リスクリワードの計算方法|損小利大の落とし穴とR倍数・期待値
リスクリワードとは何かを、R倍数・損益分岐の勝率表・期待値の計算例で解説します。損小利大でも比率を上げるほど有利とは限らない理由と、コストの影響も、独自データで確認します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
リスクリワードとは、損切り(SL)までの距離と利確(TP)までの距離の比です。20pips の損失を覚悟して40pips の利益を狙うなら、リスクリワードは 1:2(2R) です。勝ったときの利益が、負けたときの損失の何倍かを示します。勝率とセットで見ないと、その手法で資金が増えるのか減るのかは分かりません。
このページでは、R倍数の考え方、リスクリワード別の損益分岐の勝率、期待値の計算例、そして「損小利大にすれば有利」とは限らない理由を、独自のデータと実際のトレード計画で整理します。
リスクリワードの計算方法
エントリー価格から損切り価格までを「リスク」、エントリー価格から利確価格までを「リワード」として、それぞれ pips で測ります。
リスクリワード = リワード ÷ リスク
| エントリー | 損切り | 利確 | リスク | リワード | 比率 |
|---|---|---|---|---|---|
| 1.1000 | 1.0980 | 1.1020 | 20pips | 20pips | 1:1 |
| 1.1000 | 1.0980 | 1.1040 | 20pips | 40pips | 1:2 |
| 1.1000 | 1.0980 | 1.1060 | 20pips | 60pips | 1:3 |
売りの場合も、方向が逆になるだけで考え方は同じです。ここで出る比率は、あくまで「計画」の値です。経済指標の前後や市場の寄り付きではスプレッドが広がります。また、損切りがスリッページ(注文価格より不利な価格での約定)で滑ることもあるため、実際の結果は計画とずれます。詳しくは スプレッドの解説 と スリッページの解説 をご覧ください。
R倍数:すべてのトレードを同じ物差しで測る
R倍数は、1回のトレード結果を「リスクとして取った金額」を1として表す方法です。損切りにかかったときの損失を1Rとします。
- 損切りにかかった:-1R
- 2Rの利確に届いた:+2R
- 建値(BE)で決済した:0R
- 損切り幅の半分だけ逆行して決済した:-0.5R
10ドル(約1,500円)をリスクにしたトレードと、100ドル(約15,000円)をリスクにしたトレードは金額が違います。しかし、どちらも「+2R」なら価値は同じです。月間の成績を見るときは、pips ではなく R を合計します。pips は通貨ペアや損切り幅によって意味が変わるためです。リスク金額からロット数を出す手順は ポジションサイズの計算 と 1トレードのリスク で説明しています。
実際のトレード計画をRで書く
下のチャートは、2026年10月28日の EURUSD 1時間足に引いた計画です。エントリーは強気のオーダーブロック(OB。構造を更新する上昇の直前にある最後の陰線)の上端である 1.11321 でした。損切りは OB の下に ATR(平均的な値幅を示す指標)の0.2倍の余裕を足した 1.11247 で、距離は約7.4pips です。利確は 1.11469 で、リスクの2倍、つまり 2R です。
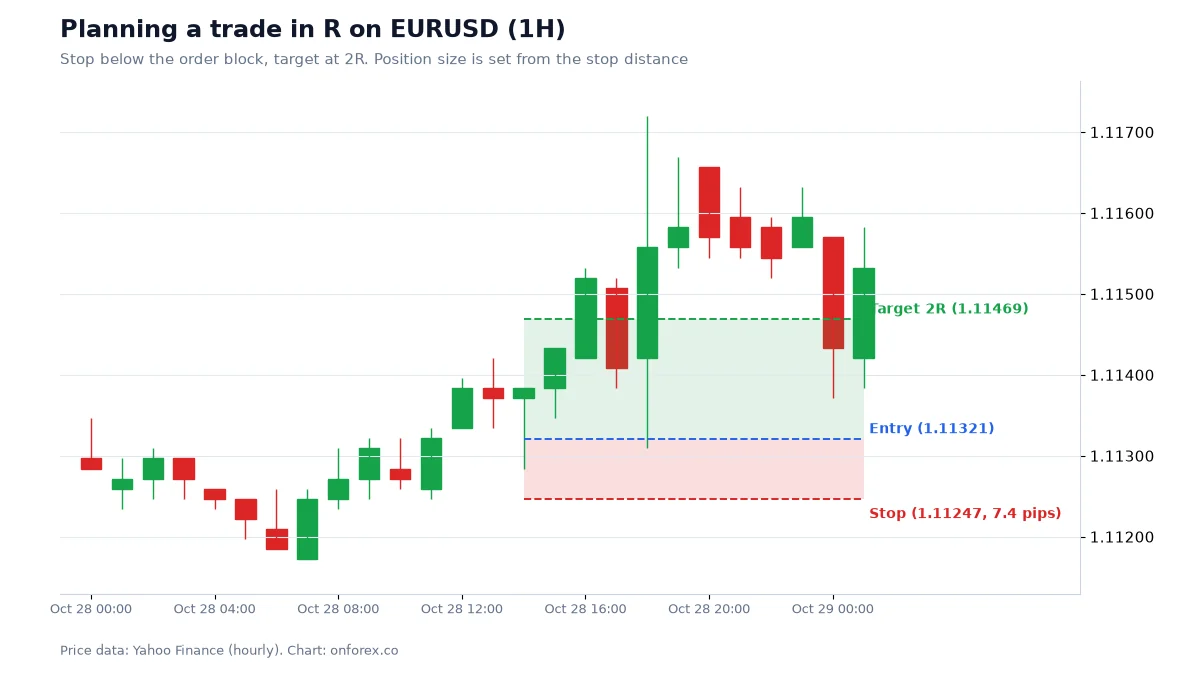
このトレードでは、損切りより先に利確に届き、+2R になりました。ただし、これは1回のサンプルです。損切りにかかって -1R になっていても、計画としては同じ価値がありました。
損益分岐の勝率
リスクリワードが決まると、コスト前に損も得もしない勝率が決まります。
損益分岐の勝率 = 1 ÷ (1 + R)(R はリワード ÷ リスク)
1:1 なら勝率50%が必要で、1:2 なら3回に1回勝てば足ります。下の表には、スプレッドと手数料の合計がリスクの0.1R分かかる場合(例:損切り10pipsに対してコスト1pips)も並べました。
| リスクリワード | 損益分岐の勝率(コストなし) | コスト0.1Rを含む場合 |
|---|---|---|
| 1:0.5 | 66.7% | 73.3% |
| 1:1 | 50.0% | 55.0% |
| 1:1.5 | 40.0% | 44.0% |
| 1:2 | 33.3% | 36.7% |
| 1:3 | 25.0% | 27.5% |
コストが c(R単位)のとき、式は (1 + c) ÷ (1 + R) になります。損切り幅が小さいほどコストの重みは大きくなります。1pips のコストは、損切り10pipsなら0.1Rですが、損切り3pipsなら約0.33Rです。
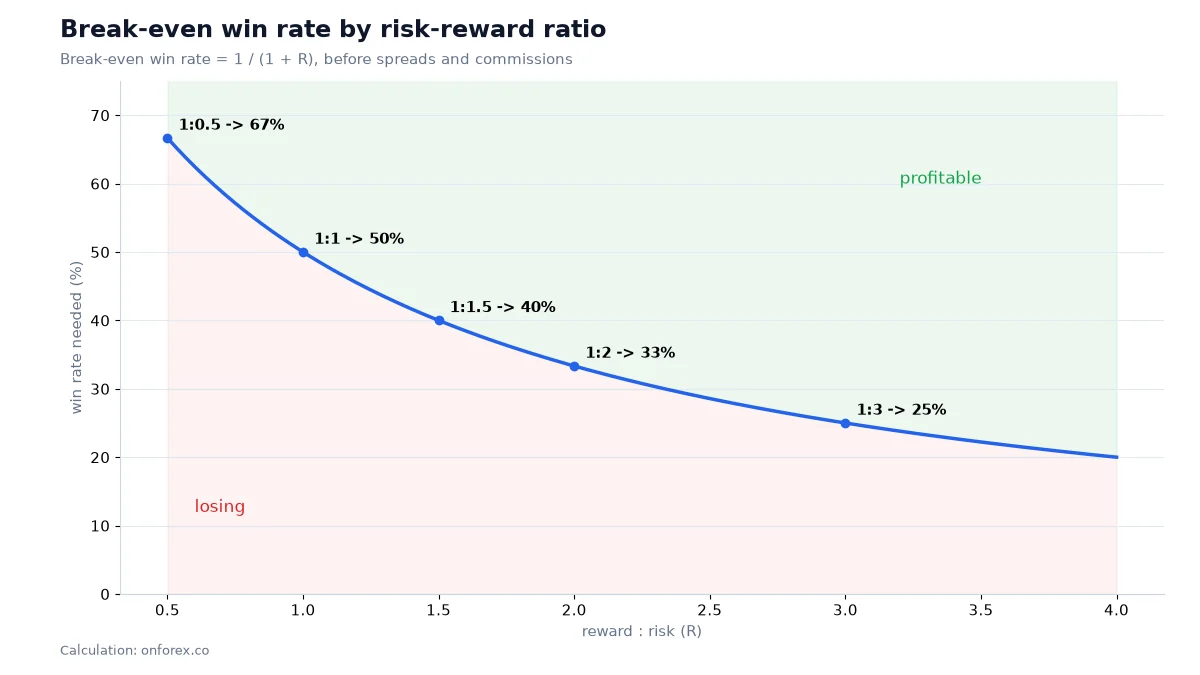
注目してほしいのは曲線の形です。1:1 から 1:2 に変えると必要な勝率は約17ポイント下がりますが、1:2 から 1:3 では約8ポイントしか下がりません。比率を上げるほど、得られる余裕は小さくなります。
期待値:勝率とリスクリワードをまとめる
期待値は、1回のトレードあたりの平均的な結果をRで表したものです。
期待値 = 勝率 × 平均の勝ちR − 負け率 × 平均の負けR
負けを常に -1R とすると、勝率を W、リワードを R として W × R − (1 − W) になります。
| 勝率 | リスクリワード | 計算 | 期待値(1トレードあたり) |
|---|---|---|---|
| 45% | 1:1.5 | 0.45 × 1.5 − 0.55 | +0.125R |
| 60% | 1:0.5 | 0.60 × 0.5 − 0.40 | -0.100R |
| 35% | 1:2 | 0.35 × 2 − 0.65 | +0.050R |
| 25% | 1:3 | 0.25 × 3 − 0.75 | 0.000R |
| 20% | 1:5 | 0.20 × 5 − 0.80 | +0.200R |
この表から3つのことが分かります。勝率60%でも、勝ちが小さければ資金は減ります。勝率35%でも、勝ちが負けの2倍あれば資金は増えます。そして 25%・1:3 の行は損益分岐の曲線上にあり、それだけでは優位性とは言えません。
期待値を金額にすると
口座1,000ドル(約15万円)の1%をリスクにすると、1R は10ドル(約1,500円)です。1行目の期待値 +0.125R は、1トレードあたり平均 +1.25ドル(約190円)です。200トレードなら平均で約 +250ドル(約3万7,500円)、複利を考えない場合の増加率は25%です。これはあくまで平均です。この条件(勝率45%、1:1.5、200トレード)で2万回シミュレーションしたところ、リスク1%でも8.9%は、200トレード後に元の資金を下回りました。勝ち負けの並び方で結果が大きく変わるためです。経路の詳しい話は ドローダウン をご覧ください。
コストで期待値はどう変わるか
スプレッドと手数料がリスクの0.1R分かかるとします。1行目の期待値は +0.125R から +0.025R に下がり、減少幅は80%です。35%・1:2 の行は +0.05R から -0.05R になり、プラスがマイナスに変わります。わずかな優位性は、コストで簡単に消えます。損切りが小さいスキャルピングで特に注意が必要です。詳しくは スキャルピング をご覧ください。
リスクリワードは高いほどよいとは限らない
「1:5 なら必要な勝率は17%だから有利」と考えたくなります。しかし勝率とリスクリワードは連動します。利確が遠いほど、損切りにかかる前にそこへ届く確率は下がります。
極端な例で考えてみます。値動きに方向性がまったくなく(ランダムウォーク)、コストもゼロだとします。損切りの R 倍の距離にある利確に、損切りより先に届く確率はちょうど 1 ÷ (1 + R) です。これは損益分岐の勝率と同じなので、どのリスクリワードでも期待値は0です。この世界では、比率は勝つ頻度を変えるだけで、利益が出るかどうかは変えません。現実の相場は完全なランダムではなく、コストもゼロではありません。そのため、優位性があるとすれば比率以外から生まれます。たとえば構造に対する損切りと利確の置き方や、トレードする時間帯です。
損切りを狭くするとよくかかる
もう一つの側面が損切り幅です。4つの市場でランダムにエントリーしたと仮定し、ATR(14) の k 倍の損切りが24時間以内にかかった割合を数えました。
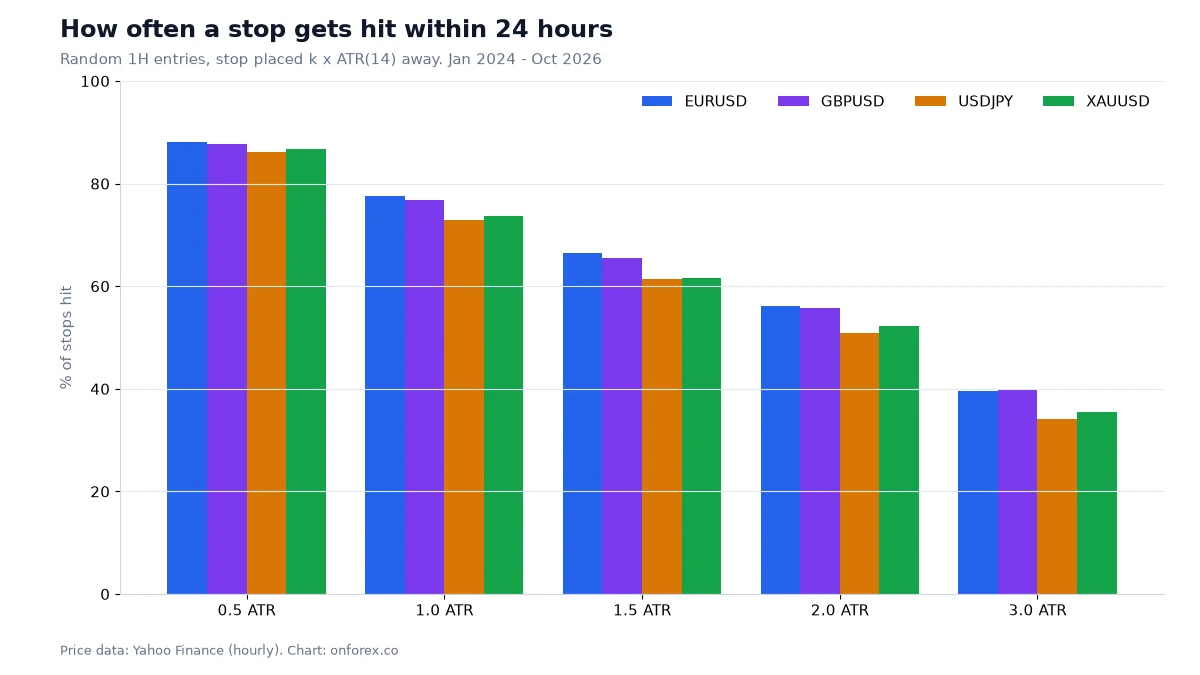
EURUSD では、0.5 ATR の損切りは88%、1 ATR は78%、1.5 ATR は66%、2 ATR は56%、3 ATR は40%でかかりました。USDJPY はやや低く(86%、73%、61%、51%、34%)、ゴールドはその中間(87%、74%、62%、52%、35%)でした。つまり、見た目のリスクリワードを良くするために損切りを極端に狭くすると、損切りにかかる確率が大きく上がります。それが報われるのは、そのレベルで止まる理由がある場合だけです。私たちの別の分析では、オーダーブロックなど SMC の典型的な位置で価格が持ちこたえた割合は約半分でした。つまり、これらは「注目する場所」であって、確実に反応する場所ではありません。詳しくは オーダーブロック と 損切り をご覧ください。
データ出典:Yahoo Finance の1時間足を用いた OnForex の分析(2024年1月〜2026年10月、ゴールドは2024年6月〜2026年10月、COMEX 金先物)。ランダムエントリーは、シグナルなしで任意の時刻に入ったと仮定したものです。手法の良し悪しではなく、価格がどれだけ動くかを測っています。
自分のリスクリワードの決め方
- 先に損切りを決める。 比率が良く見える位置ではなく、「ここを抜けたら考えが外れる」位置に置きます。ノイズやスプレッドの余裕も加えます。
- 利確は届く位置に置く。 直近の高値・安値や、レンジの反対側などです。サポートとレジスタンス が参考になります。
- 比率を測る。 自分の最低ラインに届かなければ見送ります。比率に合わせて利確を動かしてはいけません。
- コスト込みの損益分岐の勝率を確認する。 100トレード以上のテスト結果の勝率と比べます。
- すべてのトレードをRで記録する。 期待値は毎月更新します。
部分利確(1Rで一部を決済して損切りを建値に動かす)は結果の形を変えますが、悪い手法を良くするわけではありません。使う場合は、計画上のRではなく、実際に得られた平均Rを記録してください。
よくある間違い
- 毎回 1:5 を狙う。 勝率が下がり、連敗が長くなり、続けられなくなります。
- スプレッドを無視する。 損切り5pipsに対してスプレッド1pips は、スリッページ前でも0.2Rです。
- 損切りを広げる。 計画の-1Rが-2R以上になり、計算した比率が意味を失います。
- 勝率だけで判断する。 「勝率70%」は、勝ちと負けの大きさが分からなければ何も言えません。
- 10トレードで手法を判断する。 勝率45%の手法では、200トレード中に8連敗が普通に起きます。サンプルが少ないと誤解します。トレード心理 も参考にしてください。
- 計画のRと実際のRを混ぜる。 期待値は、部分利確やスリッページを含めた実際のRで計算します。
私たちのデータから分かること
EURUSD・GBPUSD・USDJPY・ゴールドで、損切りを1 ATR に置いたランダムエントリーは、24時間以内に73〜78%の割合で損切りにかかりました。ランダムな入り方には優位性がないため、この値は「どんな手法もコスト後に超えるべき基準」です。Rの考え方は「何が必要か」を教えてくれますが、「それを持っているか」は教えてくれません。それを確かめられるのは、コストを含めた正直なテスト結果だけです。
関連ページ
- ポジションサイズの計算 と 1トレードのリスク:1Rが何ロットかを決める。
- ドローダウン:-1Rが続くと口座がどうなるか。
- リスク管理:全体の枠組み。
- 損切り:1Rを決める損切りの置き方。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。過去やシミュレーションで期待値がプラスでも、将来の利益は保証されません。本ページは一般的な教育情報であり、投資助言ではありません。まずデモ口座で検証してください。
関連記事
FXのリスク管理|1トレードのリスク・損切り・ロットの全体像
FXのリスク管理を、1トレードのリスク(%)、損切り、ポジションサイズ、リスクリワード、実効レバレッジ、日次の損失上限まで全体像で解説。計算例つきで各ページへ案内します。
1トレードのリスクは何%?2%ルールとロット数の決め方
1トレードのリスクの考え方と、1%・2%ルール、資金に応じたロット数の計算手順、リスク率別のドローダウンのシミュレーション結果、ケリー基準の注意点を具体例で解説します。
スイングトレードとは?FXでの手法・保有期間・損切りの決め方を実測で解説
FXのスイングトレードを解説。1回の値動きが何日・何pips続くかを4銘柄で実測し、4時間足を使った手順、スワップや週末の窓のリスク、ロット数の計算までまとめます。
ピンバーとは?見方・使い方・だましへの備えを4市場のデータで検証
ピンバーの定義、強気・弱気ピンバーの見方、損切りとロットの計算例(負けた例を含む)、EURUSD・GBPUSD・USDJPY・ゴールドの検証データを解説します。
FXスキャルピングのコツ・手法・時間帯|Exnessでできる?勝てない原因とコスト
FXスキャルピングの手法の例、狙いやすい時間帯(日本時間)、コストを含めた損益分岐の計算、勝てない原因を整理。Exnessでスキャルピングができるかの確認点にも触れます。勝ち方は断定しません。
RSIの見方と設定|買われすぎ・売られすぎ・ダイバージェンスを検証
RSI(相対力指数)の計算式、14の設定、70と30の意味、ダイバージェンスの見方を解説します。4つの市場で「30を上回ったら買い」などの定番サインを検証した結果も載せています。