1トレードのリスクは何%?2%ルールとロット数の決め方
1トレードのリスクの考え方と、1%・2%ルール、資金に応じたロット数の計算手順、リスク率別のドローダウンのシミュレーション結果、ケリー基準の注意点を具体例で解説します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
1トレードのリスクとは、損切りにかかったときに失ってよい金額で、口座資金に対する割合で決めるのが一般的です。0.5〜2%に収める人が多く、これが 1%ルール、2%ルールの考え方です。損切りまでの距離から逆算してロット数を決めるため、損切りが近くても遠くても、失う金額はほぼ同じになります。
このページでは、計算式、実際のEURUSDのトレード計画を使ったロット数の計算手順、リスク率を0.5%から10%まで変えたときの独自のシミュレーション結果、ケリー基準の注意点を説明します。
1トレードのリスクとは(そして何ではないか)
リスクは、ポジションの大きさでも、必要証拠金でもありません。損切りにかかったときの損失額です。
リスク金額 = 口座資金 × リスク率
口座1,000ドル(約15万円)でリスク1%なら、リスク金額は10ドル(約1,500円)です。損切りが7.4pips先でも50pips先でも、損切りにかかれば失う額は約10ドルです(スリッページを除く)。損切りが遠ければロットは小さく、近ければロットは大きくなります。これが固定比率の考え方で、リスクと口座の大きさを結びつける標準的な方法です。
いつも0.10ロットで取引する固定ロットと比べてみましょう。EURUSDでは10pipsの損切りで約10ドル、50pipsなら約50ドルの損失になり、リスクがトレードごとに変わってしまいます。固定比率では「1R」(リスクとして取った金額)が一定になり、あらゆる結果をその単位で測れます(リスクリワード参照)。
ロット数の計算手順
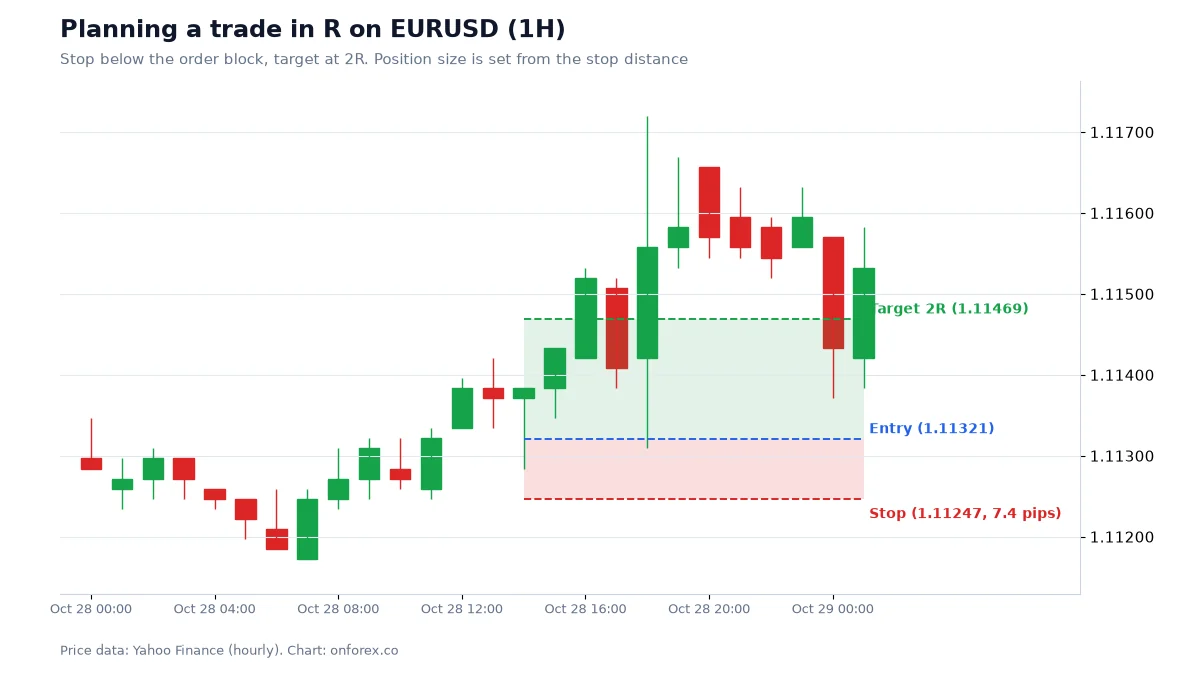
2026年10月28日のEURUSD 1時間足の実際の計画で計算します。エントリーは、強気のオーダーブロック(OB。構造を更新する上昇の直前にある最後の陰線)の上端 1.11321 です。損切りは OB の下に ATR(平均的な値幅を示す指標)の0.2倍の余裕を足した 1.11247 で、距離は7.4pips です。利確は 1.11469(2R)で、損切りより先に届きました。
- リスク率を決める。 ここでは1%。
- リスク金額を出す。 口座1,000ドル × 1% = 10ドル。
- 損切り幅をpipsで測る。 1.11321 − 1.11247 = 0.00074、つまり 7.4pips。
- 1ロットのpip価値を調べる。 USD口座でEURUSDなら、1ロットで1pipsあたり約10ドル。
- 割る。 ロット数 = 10 ÷(7.4 × 10)= 0.135。切り捨てて 0.13ロット。
- 実際のリスクを確認する。 0.13 × 7.4 × 10 = 9.62ドル(約1,440円)、口座の0.96%。
端数は必ず切り捨てます。切り上げて0.14ロットにすると、リスクは約10.36ドルになり、自分のルールをわずかに超えます。クロス円など決済通貨が口座通貨と違う通貨ペアは、pip価値を換算する必要があります。pip価値 と ロットの解説 をご覧ください。
EURUSD(1ロット・1pipsあたり約10ドル)での計算例を並べます。
| 口座資金 | リスク率 | リスク金額 | 損切り幅 | ロット数 |
|---|---|---|---|---|
| 500ドル | 1% | 5ドル | 10pips | 0.05 |
| 1,000ドル | 1% | 10ドル | 7.4pips | 0.13 |
| 1,000ドル | 1% | 10ドル | 20pips | 0.05 |
| 5,000ドル | 1% | 50ドル | 15pips | 0.33 |
| 10,000ドル | 0.5% | 50ドル | 25pips | 0.20 |
| 10,000ドル | 2% | 200ドル | 20pips | 1.00 |
実務で注意する点が3つあります。1つめは、損切り幅は実際に約定する価格から測ることです。指標発表の前後や寄り付きではスプレッドが広がり、水準のすぐそばに置いた損切りが、スプレッドだけでかかることがあります。2つめは、値動きが速いとスリッページ(不利な価格での約定)で損切りが滑り、損失が1Rを超えることです。3つめは、小さな口座では最小の0.01ロットでもルールを超えることです。たとえば200ドルの口座で30pipsの損切りなら、0.01ロットで約3ドルのリスク、つまり1.5%になります。その場合は、セットアップが許すなら損切りを近くするか、見送ります。ゴールドなど他の銘柄は ポジションサイズの計算 を参照してください。
なぜ5%ではなく1〜2%なのか
この目安は、1%に魔法があるからではなく、ドローダウンの算数から生まれています。勝率45%、リワード1.5R(1トレードの期待値は +0.125R で、プラス)の手法を、200トレードで2万回シミュレーションしました。変えたのは1トレードのリスク率だけです。
| 1トレードのリスク | 最大ドローダウンの中央値 | ドローダウン30%以上になった割合 | 一度でも資金が半分になった割合 |
|---|---|---|---|
| 0.5% | 5.9% | 0.3%未満 | 0% |
| 1% | 11.7% | 0.3% | 0% |
| 2% | 22.5% | 19.7% | 0.1% |
| 5% | 49.2% | 96.9% | 14.2% |
| 10% | 78.3% | 100% | 49.7% |
どの行も優位性は同じです。変えたのは賭ける大きさだけで、ドローダウンはリスク率よりも速く大きくなります。リスク1%でも、200トレード後に元の資金を下回った試行が8.9%ありました。優位性が小さいと、適切な大きさでもしばらく負け続けることがあるということです。200トレードの中で、最長連敗の中央値は8、90パーセンタイルは11でした。1%で11連敗すると資金の10.5%を失い、5%なら43.1%を失います。43.1%を取り戻すには約+76%が必要です。回復の表は ドローダウン をご覧ください。
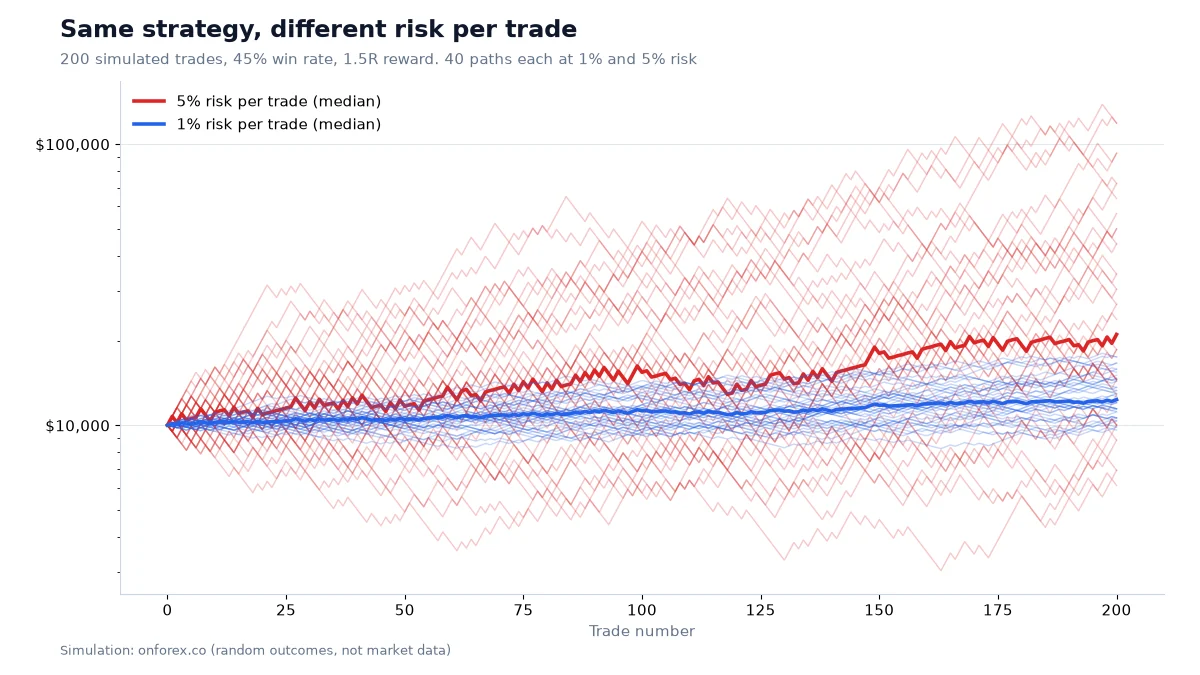
対数目盛りでは、縦の同じ距離が同じ割合の変化を表します。5%の曲線は大きく広がり、かなり増えるものもあれば、多くが減り、典型的な曲線は途中で深い谷を通ります。1%の曲線はまとまっています。これがリスク率を決める実際の意味です。どれだけ揺れる道のりにするか、そして谷の底でも計画どおりに取引を続けられるかを選んでいます。
負けたら倍にする方法は、リスク管理ではない
マーチンゲール法は、負けるたびに賭け金を増やして取り戻そうとする方法です。コインの裏表(勝率50%、リスクリワード1:1、優位性もコストもなし)で、200トレードを2万回シミュレーションしました。負けるたびに2倍にすると62.8%の口座が破綻し、最終残高の中央値は開始時の0.57倍でした。1.5倍にすると15.4%が破綻し、一定の1%では破綻は0%でした。
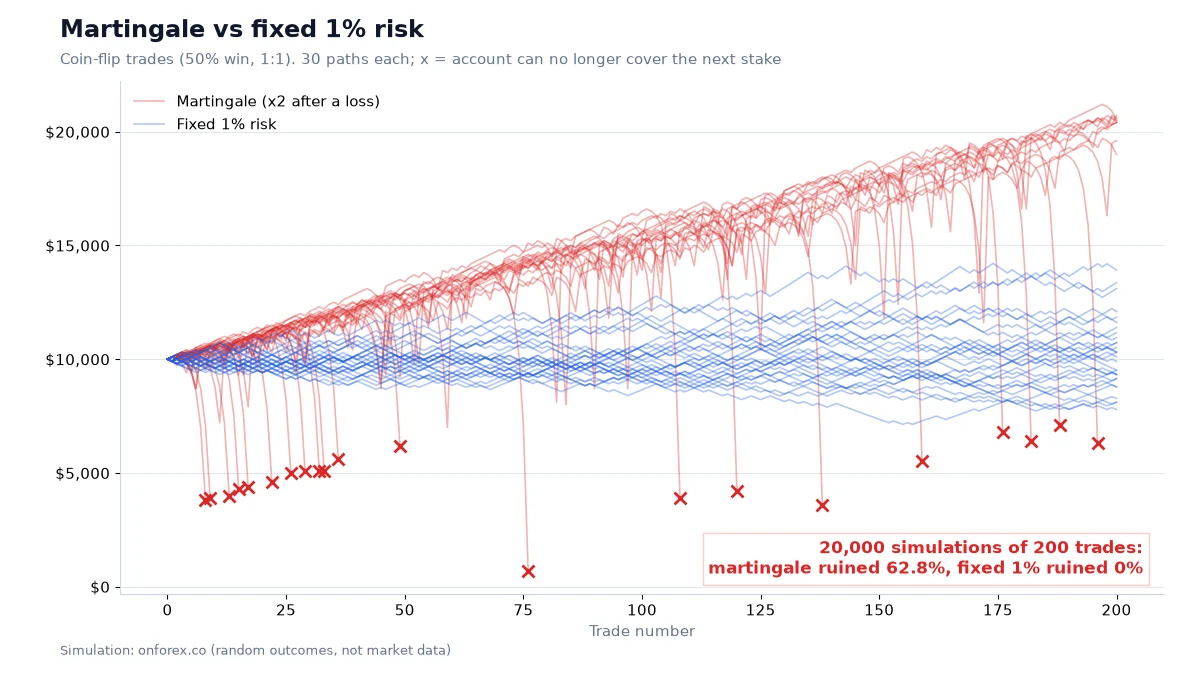
連敗が続く局面は、この方法が最も大きく賭けるよう求める局面です。リスクは一定にするか、負けたら小さくします。
固定比率と固定金額
| 固定比率(資金の%) | 固定金額(毎回10ドルなど) | |
|---|---|---|
| 負けたあと | リスク金額が減る | 変わらない |
| 勝ったあと | リスク金額が増える | 変わらない |
| 資金がゼロになるか | 理論上はならない(窓開けやスリッページを除く) | 負け続ければなる |
| 手間 | 毎回ロットを計算し直す | 簡単 |
トレードごとに計算し直す人も、週に1回計算し直す人もいます。週に1回なら、週の初めの有効証拠金を使い、翌週まで固定します。1回の結果に過剰に反応しない、簡単な方法です。
ケリー基準を簡単に、慎重に
ケリー基準は、真の勝率とリスクリワードが分かっているなら、長期の資金成長を最大にする割合を教えてくれる式です。
ケリー比率 = W − (1 − W) ÷ R(W は勝率、R はリワード ÷ リスク)
同じ手法(W = 0.45、R = 1.5)では、0.45 − 0.55 ÷ 1.5 = 0.45 − 0.367 = **0.083、つまり8.3%**です。その半分のハーフケリーは約4.2%になります。
上の表と比べてください。リスク5%の最大ドローダウンの中央値は、シミュレーションで49.2%でした。ハーフケリーでも、かなり荒い道のりになります。ケリー基準は目標ではなく上限の参考にとどめるべき理由は次のとおりです。
- 勝率とリスクリワードを正確には知れません。100〜200トレードの推定値は誤差が大きく、優位性を過大評価するとケリーは賭けすぎになります。
- 式が求めるのは成長の最大化で、快適さではありません。フルケリーでは、50%のドローダウンも普通に起きます。
- 相場は変わり、優位性は小さくなることがあります。
- 推定が外れているとき、ケリーを超えて賭けるほど長期の成長は下がるため、賭けすぎのコストは大きいです。
多くの個人トレーダーにとって、0.5〜2%はケリーよりずっと低い値で、その余裕が重要です。
自分の数字の決め方
- 0.5〜1%から始める人が多いです。 デモ口座でテストするときも、その後の少額の取引でも同じです。
- 耐えられるドローダウンを決める。 15%で止めるなら、最大ドローダウンの中央値が約12%になる設定(シミュレーションの1%)は、すでに限界の近くです。
- 最長の連敗を使う。 リスクを10〜11回分かけて、その損失を受け入れられるか自問します。
- 合計の上限を足す。 EURUSDとGBPUSDなど相関の高い通貨ペアの複数の建玉は、大きな1つのトレードのように動きます。同時に持つリスクの合計は、たとえば2〜3%に抑えます。
- 100トレードごとに見直す。 コストを含めた実際の成績が裏づけるときだけリスクを上げ、ドローダウンのあとは下げます。
よくある間違い
- 毎回同じロット数で取引する。 そろえるべきなのは、ロットではなくリスクです。
- 利確からリスクを計算する。 起点は損切りです。
- ロットを切り上げる。 端数は切り捨てです。
- コストとスリッページを忘れる。 1Rのつもりが1.1R以上になります。
- 連勝のあとにサイズを上げる。 変動が戻ったときに、利益を返してしまいます。
- 1%を安全の保証だと思う。 1%が抑えるのは1回の損失で、連続した損失ではありません。
- 証拠金とリスクを混同する。 証拠金は建玉を持つための担保で、リスクは損切りにかかったときの損失です。証拠金 をご覧ください。
関連ページ
データ出典:OnForex のモンテカルロ分析。1回200トレード、2万回。勝率45%、リワード1.5R、1トレードで現在の資金の一定割合をリスクにする設定。スプレッド、スリッページ、窓開けは反映していません。トレード計画:Yahoo Finance の EURUSD 1時間足を用いた OnForex の分析(2026年10月)。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。一定の割合は1回あたりの計画上の損失を抑えますが、スリッページや窓開けまでは抑えられません。例は教育目的で、どれだけリスクを取るべきかの助言ではありません。
関連記事
リスクリワードの計算方法|損小利大の落とし穴とR倍数・期待値
リスクリワードとは何かを、R倍数・損益分岐の勝率表・期待値の計算例で解説します。損小利大でも比率を上げるほど有利とは限らない理由と、コストの影響も、独自データで確認します。
FXのリスク管理|1トレードのリスク・損切り・ロットの全体像
FXのリスク管理を、1トレードのリスク(%)、損切り、ポジションサイズ、リスクリワード、実効レバレッジ、日次の損失上限まで全体像で解説。計算例つきで各ページへ案内します。
損切りとは?FXの損切り幅の決め方とロットの計算(ATR・構造)
FXの損切り(ストップロス)の置き場所を、構造・ATR・固定pipsの3方式で比較します。損切り幅とロット数の関係、スリッページ、窓開け、トレーリング、建値も解説します。
リクイディティスイープとは?BSL・SSLとストップ狩りの違い、実測統計
リクイディティスイープ(流動性の掃き取り)の意味、買い側・売り側流動性(BSL・SSL)、ブレイクアウトやストップ狩りとの違いを、4市場1,294回の実測データとともに解説します。
マーケットストラクチャーとは?BOS・MSS・CHoCHの見方
マーケットストラクチャーとは何か。HH・HL・LH・LLの付け方、BOSとMSS(CHoCH)の違い、internal / swing structure、複数時間足の使い方を実測データ付きで解説します。
ピボットポイントとは?計算式・使い方とFXでの到達率を実測で検証
ピボットとは何か。前日の高値・安値・終値から出す計算式を計算例で示し、Camarilla・フィボナッチ・ピボットの違い、使い方、P・R1・S1に価格が届いた割合を実測します。