ピボットポイントとは?計算式・使い方とFXでの到達率を実測で検証
ピボットとは何か。前日の高値・安値・終値から出す計算式を計算例で示し、Camarilla・フィボナッチ・ピボットの違い、使い方、P・R1・S1に価格が届いた割合を実測します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
ピボットポイントとは、前の期間の高値・安値・終値から計算する、水平の価格水準です。中心のピボット(P)は3つの価格の平均で、その上にレジスタンス(R1・R2)、下に**サポート(S1・S2)**が計算式で置かれます。取引の始まる前に決まる線なので、同じ方法を使う人には同じ線が見えます。
この記事では、標準(フロアピボット)の計算式と計算例、Camarilla(カマリラ)とフィボナッチのピボットの違い、実際の使われ方、そして当サイトの実測で価格がどの程度それらの水準に届き、反転したかを示します。結論を先に言うと、価格はピボットに頻繁に届きますが、そこで確実に反転するわけではありません。ピボットは、SLや利確の位置を計画するための目安として使うほうが向いています。ほかの水準の道具は、サポートとレジスタンスとフィボナッチを参照してください。
標準(フロアピボット)の計算式
標準の方式は、先物取引所の立会場にいたトレーダーが使ったので、「フロアピボット」と呼ばれます。前日の高値(H)、安値(L)、終値(C)から次のように計算します。
| 水準 | 計算式 |
|---|---|
| P(ピボット) | (H+L+C)÷3 |
| R1 | 2×P − L |
| S1 | 2×P − H |
| R2 | P +(H − L) |
| S2 | P −(H − L) |
| R3 | H + 2×(P − L) |
| S3 | L − 2×(H − P) |
多くのチャートソフトが自動で描画し、初期設定でもこの方式が使われていることが多いです。式は一度理解しておくと便利です。Pは前日の重み付きの中点で、R1とS1はPを前日の安値・高値で折り返した位置、R2とS2はPに前日の値幅を足し引きした位置です。
計算例
架空のユーロドルの1日として、高値が1.11620、安値が1.10980、終値が1.11310だったとします。値幅は64ピップスです。
- P =(1.11620 + 1.10980 + 1.11310)÷ 3 = 1.11303
- R1 = 2 × 1.11303 − 1.10980 = 1.11627
- S1 = 2 × 1.11303 − 1.11620 = 1.10987
- R2 = 1.11303 + 0.00640 = 1.11943
- S2 = 1.11303 − 0.00640 = 1.10663
数字は説明のための例で、実際の日の値ではありません。チャート上では手計算はせず、プラットフォームが使っている日足の区切りが自分のブローカーに合っているかを確認します(後述の時間帯の注意を参照)。この例では、終値が値幅の真ん中付近だったので、R1が前日の高値に、S1が前日の安値にほぼ一致しています。終値が高値に近ければPが上にずれ、すべての水準が上にずれます。
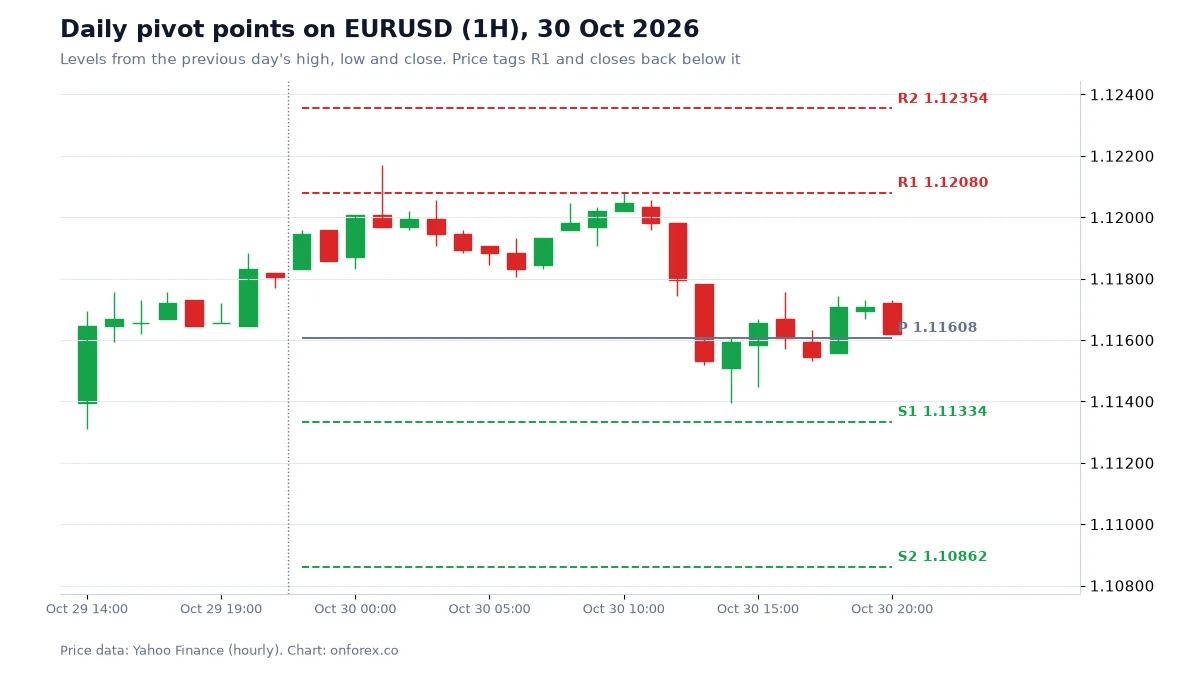
チャートでは、水準はその日の始まりに引かれた水平線です。価格はR1に触れて、その下で終値を付けており、教科書的な反応です。ただし、1つの例は何も証明しません。そこで、多くの日で数えた結果を下に示します。
Camarilla(カマリラ)とフィボナッチのピボット
計算式の違いは、中心から外側の水準までの距離の決め方だけです。
- フィボナッチ・ピボット: Pは同じで、S・Rを前日の値幅の決まった比率に置きます。R1=P+0.382×(H−L)、R2=P+0.618×(H−L)、R3=P+1.000×(H−L)で、Sは下側に折り返します。フィボナッチの比率で考える人に向きます。
- Camarilla(カマリラ)・ピボット: 前日の終値の近くに、1.1を使った比率で水準を集めます。R3=C+1.1×(H−L)÷4、R4=C+1.1×(H−L)÷2で、S3とS4は下側に折り返します。レンジではR3・S3から逆張り、R4・S4を抜けたらブレイクと見る使い方が慣例ですが、これは慣例であって、検証で確かめられたものではありません。
こだわりがなければ、ほかの参加者が最も多く見ているのは標準の方式です。ピボットの唯一の実際の強みは、共通に注目されることなので、その点でも標準が無難です。
ピボットの使われ方
主な使い方は3つで、いずれも「価格が必ず反応する」とは言っていません。
- 計画の目安にする。 セッションの前にP、R1・R2、S1・S2を引いておき、そこに近づいたら注意して見る。地図のような使い方です。
- 方向の目安にする。 始値がPより上なら、その日はやや強気、下ならやや弱気と読む。ゆるい経験則で、当サイトでは検証していません。
- 利確とSLの目安にする。 Pの近くで買ったなら、R1が最初の利確の目安になり、SLは「間違いを認める水準」の外側に置きます。距離がその日のその市場にとって現実的かどうかは、ATR(直近の平均的な値幅)で確認できます。
ピボットは構造の代わりにはなりません。マーケットストラクチャーやプライスアクションと組み合わせる人が多いです。ピボットは「どこ」を示し、ローソク足は「そこで何か起きているか」を示します。
実測データ:価格はどの程度届き、反転したか
前日の値から標準のピボットを計算し(1日は22:00〜22:00 UTC)、各水準に価格が触れた日の割合と、R1またはS1に触れた日の結果を数えました。
| 水準に触れた日の割合 | EURUSD | GBPUSD | USDJPY | XAUUSD |
|---|---|---|---|---|
| P | 76.8% | 76.0% | 76.0% | 74.3% |
| R1 / S1 | 42.1% / 42.4% | 43.5% / 41.8% | 44.4% / 38.4% | 44.0% / 39.1% |
| R2 / S2 | 18.4% / 18.1% | 17.1% / 17.6% | 18.5% / 18.1% | 18.9% / 15.6% |
| R1に触れた日が、R1の下で終値を付けた割合 | 50.2% | 50.0% | 48.8% | 41.1% |
| S1に触れた日が、S1の上で終値を付けた割合 | 46.8% | 49.7% | 51.6% | 51.0% |
出典:当サイト(OnForex)による分析。Yahoo Financeの1時間足、2024年1月〜2026年10月(ゴールドは2024年6月〜2026年10月、COMEX金先物)。「触れた」は、その日の高値または安値が水準に届いたこと。
注目点は3つです。
- Pには4日のうち約3日、R1・S1には10日のうち約4日、R2・S2には5日のうち約1日、価格が届いています。水準は遠くありません。
- R1やS1に触れた日が、元の側で終値を付けた割合は約半分(ユーロドルとポンドドルで約50%)でした。コイン投げと同じで、水準が守られた回数と破られた回数に差はありません。
- ゴールドの上側は違いました。 R1に触れた日がR1の下で終値を付けたのは41.1%で、半分以上の日はR1の上で終値を付けました。ゴールドでR1からの逆張りをしていたら、このサンプルでは逆風でした。
率直な結論は、ピボットは価格が「よく行く場所」であって、「よく反転する場所」ではない、ということです。そのため、機械的に仕掛ける合図というより、計画に使うほうが向いています。なお、1日の値幅の多くは活発な時間帯に決まります。次のとおり、ロンドンとニューヨークの時間帯でもっとも動くため、触れる場面もその時間帯に多いと考えられます(触れた時刻そのものは測っていません)。
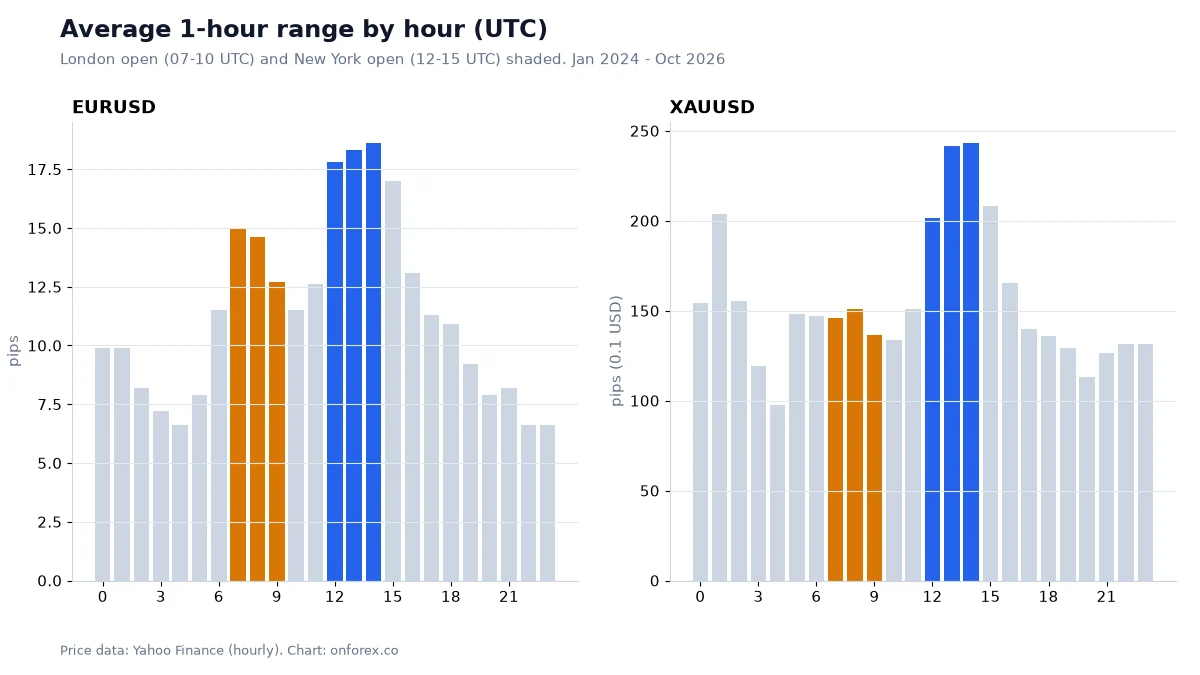
ピボットへの到達は値幅の大きい時間帯に起きることがあり、スプレッドとスリッページの影響を受けます。セッションの開始時や経済指標の前後はスプレッドが広がり、線の位置に置いた指値や逆指値が、線より不利な価格で約定することがあります。どの時間帯かは、取引時間とICTキルゾーンのページで確認してください。
時間帯と日足の区切り
標準の計算は、「前日」の定義に左右されます。多くの為替のプラットフォームは、ニューヨーク時間の17:00を日足の区切りにします(北半球の冬時間は22:00 UTC、夏時間は21:00 UTC)。ただし、ブローカーのサーバー時間をそのまま使うものもあります。区切りが違えば、高値・安値・終値が変わり、すべての水準が変わります。ほかのサイトの線と自分のチャートの線が合わなければ、最初に確認するのは日足の区切りです。週末や休場日も「前日」の扱いを変えます。当サイトの検証は22:00〜22:00 UTCを1日としているため、お使いのプラットフォームとは少し違うことがあります。
ピボットをトレード計画に組み込む
上昇相場でS1まで押してきたとき、ピボットを目安に買いの案を検討するとします。SLはS1の外側、さらに直近安値の外側にノイズの余裕を足した位置に置き、最初の利確の目安をPまたはR1とします。
SLがエントリーから20ピップス、口座が1,000ドル(約15万円)、リスクが1%(10ドル)なら、ユーロドルの1標準ロットあたり約10ドル/ピップスで、数量は10 ÷ (20 × 10) = 0.05ロットです。R1までが40ピップスなら、コストを引く前の報酬は2Rです。計算はロットサイズとポジションサイジングと同じで、報酬との比較はリスクリワードで説明しています。
SLはどのくらい離すべきでしょうか。当サイトの1時間足では、ランダムなエントリーに1 ATR離したSLを置くと、24時間以内に4回のうち約3回到達されました。3 ATR離しても約3回に1回です。
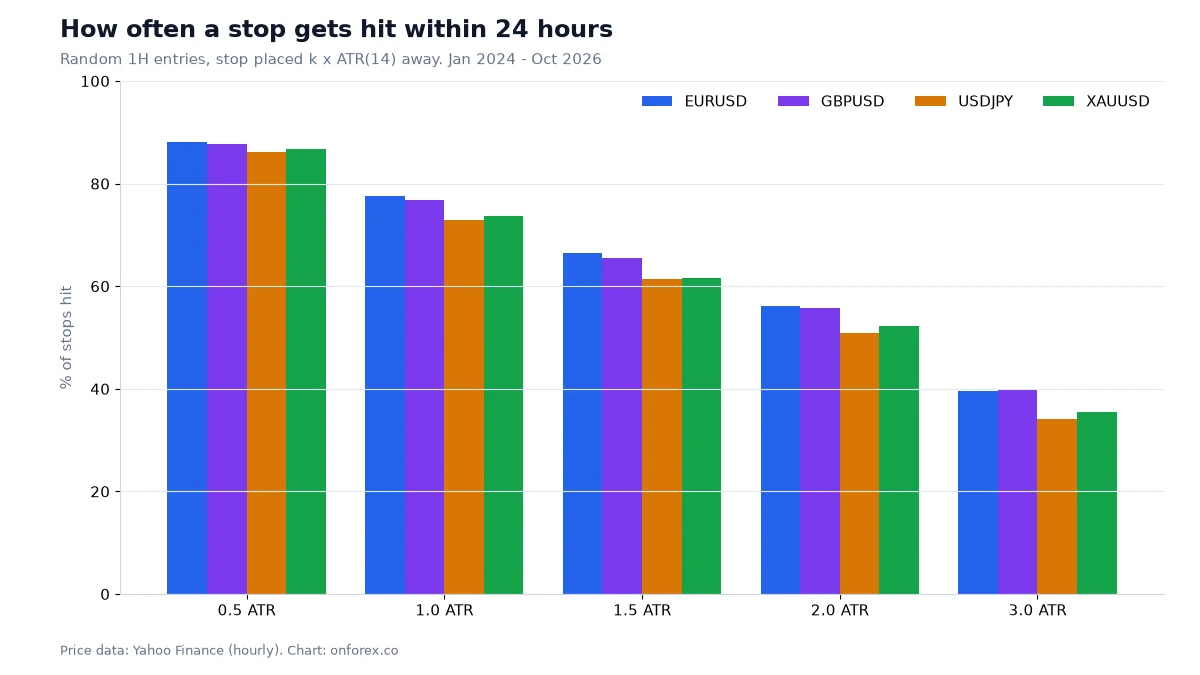
つまり、20ピップスのSLは、その日の通常の動きに対して十分な幅があるときに限って妥当です。ピボット同士の間隔が適切なSLの距離だと決めつけず、先にATRを確認してください。置き場所は損切りを参照してください。
よくある失敗
- ピボットを壁だと思う。 当サイトのデータでは、R1・S1の触れの約半分は守られませんでした。
- 日足の区切りが混ざる。 自分の線がほかの人と違うなら、日足の区切りの時刻を確認します。
- 線のすぐ外側にSLを置く。 SLは同じ場所に集まりやすく、ノイズが届きます。
- 時間帯を無視する。 アジアの静かな時間の触れは、ロンドンやニューヨークの触れより意味が小さく、スプレッドも違います。
- ピボットだけで判断する。 構造、ローソク足、書面のSLと数量を足します。
- 対象の期間を忘れる。 日足のピボットはデイトレード向きです。数日持つトレードには、週足ピボットのほうが広い水準を与えます。
次に読むページ
ほかの水準の道具は、サポートとレジスタンス、フィボナッチ、移動平均線に載せています。日中の計画はデイトレードとスキャルピングも参照してください。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスクの注意:FXやCFDの取引は損失を被る可能性が高く、多くの個人口座が損失を出しています。本ページの統計は、当サイトの定義による過去データの結果であり、将来の成果を示すものではありません。本ページは一般的な情報提供であり、投資の助言ではありません。
関連記事
ピンバーとは?見方・使い方・だましへの備えを4市場のデータで検証
ピンバーの定義、強気・弱気ピンバーの見方、損切りとロットの計算例(負けた例を含む)、EURUSD・GBPUSD・USDJPY・ゴールドの検証データを解説します。
FXのリスク管理|1トレードのリスク・損切り・ロットの全体像
FXのリスク管理を、1トレードのリスク(%)、損切り、ポジションサイズ、リスクリワード、実効レバレッジ、日次の損失上限まで全体像で解説。計算例つきで各ページへ案内します。
ChatGPT FXの使い方|トレード分析の活用法・プロンプト例・限界
ChatGPTをFXの分析に使う方法を、向いている使い方・向かない使い方、コピーして使えるプロンプト6つ、トレード日誌の集計例、回答の検証手順まで解説します。
バックテストのやり方|FXの検証手順・見るべき数字・落とし穴
FXのバックテストのやり方を手順で解説します。手動と自動の方法、記録する数字、必要なトレード数、コストの入れ方、移動平均線の独自テストで見えた過剰最適化の例を紹介します。
ストキャスティクスとは?設定・計算式と売られすぎサインの検証結果
ストキャスティクスの計算式、%Kと%D、14・3・3の設定、ファスト・スロー・フルの違いを解説します。売られすぎ・買われすぎのクロスを4市場で検証した結果も紹介します。
ICTシルバーバレットとは?日本時間・手順と1時間足の検証データ
ICTシルバーバレットの時間(NY10〜11時=日本時間23〜24時/冬は0〜1時)、liquidity sweepとFVGを使う手順、計算例、4市場の1時間足データを解説します。