ドローダウンとは?最大ドローダウンの計算と回復・連敗への備え
ドローダウンの意味と最大ドローダウンの計算方法、50%の損失に100%の利益が必要な理由、連敗の長さ、1日・週の損失上限ルールを、独自のシミュレーション結果とともに解説します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
ドローダウンとは、口座資金が過去の最高値から下がった幅のことで、%で表すのが一般的です。期間中の最も大きな下落幅を最大ドローダウンと呼びます。手法が利益を出すまでに、どれだけ苦しい時期を通るかを最もよく表す数字です。1トレードのリスクが大きいと、平均では勝てる手法でも、大きなドローダウンを避けられません。
このページでは、ドローダウンの測り方、深くなるほど回復が難しくなる理由、連敗の長さ、損失を抑えるためのルールを説明します。連敗とドローダウンの数字は、私たちが行ったシミュレーションの結果です。
ドローダウンの測り方
必要なのは2つの考え方だけです。
- 高値更新の基準(ハイウォーターマーク):これまでに到達した有効証拠金(残高に含み損益を加えたもの)の最高値。
- ドローダウン:
(ハイウォーターマーク − 現在の有効証拠金)÷ ハイウォーターマーク。
例。 口座が1,000ドル(約15万円)から1,300ドル(約19万5,000円)に増え、その後1,040ドル(約15万6,000円)まで下がりました。ドローダウンは(1,300 − 1,040)÷ 1,300 = 20%です。あとで1,500ドルまで増えれば基準は1,500ドルに更新され、この20%のドローダウンは終わります。記録の中で最も深かったのが1,040ドルなら、20%が最大ドローダウンです。
実務上の注意点は次のとおりです。
- 残高ではなく有効証拠金で測ります。まだ決済していない含み損も数えます。含み損の大きい建玉があると、残高は無傷でも実際は深く傷んでいます。
- ドローダウンには「深さ」と「期間(前回の高値に戻るまでの長さ)」があります。続けられなくなる理由は、深さより期間であることも多いです。
- 最大ドローダウンは、対象期間とセットで書きます。「半年で12%」と「6年で12%」はまったく別物です。
- 1トレードのリスクを1とするR(リスクリワード参照)で測ると、口座の大きさに関係なく手法を比べられます。
回復は下落よりも難しい
d(割合)の損失を取り戻すには、1 ÷ (1 − d) − 1 の利益が必要です。表のとおり、急激に大きくなります。
| ドローダウン | 回復に必要な利益 |
|---|---|
| -10% | +11% |
| -20% | +25% |
| -30% | +43% |
| -40% | +67% |
| -50% | +100% |
| -60% | +150% |
| -70% | +233% |
| -80% | +400% |
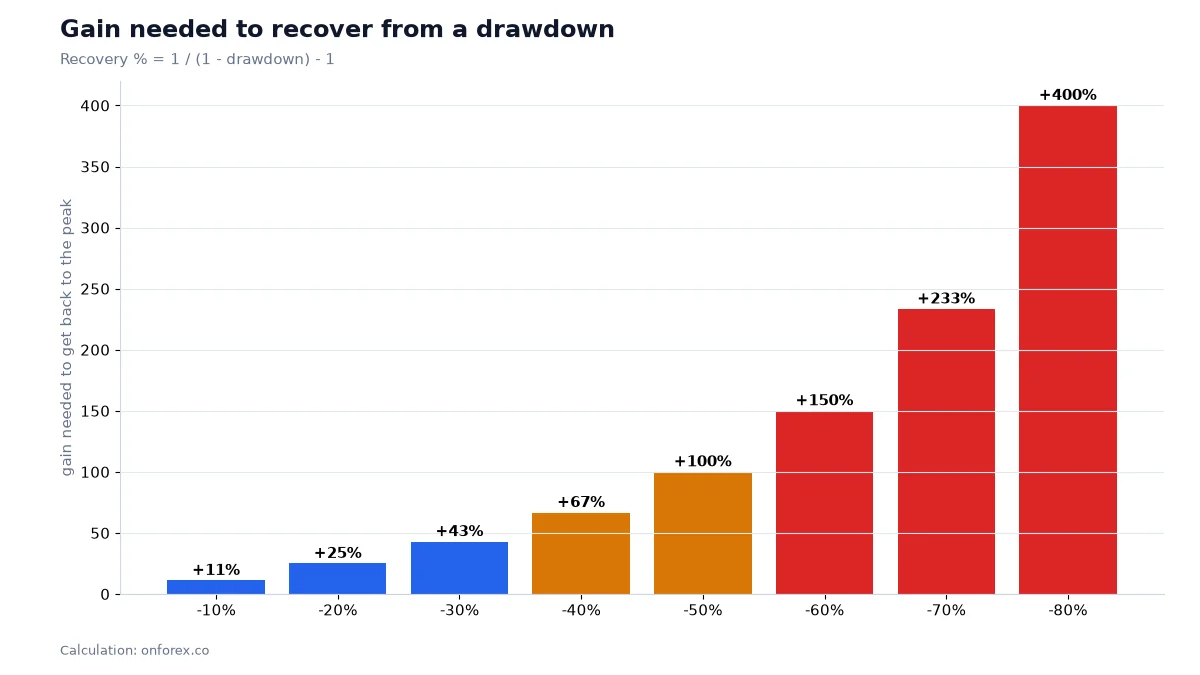
曲線は20〜25%ぐらいまで緩やかで、30%を超えると急になります。だから、リスク管理では大きく取り戻す方法より、浅く抑える方法に重点を置きます。10%減なら約11%の利益で戻れるので現実的です。50%減なら資金を倍にする必要があり、何年もかかることがあります。
連敗は普通に起きる
連敗とは、負けトレードが続くことです。勝率が45%なら負ける確率は55%で、次の5トレードがすべて負ける確率は 0.55の5乗、約5%です。まれに見えますが、200トレードの中で5連敗以上が1回でも出る確率はほぼ確実で、8連敗以上も約半数の並びで起きます。
勝率45%・200トレードのシミュレーションでは、最長連敗の中央値は8、90パーセンタイルは11でした。その連敗でいくら減るかは、1トレードのリスクで決まります。
| 1トレードのリスク | 5連敗後 | 8連敗後 | 11連敗後 |
|---|---|---|---|
| 1% | -4.9% | -7.7% | -10.5% |
| 2% | -9.6% | -14.9% | -19.9% |
| 5% | -22.6% | -33.7% | -43.1% |
| 10% | -41.0% | -57.0% | -68.6% |
この表は、負けのたびに現在の残高の一定割合を失う計算です。残高が減るとリスク金額も小さくなります。1%なら90パーセンタイルの連敗でも資金の約1割で済みます。5%なら40%以上が消え、回復にはさらに約+76%が必要です。
私たちのデータ:リスク率とドローダウン
勝率45%、リワード1.5R(1トレードあたりの期待値は +0.125R で、プラス)の手法を、200トレードで2万回シミュレーションしました。変えたのは1トレードのリスク率だけです。
| 1トレードのリスク | 最大ドローダウンの中央値 | ドローダウン30%以上になった割合 | 一度でも資金が半分になった割合 |
|---|---|---|---|
| 0.5% | 5.9% | 0.3%未満 | 0% |
| 1% | 11.7% | 0.3% | 0% |
| 2% | 22.5% | 19.7% | 0.1% |
| 5% | 49.2% | 96.9% | 14.2% |
| 10% | 78.3% | 100% | 49.7% |
リスク1%でも、200トレード後に元の資金を下回った試行が8.9%ありました。優位性がプラスでもこうなります。これは運だけで何が起こりうるかを示したもので、実際の手法の予測ではありません。実際の勝率やリスクリワードは分からず、もっと低いかもしれません。
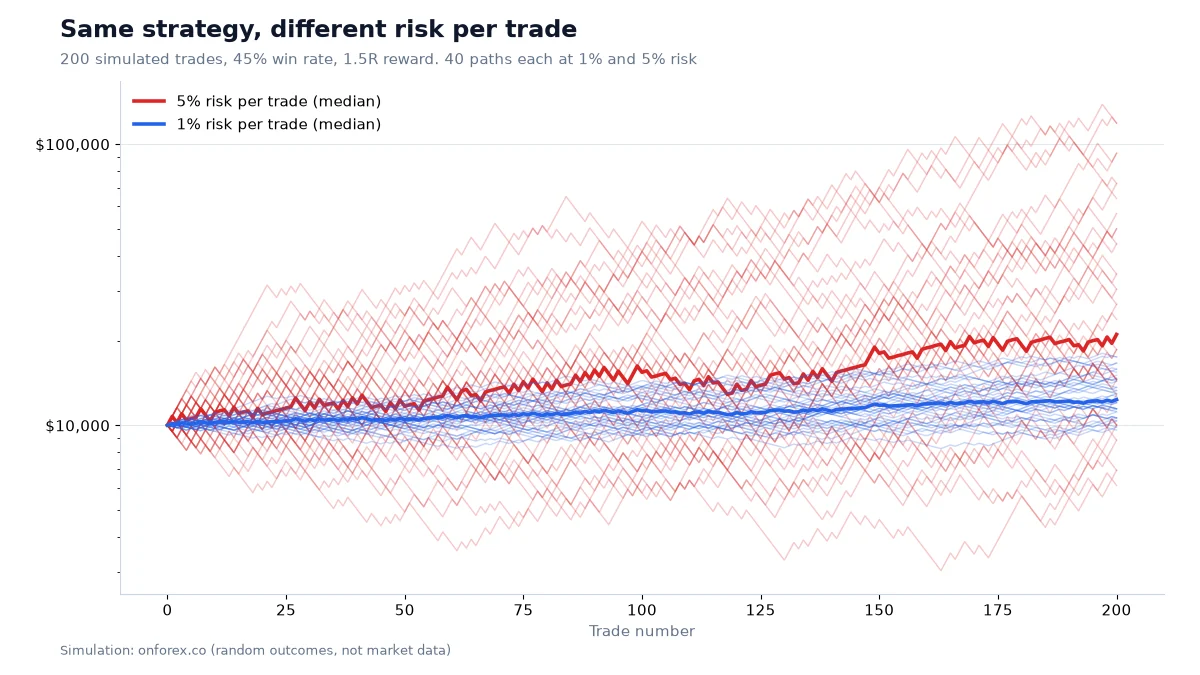
5%のほうを見てください。同じ手法でも、曲線は大きな利益から資金がほぼ消える状態まで広がり、典型的な曲線は資金の約半分を失う谷を通ります。1%の曲線はまとまっていて、最も深い谷でも耐えられる範囲です。リスク率の選び方は 1トレードのリスク で説明しています。
損失を抑えるルール
感情が高ぶったその場で決めると、たいてい間違えます。先にルールにしておきます。よく使われるものは次のとおりです。
- 1日の損失上限。 口座の2%や3Rなど、決めた額を失ったらその日はやめます。取引を始める前に書いておきます。
- 週の損失上限。 たとえば5%や6R。達したら、翌週までデモで練習するか、振り返りに充てます。
- 連敗での一時停止。 3〜4連敗したら取引を止め、計画どおりにできていたかを確認します。できていなかったなら手順を直し、できていたなら通常の変動の範囲かもしれません。
- リスクの段階的な引き下げ。 ドローダウンが10%などの水準に達したら、高値を更新するまで1トレードのリスクを半分にします。悪い局面を浅く抑え、回復の計算を現実的に保ちます。
- 最大ドローダウンでの停止。 完全に止めて手法を再検証する水準(たとえば15〜20%)を、あらかじめ書いておきます。
プロップファーム型の上限。 自己資金を使わず資金提供を受ける形式のプログラムでは、一般に1日の損失上限と、全体の最大損失の上限を決めており、どちらかを破ると終了になります。具体的な数字や、残高基準か有効証拠金基準か、固定か追随式かは会社ごとに違うため、個別の規約を確認してください。個人の口座でも、最悪のケースに上限を決めると、悪い局面を耐えられるポジションサイズになるという点では参考になります。
どのルールも、冷静なときに決め、トレード計画に書き、「提案」ではなく「決まり」として扱います。トレード心理 と リスク管理 もご覧ください。
ドローダウンの記録のつけ方
- 毎日の取引終了時(トレード回数が少ないなら決済のたび)に、有効証拠金を記録する。
- 表計算ソフトで、最高値の列を作る(
=MAX($B$2:B2))。 - 隣にドローダウンの列を作る(
=(C2-B2)/C2)。 - 1トレードあたりのRと、その累計の列を足す。
- 毎月、最も深かったドローダウンと、高値を下回っていた最長期間を見直す。
よくある間違い
- 負けたあとにロットを倍にする。 連敗中に次の損失を最も大きくする方法です。一定の割合で張るルールなら、資金が減るにつれて張る額も減ります。コインの裏表(勝率50%、1:1)で200トレードを2万回試した実験では、負けるたびに倍にすると62.8%の口座が破綻し、一定の1%では破綻は0%でした。1トレードのリスク も参照してください。
- 損切りを動かす・外す。 損失が計画の-1Rを超え、ドローダウンが深くなります。指標発表前後や寄り付きではスプレッドが広がり、損切りがスリッページで滑ることもあるため、余裕を持たせます。スリッページ も参考にしてください。
- 含み損を見ない。 証拠金の計算に使われるのは、残高ではなく有効証拠金です。
- 上限を破って続ける。 上限を破りたくなる日こそ、上限がいちばん必要な日です。
- 少ないトレード数で手法を判断する。 8連敗は手法が壊れた証拠とは限りません。テスト結果をはるかに超えるドローダウンのほうが警告になります。
- 「優位性はプラスだから」と大きなリスクを取る。 優位性がプラスでも大きなドローダウンは避けられません。上の表のとおりです。
関連ページ
データ出典:OnForex のモンテカルロ分析。1回200トレード、2万回。勝率45%、リワード1.5R、1トレードで現在の残高の一定割合をリスクにする設定。スプレッド、スリッページ、窓開け、相場環境の変化は反映していません。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。シミュレーションの結果は実際の結果を予測するものではありません。1日・週の損失上限はリスクを減らしますが、相場が急変すると損切りが約定価格より不利になることがあり、なくすことはできません。本ページは投資助言ではありません。
関連記事
FXのポジションサイズ計算方法|適切なロット数の決め方
FXトレードで最重要のリスク管理スキル「ポジションサイジング」を解説。1トレードの最大リスク設定、pips計算、ロット数の算出方法を具体的な計算例とともに紹介します。
FXのpips(ピップス)とは?意味・計算方法・1pipsの金額を例題で解説
FXのpips(ピップス)の意味と、ドル円・ユーロドル・ゴールドの1pipsの金額の計算方法を例題つきで解説。ロット別の損益早見表、損切り幅からロットを逆算する方法も整理します。
マーケットストラクチャーとは?BOS・MSS・CHoCHの見方
マーケットストラクチャーとは何か。HH・HL・LH・LLの付け方、BOSとMSS(CHoCH)の違い、internal / swing structure、複数時間足の使い方を実測データ付きで解説します。
FXの税金ガイド2026|日本と海外各国の課税ルール
FX取引の税金を国別に解説。日本の雑所得課税、インド・ケニア・南アフリカ・ナイジェリアの課税ルールを2026年最新情報でまとめた実務ガイド。
ダウ理論とは?6つの基本法則とFXでのトレンド判断の使い方を図解
ダウ理論とは何か。6つの基本法則を平易に解説し、高値・安値の並びでトレンドを定義する方法と、為替チャートで使える点・使えない点を、実測データ付きで整理します。
パラボリックSARとは?設定・計算式・見方と検証結果
パラボリックSARの計算式と0.02・0.2の設定、ドットの見方、騙しが多い理由を解説。4時間足で「反転のたびに売買を切り替える」検証をした結果も、4つの市場で紹介します。