FX 資金管理のやり方|1トレードのリスク・ロット計算・ドローダウン上限
FXの資金管理を、1トレードのリスク設定、損切りからのロット計算、リスクリワードと勝率、ドローダウンの上限、マーチンゲールの危険まで、実際のトレード計画とシミュレーション結果で解説します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
FXの資金管理とは、1回の損失額、同時に持つリスクの合計、損失が続いたときの停止ルールを、取引の前に数字で決めておくことです。手法の勝率を上げるための工夫ではなく、負けが続いても口座を残し、次の機会に参加できる状態を保つための決まりです。
多くの人が最初に失敗するのは、手法の選び方よりも資金の扱い方です。このページでは、リスクの決め方、損切りからのロット数の計算、リスクリワードと勝率の関係、ドローダウンの上限、マーチンゲールやナンピンの危険を、実際のEURUSDのトレード計画と、当サイトのシミュレーション結果を使って順に説明します。
開示:OnForex は、このページの Exness へのリンクから紹介報酬を受け取ることがあります。内容は一般的な教育を目的としたもので、投資助言ではありません。
目次
- 資金管理・リスク管理・トレード管理の違い
- 資金管理の全体像(早見表)
- 1トレードのリスクを決める
- ロット数の計算:実際のトレード計画で
- 損切りの置き方
- リスクリワードと損益分岐の勝率
- 同時に持つリスクと相関
- 1日・1週間の損失上限
- ドローダウンの上限と回復
- マーチンゲールとナンピンの危険
- 当サイトのシミュレーション結果
- よくある間違い
- 資金管理チェックリスト
資金管理・リスク管理・トレード管理の違い
似た言葉が混ざりやすいので、役割を分けます。
| 用語 | 決めること | 例 |
|---|---|---|
| 資金管理 | 口座資金のうち、いくらをリスクにするか | 1トレードのリスクは1%、1日の損失上限は3% |
| リスク管理 | 損失を抑える仕組み全般 | 損切り、同時保有の上限、指標前の見送り |
| トレード管理 | エントリー後の扱い | 建値(BE)への移動、部分利確、トレーリング |
この3つは重なっていますが、考える順番があります。資金管理が先で、そこから損切りの位置とロット数が決まり、エントリー後の動きはトレード管理で扱います。リスク管理の広い話は リスク管理 をご覧ください。
資金管理の全体像(早見表)
あくまで例であり、決まった正解ではありません。重要なのは、自分の数字を書き出し、直近の成績に関係なく同じ数字を守ることです。
| 項目 | 目安の例 | 理由 |
|---|---|---|
| 1トレードのリスク | 口座の0.5〜2% | 連敗でも口座が大きく減らない |
| 同時に持つリスクの合計 | 2〜3% | 相関の高い通貨ペアは1つの大きなポジションとして動く |
| 1日の損失上限 | 2〜3% | 取り返そうとする取引を止める |
| 1週間の損失上限 | 5%前後 | 調子の悪い週に引き際を作る |
| ドローダウンの段階 | 10%でリスク半分、20%で停止して検証 | 回復に必要な利益が急に増えるため |
| 最低のリスクリワード | 1:1.5以上 | 勝率が半分以下でも成り立つ余地を作る |
1トレードのリスクを決める
リスクとは、損切りにかかったときに失う金額です。ポジションの大きさや必要証拠金ではありません。
リスク金額 = 口座資金 × リスク率
口座1,000ドル(約15万円)でリスク1%なら、リスク金額は10ドル(約1,500円)です。損切りが近くても遠くても、損切りにかかったときの損失は約10ドルになるように、ロット数のほうを調整します。ロット数を毎回同じにすると、損切り幅によって1回の損失が大きくばらつきます。揃えるべきなのは、ロットではなくリスクです。
リスク率の決め方、2%ルール、ケリー基準の注意点は 1トレードのリスク で詳しく説明しています。
連敗にどれだけ耐えられるかの目安として、10連敗したときの口座の残りを計算しました。1回の損失を、その時点の資金に対する割合として複利で引いた結果です。
| 1トレードのリスク | 10連敗後の口座 | 元に戻すのに必要な利益 |
|---|---|---|
| 1% | 約90.4%(-9.6%) | +10.6% |
| 2% | 約81.7%(-18.3%) | +22.4% |
| 5% | 約59.9%(-40.1%) | +67.0% |
| 10% | 約34.9%(-65.1%) | +186.8% |
1%なら10連敗しても1割弱の損失で済みます。10%なら、10連敗で口座の3分の1しか残りません。連敗は手法の欠陥ではなく、確率的に起こるものです。
ロット数の計算:実際のトレード計画で
ロット数は、リスク金額 ÷(損切り幅のpips × 1ロットあたりのpip価値) で求めます。pipsの考え方は pip価値、ロットの単位は ロットの解説 をご覧ください。
2026年10月28日14:00 UTC のEURUSD 1時間足で、実際の計画を計算します。
- エントリー:1.11321(強気のオーダーブロックの上端)
- 損切り:1.11247(オーダーブロックの下に、ATRの0.2倍の余裕を足した位置)
- 損切り幅:1.11321 − 1.11247 = 0.00074、つまり 7.4pips
- 利確の目標:損切り幅の2倍(2R)の 1.11469
- 口座1,000ドル、リスク1%、USD口座でEURUSDの1ロットのpip価値は約10ドル
計算は次の通りです。
- リスク金額 = 1,000 × 1% = 10ドル
- ロット数 = 10 ÷(7.4 × 10)= 0.135 → 切り捨てて 0.13ロット
- 損切りにかかった場合の損失 = 0.13 × 7.4 × 10 ≒ 9.6ドル(口座の0.96%、約1,440円)
- 2Rに届いた場合の利益 ≒ 0.13 × 14.8 × 10 ≒ 19.2ドル(約2,880円)
端数は切り捨てます。切り上げて0.14ロットにすると、損失が約10.4ドルとなり、自分で決めたルールをわずかに超えます。
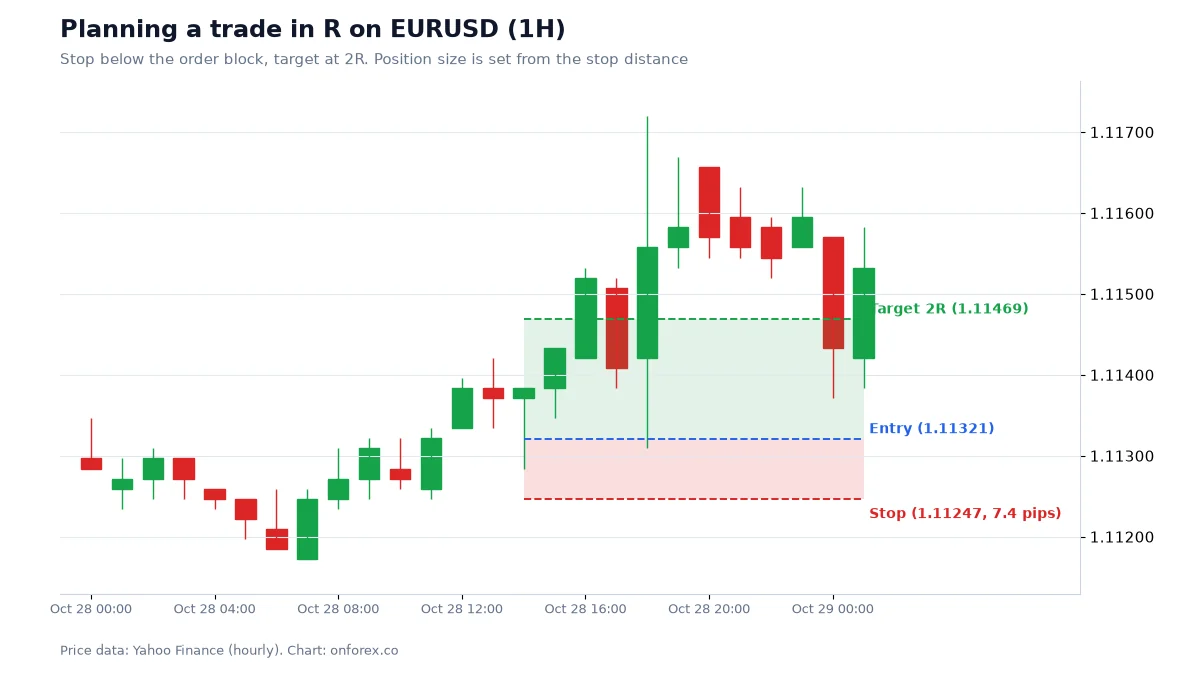
この図のポイントは、利益や損失を「円」ではなく「R」(1回のリスクを1とした単位)で見ていることです。損切りが-1R、目標が+2Rです。口座が大きくなってもRで考えれば同じ計画の書き方ができます。
実務での注意が3つあります。
- 損切り幅は実際の約定価格から測る。 指標発表や市場の寄り付きの前後ではスプレッドが広がり、水準のすぐ近くに置いた損切りが、スプレッドだけでかかることがあります。
- 損切りはスリッページで悪く約定することがある。 窓開けや急変動では、指定した価格より不利な価格になり、実際の損失が1Rを超えます。
- 円口座・クロス円ではpip価値を換算する。 通貨ペアの決済通貨が口座通貨と違う場合は、そのままの数字を使えません。
損切りの置き方
損切りは、自分の考えが外れたことをチャート上で示す地点に置きます。金額の都合で置くものではありません。
- 買いなら、直近のスイング安値や、オーダーブロックの下など、割れたら構造が変わる地点の少し下。
- 売りなら、その逆。
- 「少し下」の余裕は、ATR(平均的な値幅)を目安にする。余裕がなさすぎると、ヒゲで拾われる。
損切りを置く順番は、先に損切り位置を決め、そこからロット数を逆算することです。ロットを先に決めて損切りを近づけると、通常の揺れで損切りにかかります。
当サイトでは、ランダムなタイミング・方向でエントリーしたとき、その後24時間以内に損切りがかかった割合を、損切り幅(ATR14の何倍か)ごとに数えました。0.5倍で約86〜88%、1倍で73〜78%、1.5倍で61〜66%、2倍で51〜56%、3倍で34〜40%でした(EURUSD、GBPUSD、USDJPY、XAUUSDの4つ)。損切りを近づけるほど、かかりやすくなります。
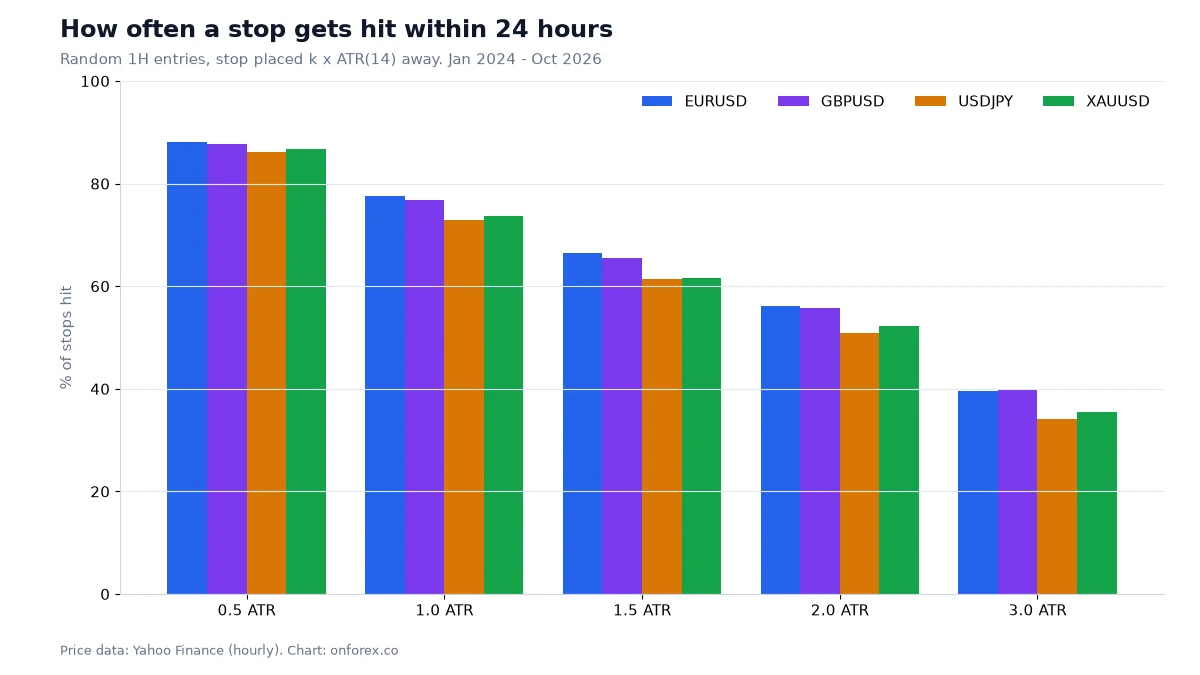
損切りを狭く置くとロットを大きくできますが、かかる回数も増えます。詳しい考え方は 損切り と ATR をご覧ください。
リスクリワードと損益分岐の勝率
リスクリワードは、損切り幅に対する利確幅の比です。損切り7.4pips、利確14.8pipsなら1:2です。損小利大とは、利益を損失より大きくする考え方で、リスクリワードが1:1より大きいことを指します。
損益分岐の勝率は、次の式で表せます。
損益分岐の勝率 = 1 ÷(1 + リワード)
| リスクリワード | 損益分岐の勝率(コスト前) |
|---|---|
| 1:0.5 | 67% |
| 1:1 | 50% |
| 1:1.5 | 40% |
| 1:2 | 33% |
| 1:3 | 25% |
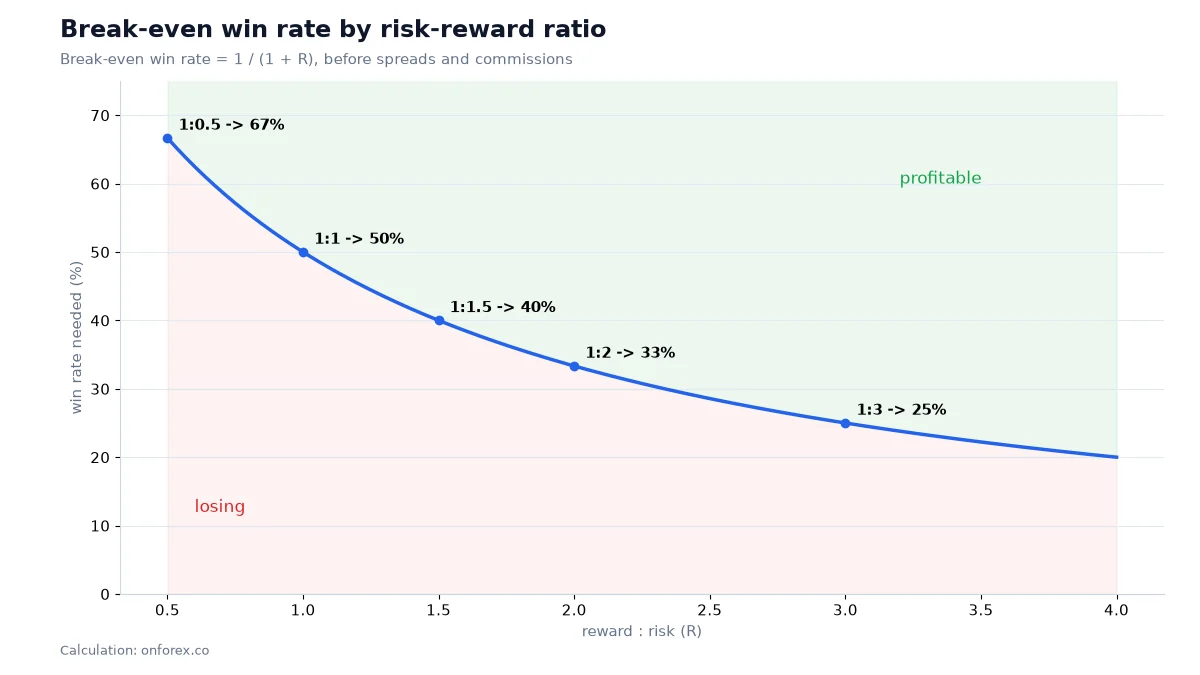
ここで誤解しやすい点が2つあります。
- リスクリワードを大きくすると、勝率は下がるのが普通。 利確を遠くに置くほど、届かずに戻る回数が増えます。1:3にして勝率が25%を割れば、むしろ損です。
- 勝率だけで手法を評価しない。 勝率70%でも、リスクリワードが1:0.3なら、1回の負けで数回分の利益が消えます。
1トレードあたりの期待値は、勝率 × リワード − 負け率 × 1 をRで表します。たとえば勝率45%、リワード1.5Rなら、0.45 × 1.5 − 0.55 = +0.125R です。コストを入れても残るかを、必ず確認します。リスクリワードの詳細は リスクリワード にあります。
同時に持つリスクと相関
複数の通貨ペアを同時に持つとき、リスクは単純な足し算では済みません。相関とは、値動きが同じ方向に連動する度合いです。EURUSDとGBPUSDは同じ方向に動くことが多いため、両方を買うと、実質的に同じ方向に大きく賭けていることになります。
- 1トレードのリスクが1%でも、相関の高い2つを同時に持てば、実質は2%近いリスク。
- 同時に持つリスクの合計に上限(例:2〜3%)を作る。
- ドル買い(USDが買われる)に偏るなど、同じ材料で一斉に負ける組み合わせを避ける。
建玉が増えるほど、1つの指標発表で全部が不利に動くおそれが高まります。相関については ポジションサイズ と合わせて確認してください。
1日・1週間の損失上限
連敗した日は、判断が荒れやすくなります。取り返そうとして、ルールにないトレードを入れることが、最も口座を傷つけます。これを防ぐのが、損失の上限です。
- 1日の上限: 口座の2〜3%(または、3連敗)に達したら、その日は取引を止める。
- 1週間の上限: 5%前後に達したら、その週は新規を入れない。
- 上限に達したら、チャートを閉じて、記録だけを残す。
数字は自分のリスク率に合わせて決めます。リスク1%なら、1日の上限3%は「3連敗で終了」と同じ意味です。上限は、取引の前に紙に書いておきます。損失の最中に決めると、基準が甘くなります。感情の扱いは トレード心理 でも説明しています。
ドローダウンの上限と回復
ドローダウンとは、資金が直近の最高値から減った割合です。資金が10,000ドルから8,000ドルに減れば、ドローダウンは20%です。詳しくは ドローダウン で説明しています。
ドローダウンの重要な性質は、回復に必要な利益が、損失よりも速く増えることです。20%減ると、元に戻すには+25%が必要です。
| ドローダウン | 元に戻すのに必要な利益 |
|---|---|
| -10% | +11% |
| -20% | +25% |
| -30% | +43% |
| -40% | +67% |
| -50% | +100% |
| -60% | +150% |
| -70% | +233% |
| -80% | +400% |
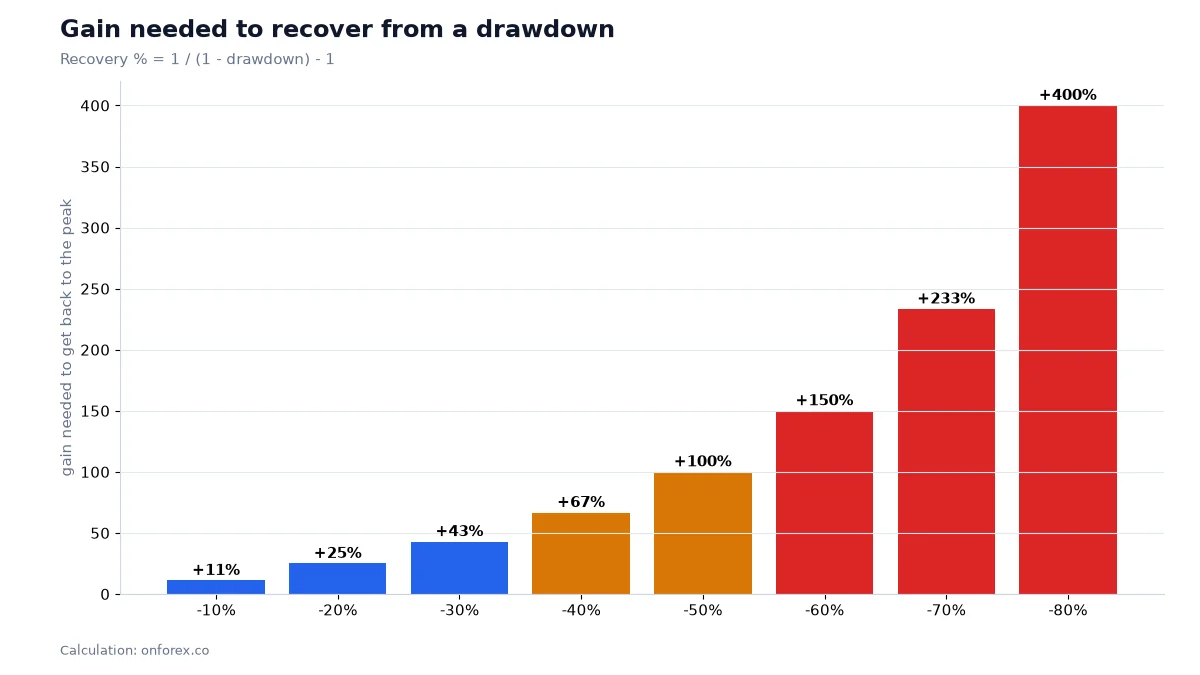
そこで、段階的な対応をあらかじめ決めておきます。
- ドローダウン10%: 1トレードのリスクを半分にする。
- ドローダウン20%: 新規の取引を止めて、記録を見直す。検証の結果、手法に問題がなければ、さらに小さいリスクで再開する。
- 資金が戻るまで: リスクを元に戻すのは、資金が直近の最高値の近くまで回復してからにする。
あくまで一例です。大切なのは、損失が大きくなってから決めるのではなく、取引を始める前に数字で決めておくことです。
マーチンゲールとナンピンの危険
マーチンゲール法は、負けるたびに賭け金を倍にして、1回の勝ちで全部を取り戻そうとする方法です。ナンピンは、含み損を抱えたポジションに追加で同じ方向のポジションを建てて、平均の取得価格を下げる方法です。どちらも、状況が悪いときほどポジションが大きくなるという同じ構造を持っています。
当サイトで、優位性もコストもない条件(勝率50%、リスクリワード1:1)のコイン投げを、200トレード、2万回シミュレーションしました。最初の賭け金は、開始時の資金の1%です。
| やり方 | 破綻した割合 | 最終資金の中央値(開始を1とする) |
|---|---|---|
| 負けるたびに2倍 | 62.8% | 0.57 |
| 負けるたびに1.5倍 | 15.4% | 1.10 |
| 常に資金の1%を固定 | 0% | 0.99 |
ここでの「破綻」は、次の賭け金を出せなくなった、または資金が10%まで減った場合を指します。
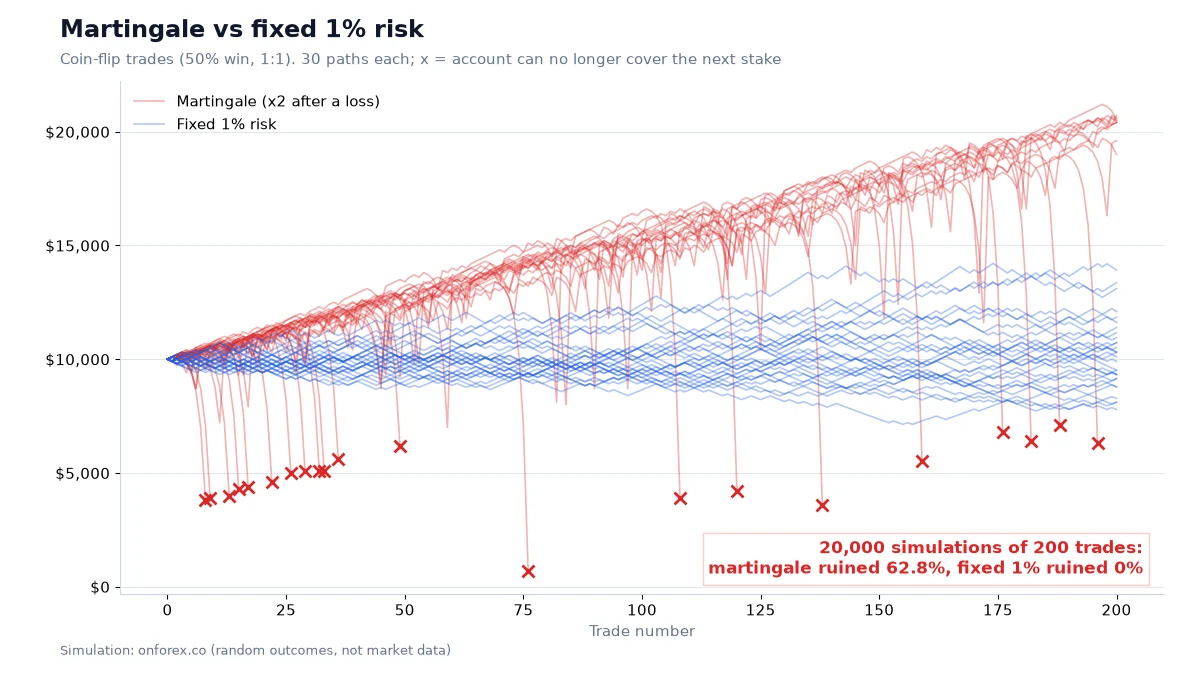
マーチンゲールは、小さな利益が続く間は「うまくいっている」ように見えます。しかし、連敗は必ず起こります。そこで賭け金が急に大きくなり、一度の連敗で、それまでの小さな利益をすべて失います。詳しくは マーチンゲール法 で扱っています。ナンピンも、損切りを置かないまま追加を繰り返すと、構造は同じです。
当サイトのシミュレーション結果
出典は、OnForex のモンテカルロ分析です。勝率45%、リワード1.5R(1トレードの期待値は +0.125R で、プラス)の手法を、200トレード、2万回シミュレーションしました。変えたのは、1トレードのリスク率だけです。
| 1トレードのリスク | 最大ドローダウンの中央値 | ドローダウン30%以上になった割合 | 一度でも資金が半分になった割合 |
|---|---|---|---|
| 0.5% | 5.9% | 0.3%未満 | 0% |
| 1% | 11.7% | 0.3% | 0% |
| 2% | 22.5% | 19.7% | 0.1% |
| 5% | 49.2% | 96.9% | 14.2% |
| 10% | 78.3% | 100% | 49.7% |
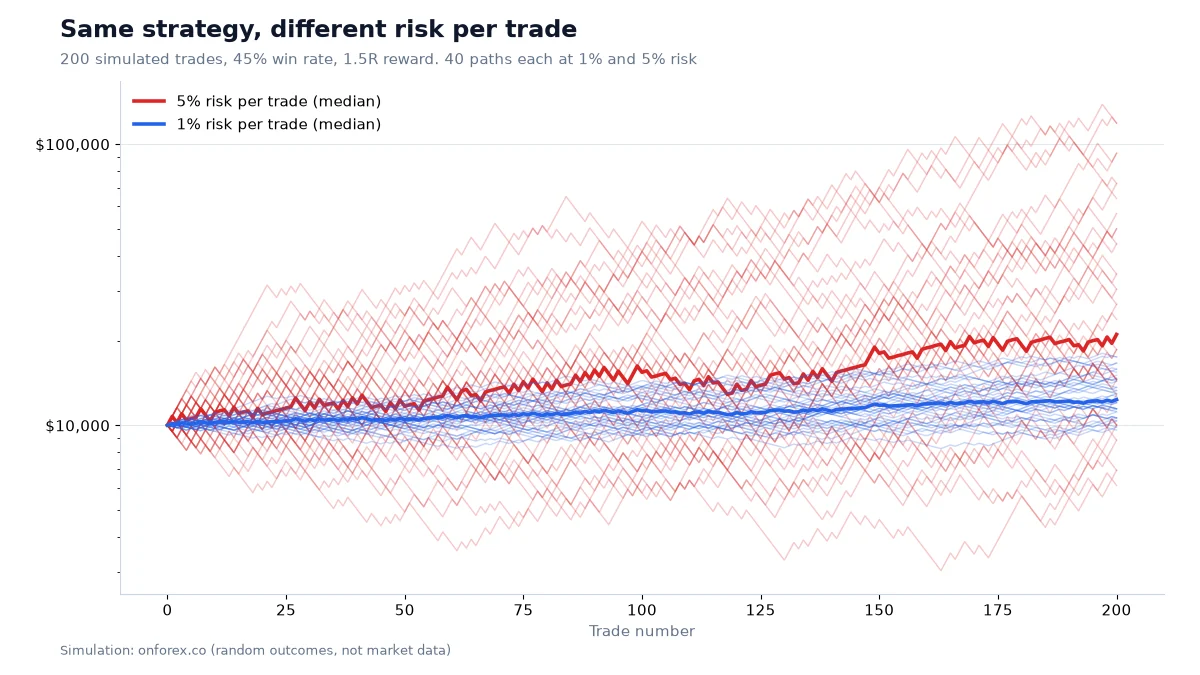
読み取れることは次の通りです。
- 優位性がプラスでも、リスク率が大きいと、ほとんどの試行で30%以上のドローダウンが出る(5%で96.9%)。
- リスク1%でも、200トレード後に開始時の資金を下回った試行が8.9%あった。優位性が小さいと、期間が短い間は結果がばらつく。
- 200トレード中の最長の連敗は、中央値が8回、90パーセンタイルが11回だった。10回前後の連敗は、普通に起こる。
なお、この結果はスプレッド、スリッページ、窓開けを反映していません。実際の成績はこれより悪くなる方向にぶれます。
よくある間違い
- ロットを固定して、損切りの幅を気にしない。 揃えるのは、ロットではなくリスクです。
- 利確目標からロットを決める。 起点は損切りです。
- 端数を切り上げる。 切り捨てが基本です。
- 連勝のあとでリスクを上げる。 変動が戻ったときに、利益を返します。
- 負けを取り返そうとしてロットを増やす。 マーチンゲールと同じ構造です。
- 損切りを動かす(広げる)。 損失が計画より大きくなります。建値への移動は、利益が出てから考えます。
- 証拠金と、リスクを混同する。 証拠金は建玉を持つための担保で、リスクは損切りにかかったときの損失です。証拠金 をご覧ください。
- 指標発表や寄り付きを無視する。 スプレッドが広がり、損切りが滑ります。時間帯は 取引時間帯 で確認できます。
- 記録を取らない。 数字を決めても、守れているかを確認しなければ意味がありません。
資金管理チェックリスト
取引の前に、次の項目を書き出します。
- 1トレードのリスク率は何%か(例:1%)。
- このトレードの損切り位置と、損切り幅(pips)は何か。
- ロット数は、リスク金額 ÷(損切り幅 × pip価値)で計算したか。端数は切り捨てたか。
- 利確の目標は何か。リスクリワードは1:1.5以上か。
- 今持っているポジションと合わせて、リスクの合計が上限を超えないか。相関の高い通貨ペアはないか。
- 今日の損失は、1日の上限に近くないか。
- 指標発表や寄り付きが近くないか。
- 結果を、金額ではなく「R」で記録する準備はあるか。
最初はデモ口座で、ルール通りに30〜50回記録を取ってから、少額で試す方法が現実的です。価格の読み方は プライスアクション、手法の選び方は FXの手法 も参考にしてください。
関連ページ
データ出典:OnForex のモンテカルロ分析(1回200トレード、2万回。勝率45%、リワード1.5R、1トレードで現在の資金の一定割合をリスク)。マーチンゲールのシミュレーション(コイン投げ、勝率50%、1:1、200トレード、2万回)。損切りがかかった割合とトレード計画:Yahoo Finance の1時間足を用いた OnForex の分析(2024年1月〜2026年10月。ゴールドは2024年6月〜、COMEXのゴールド先物。トレード計画はEURUSD、2026年10月28日)。スプレッド、スリッページ、窓開けは反映していません。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。資金管理は1回あたりの損失を抑えますが、スリッページや窓開けまでは抑えられず、利益を保証するものではありません。例は教育目的で、どれだけリスクを取るべきかの助言ではありません。
関連記事
FXを始めるのに必要な資金は? — 現実的なガイド2026
FXを始めるのに実際いくら必要か?最低入金額、リスク管理に基づく資金計算、口座サイズ別シナリオを2026年版で解説。
FXのリスク管理|1トレードのリスク・損切り・ロットの全体像
FXのリスク管理を、1トレードのリスク(%)、損切り、ポジションサイズ、リスクリワード、実効レバレッジ、日次の損失上限まで全体像で解説。計算例つきで各ページへ案内します。
SMC(スマートマネーコンセプト)とは?ICT用語と実測データ
SMC(スマートマネーコンセプト)とは何か、BOS・オーダーブロック・FVGなどICT用語の意味、トップダウンの見方、4市場の実測データから分かった限界までを解説します。
FXブローカーとは?仕組み・収益源・登録の確認方法と選び方
FXブローカーとは何か、取引の仕組み、収益源、金融庁の登録の確認方法を解説。fxブローカーの選び方と、ランキングを見るときの注意点も整理します。
プレミアム・ディスカウントとは?ディーリングレンジとOTEの使い方
ICTのプレミアム・ディスカウントの意味、ディーリングレンジの引き方、50%のイクイリブリアム、OTE(62%・70.5%・79%)の使い方を、数値例と実測データで解説します。
フィボナッチ・リトレースメントの引き方と見方|1,135回の押しで検証
フィボナッチ・リトレースメントの引き方、38.2%・50%・61.8%の意味、エクステンションの使い方を解説。1,135回の押し・戻りで、価格が本当にこの水準を意識するかを確かめました。