ATRとは?計算方法と設定値、損切り幅・ロットの決め方を解説
ATR(アベレージ・トゥルー・レンジ)の計算を例題つきで解説。14期間の設定、ATRを使った損切り幅とロットの決め方、時間帯別の値幅、当サイトの損切りヒット率データも紹介します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
**ATR(Average True Range、平均真の値幅)**とは、ローソク足1本が通常どれくらい動くかを、pipsなどの価格の単位で示すボラティリティ(値動きの大きさ)の指標です。方向は示しません。主な使い方は3つあります。いまの相場に合った距離に損切りを置くこと、その損切り幅からロットを決めること、相場が静かか活発かを測ることです。
開示: 当サイトは、本ページの Exness へのリンクから紹介報酬を受け取ることがあります。本ページは一般的な教育情報であり、投資助言ではありません。
このページでは、例題つきの計算方法、よく使われる設定値、ATRを損切り幅とロットに変える手順、時間帯ごとのATRの違い、そして当サイトの「ATRで置いた損切りはどれくらい触れられるか」のデータを説明します。
ATRは何を測るか
ATRは、J・ウェルズ・ワイルダー・ジュニアが1978年の著書『New Concepts in Technical Trading Systems』で紹介した指標です。答えるのは、「いまのローソク足はどれくらい大きいか」という一つの問いです。EURUSD の1時間足で14期間のATRが15pipsなら、直近のローソク足は、ギャップを含めて、安値から高値まで平均で約15pips動いたということです。
実用上のポイントは3つあります。
- ATRは時間足で変わります。15分足の14本と日足の14本では、数字が大きく違います。
- ATRは銘柄で変わります。EURUSD の15は15pipsですが、ゴールドなら数ドルになることがあります。
- ATRには方向がありません。同じ幅の上昇でも下落でも、同じ数字になります。
ATRの計算方法
最初に、各ローソク足の**トゥルーレンジ(TR)**を求めます。次の3つのうち、最も大きいものです。
- 今のローソク足の高値 − 安値
- 今の高値 − 前の終値(絶対値)
- 今の安値 − 前の終値(絶対値)
2と3は、ギャップを含めるためのものです。始値が前の終値から大きく離れて始まると、高値 − 安値だけでは動きを小さく見積もってしまいます。
ATRは、このトゥルーレンジの平均です。ワイルダーの元の方法では、平滑化した平均を使います。
ATR = (前のATR × (n − 1) + 今のTR) ÷ n
n は期間で、通常は14です。MetaTrader など多くのプラットフォームは、TRの単純移動平均を使うので、ワイルダー式の値と少し違うことがあります。考え方は同じです。
例題(説明用の数字)
以下は、EURUSD の1時間足での計算を示すために作った数字です。
| ローソク足 | 前の終値 | 高値 | 安値 | 高値−安値 | |高値−前の終値| | |安値−前の終値| | トゥルーレンジ |
|---|---|---|---|---|---|---|---|
| 1本目 | 1.1030 | 1.1050 | 1.1020 | 30 | 20 | 10 | 30pips |
| 2本目 | 1.1045 | 1.1060 | 1.1035 | 25 | 15 | 10 | 25pips |
| 3本目 | 1.1040 | 1.1100 | 1.1050 | 50 | 60 | 10 | 60pips |
3本目は、前の終値より上で始まり、高値 − 前の終値(60pips)が、そのローソク足自身の幅(50pips)より大きくなっています。そのため、トゥルーレンジは50ではなく60pipsです。
3本目の前の14期間ATRが15pipsだったとして、ワイルダー式で計算します。
3本目のあとのATR = (15 × 13 + 60) ÷ 14 = 255 ÷ 14 = 約18.2pips
大きな1本のローソク足で、ATRは15から18.2pipsに上がりました。平均を平滑化しているので、ATRは遅れて動きます。大きな足が出たあとに上がり、そのあとゆっくり下がります。
ATRの設定値
| 期間 | 特徴 | よくある使い方 |
|---|---|---|
| 7 | 反応が速く、ノイズが多い | 短期のスキャルピング、狭いトレーリング |
| 14 | 標準で最も広く使われる | デイトレード、スイングの損切り、ロット計算 |
| 21 | 滑らか | スイング、損切りの変更を減らしたいとき |
| 50 | 遅く、「普段の水準」を表す | 今のボラティリティが平均より高いか低いかを見る |
実践的なアドバイスは次のとおりです。
- 理由がなければ14のままにします。 多くのトレーダーと多くの検証が14を使っているので、数字を比べやすくなります。
- 時間足を、取引するチャートに合わせます。 短いノイズを無視した損切りにしたいなら、上位足のATRを使います。
- ATRを、自分の過去の値と比べます。 ATR(14)とATR(50)を比べると、ボラティリティが上がっているか下がっているかが分かります。
ATRで損切りを決める
pipsで固定した損切りは、相場の状態を無視します。10pipsの損切りは、静かな日にはちょうどよくても、指標発表の日には狭すぎます。ATRを使う損切りは、状況に合わせて幅が変わります。
代表的な方法は2つあります。
- エントリーからの距離で決める。 買いなら、損切り = エントリー − (倍率 × ATR)、売りなら加算します。
- 構造の外側に余裕を足す。 直近の安値、オーダーブロックなど、考えが間違いになる位置の外側に置き、さらに0.2〜1ATRの余裕を足して、普通のノイズで触れられないようにします。置き方の考え方は損切りのページにあります。
倍率の選び方が重要です。当サイトのデータで、ランダムなエントリーがどれくらい損切りにかかるかを調べました。
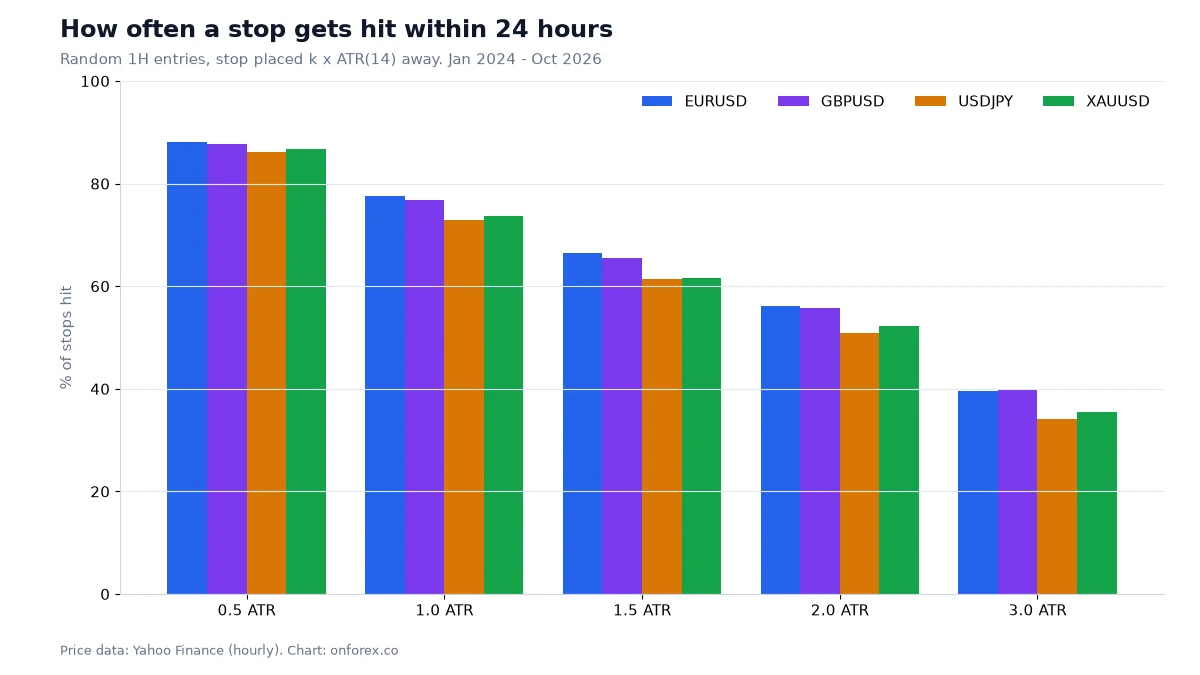
| 損切りの距離 | EURUSD | GBPUSD | USDJPY | XAUUSD |
|---|---|---|---|---|
| 0.5 × ATR | 88% | 88% | 86% | 87% |
| 1 × ATR | 78% | 77% | 73% | 74% |
| 1.5 × ATR | 66% | 66% | 61% | 62% |
| 2 × ATR | 56% | 56% | 51% | 52% |
| 3 × ATR | 40% | 40% | 34% | 35% |
出典: OnForex による Yahoo Finance の1時間足の分析(2024年1月〜2026年10月、ゴールドは2024年6月〜2026年10月、COMEX 金先物)。任意の時間にランダムにエントリーし、k × ATR(14)の距離に損切りを置いた場合に、その後24時間以内に価格が損切りに触れた割合です。
この表から分かることは次のとおりです。
- 0.5ATRの損切りは、1日以内に10回中約9回触れます。ほとんどノイズです。
- 1ATRの損切りは、4回に3回触れます。初心者が無意識にこの幅を使い、「相場が自分の損切りを狙っている」と感じることがあります。
- 2〜3ATRの損切りはずっと触れにくくなりますが、同じリスクのためにポジションを小さくする必要があります(次の節で示します)。
- これはランダムなエントリーの結果です。実際のセットアップには場所の理由があり、構造の裏に置いた損切りは、この基準より良くも悪くもなります。自分の手法で検証してください。
また、指標発表の前後やロールオーバーの時間帯にはスプレッドが広がり、値動きが速いと損切りがスリッページ(約定のずれ)を起こすため、実際の損失は計画より大きくなることがあります。スリッページとスプレッドのページも参照してください。
ATRとロット計算
ATRで損切り幅が決まれば、ポジションサイジングの式でロットが決まります。利点は、ボラティリティが変わっても、金額のリスクが同じになることです。ATRが大きければ損切りが広くなり、ポジションは小さくなります。
例(説明用): 口座残高10万円、リスク1%(1,000円)、EURUSD の1時間足、ATR(14)が15pips、損切りは1.5 × ATRとします。1ドル150円、EURUSD の1pipsあたりの価値は1ロットで約10ドル(約1,500円)とします。
- 損切り幅: 1.5 × 15 = 22.5pips
- ロット = 1,000円 ÷ (22.5 × 1,500円) = 0.0296 → 切り捨てて0.02ロット
ATRが倍の30pipsになると、同じルールで損切りは45pipsになり、1,000円 ÷ (45 × 1,500円) = 0.0148、つまり0.01ロットになります。同じ1,000円のリスクを、半分のポジションで取ることになります。
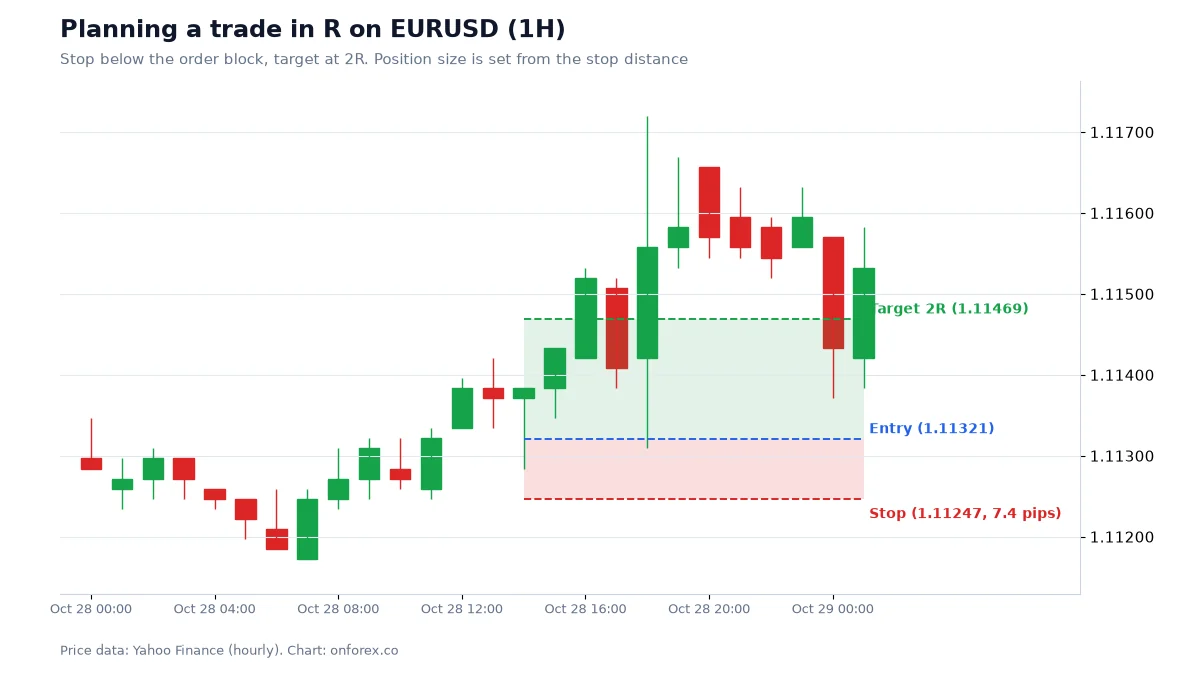
リスクリワードのページで使っているトレード計画と比べてみましょう。エントリー1.11321、損切り1.11247(オーダーブロックの下に0.2ATRの余裕を足した7.4pips)、利確1.11469(2R)です。損切りは構造とATRの余裕から決まり、ロットはそこから計算します。口座残高1,000ドルでリスク1%(10ドル)なら、10 ÷ (7.4 × 10) = 0.135、切り捨てて0.13ロットです。
時間帯ごとのATR
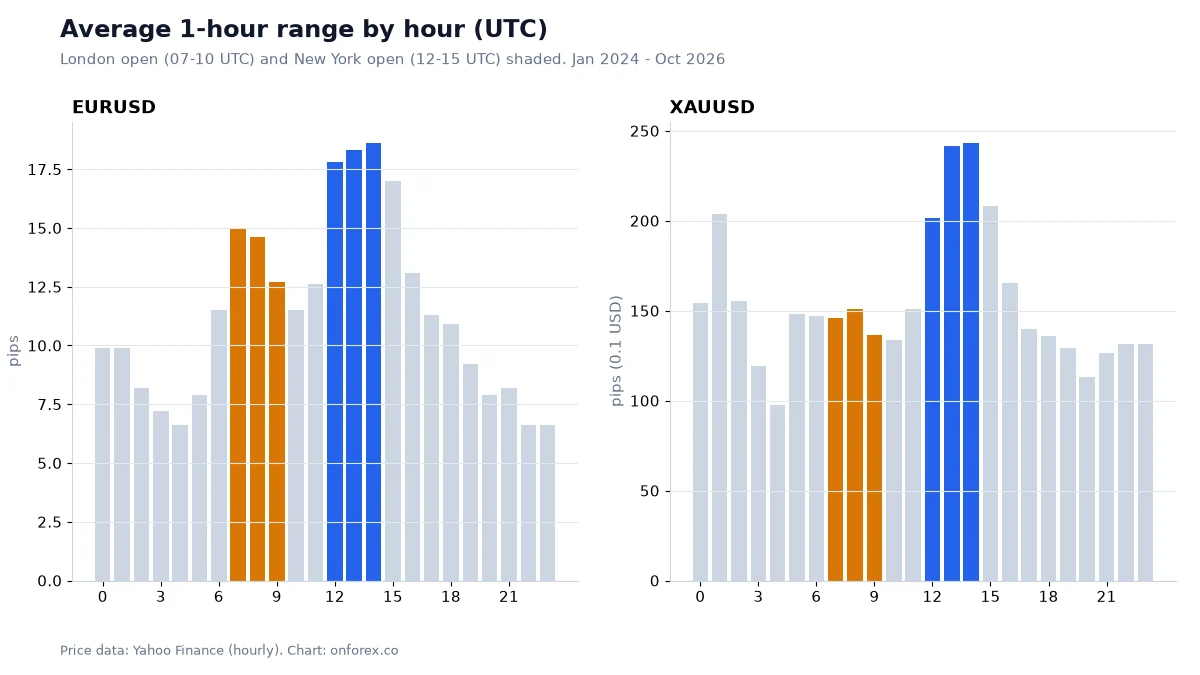
1時間足のATR(14)は、直近14時間の平均です。つまり、UTCの8時には、静かなアジア時間がまだ含まれています。ニューヨークの寄り付きでは、ロンドン時間が含まれています。どの時間にトレードするかで、数字の意味が変わります。
当サイトのデータにある1時間あたりの平均値幅は次のとおりです。
| 銘柄 | 最も静かな時間 | ピーク |
|---|---|---|
| EURUSD | 約6.6〜8pips(UTC 22〜4時) | ロンドン(UTC 7〜8時)約15pips、ニューヨーク(UTC 12〜15時)17〜18.6pips |
| GBPUSD | UTC 22〜23時に約7.5pips | UTC 14時に22.9pips |
| USDJPY | UTC 21時に約14pips | UTC 13時に約33.8pips(UTC 0時の東京時間にも31.4pips) |
| XAUUSD | 米国後半・アジア時間で約10〜13ドル | UTC 13〜14時に1時間あたり約24ドル |
実用上の影響は次のとおりです。
- 夜間のATRで置いた損切りは、ロンドンが始まって値幅が倍になると、狭すぎることがあります。
- ニューヨークのピークで置いた損切りは、そのあとの静かな時間には広すぎることがあります。
- 時間帯をまたいでトレードするなら、ロットを決める前に、自分の時間足のATRと、その時間の平均的な値幅を見比べます。取引時間のページも参照してください。
この平均は、ローソク足が大きくなりやすい時間を示すものであり、方向を示すものではありません。
ATRのその他の使い方
- トレーリングストップ。 買いなら、最高値から ATR の何倍か下に損切りを動かします。有名な「シャンデリア・エグジット」は、ATR(22)の約3倍を使います。
- 利確の目安。 ATRの2倍など、その日の値幅に合わせた距離に利確を置く人がいます。
- フィルター。 ATRが極端に低いとき(スプレッドを払えるだけの動きがない)や、極端に高いとき(指標発表のリスク)は見送ります。
- ブレイクアウトの確認。 ATRの1.5倍を超えるローソク足は、本物のブレイクアウトを示すことがありますが、いつもそうとは限りません。当サイトの1時間足データでは、構造の更新(BOS)のあと、価格がさらに1ATR進んでから、その水準の内側に終値で戻った割合は、銘柄によって約61〜68%でした。これは確率であり、シグナルではありません。
- 銘柄の比較。 ATRを価格に対する割合にすると、EURUSD とゴールドのように単位の違う銘柄を比べられます。
よくある間違い
- 倍率が小さすぎる。 0.5〜1ATRの損切りは、表のとおり、ほとんどの場合に触れられます。
- pipsの価値を忘れる。 pipsのATRは、通貨ペアのpipsの価値で金額に直す必要があります。pipの価値を参照してください。
- 時間足を混ぜる。 日足のATRを5分足のエントリーに使うと、損切りが広すぎます。
- ATRをシグナルだと考える。 ATRが上がっても、買いや売りの合図ではありません。
- 遅れを無視する。 急な動きのあとは、相場が落ち着いてもATRは数本のあいだ高いままです。急な動きの前は、ATRは低いままです。
- ロットを減らさずに損切りを広げる。 それでは金額のリスクが増えます。損切りを広げたら、ロットを小さくします。
関連ガイド
- 損切りとポジションサイジング
- 1トレードあたりのリスクとリスクリワード
- pipの価値とロット
- マーケット構造とオーダーブロック
- ナンピン・マーチンゲール法: 負けたあとにサイズを増やす危険性
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスクの警告: FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。ATRは過去のボラティリティを示すだけで、将来の値動きを予測せず、スリッページも防ぎません。本ページは教育目的の情報であり、投資助言ではありません。
関連記事
ADXの見方と設定|トレンドの強さを測るDMIの使い方と検証
ADX(平均方向性指数)と +DI・-DI の計算式、20・25・40 の目安、トレンドとレンジを見分ける使い方を解説します。4つの市場で「ADX が高いと続くか」を検証した結果も載せています。
トレーリングストップとは?建値決済・部分利確の決め方とデータ比較
FXのトレーリングストップの仕組みと置き方を解説します。建値(BE)への移動や部分利確と、同じエントリーで決済方法だけを変えた当サイトの検証結果も紹介します。
損切りとは?FXの損切り幅の決め方とロットの計算(ATR・構造)
FXの損切り(ストップロス)の置き場所を、構造・ATR・固定pipsの3方式で比較します。損切り幅とロット数の関係、スリッページ、窓開け、トレーリング、建値も解説します。
FXのポジションサイズ計算方法|適切なロット数の決め方
FXトレードで最重要のリスク管理スキル「ポジションサイジング」を解説。1トレードの最大リスク設定、pips計算、ロット数の算出方法を具体的な計算例とともに紹介します。
移動平均線の見方と使い方|SMA・EMA・200日線を9年分のデータで検証
移動平均線(MA)の計算式、SMAとEMAの違い、期間の選び方、ゴールデンクロスとパーフェクトオーダー、グランビルの法則を解説。200日線は先行指標か、9年分の日足データで確かめます。
AI FXで相場は予測できる?機械学習3モデルを4市場で検証した結果
AI FXで何ができて何ができないかを整理。機械学習3モデルを4市場で検証したウォークフォワードテストの結果と、AIトレードの宣伝を見抜くチェックリストを解説します。