トレーリングストップとは?建値決済・部分利確の決め方とデータ比較
FXのトレーリングストップの仕組みと置き方を解説します。建値(BE)への移動や部分利確と、同じエントリーで決済方法だけを変えた当サイトの検証結果も紹介します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
トレーリングストップとは、価格が有利な方向に動くと損切りの位置も一定の距離を保って追いかけ、不利な方向には戻らない損切りのことです。似た決済方法に、含み益が出たら損切りをエントリー価格に移す建値決済(建値ストップ、BE)と、ポジションの一部を先に決済する部分利確があります。当サイトが同じ EURUSD のエントリーで決済方法だけを変えて比べたところ、変わったのは勝率と利益の大きさで、平均の結果はほとんど変わりませんでした。
トレーリングストップの仕組み
EURUSD を売り、損切りをエントリーの 1 ATR 上に置いたとします。ATR(Average True Range)は直近のローソク足の平均的な値幅で、通常は 14 本で計算します。詳しくはATR の解説を参照してください。価格が下がると、トレーリングストップも下に動きます。1.5 ATR で追う設定なら、損切りは常に「これまでで一番低い終値」の 1.5 ATR 上にあります。価格がその距離だけ戻ると損切りに当たり、ポジションが決済されます。
トレーリングストップは、次の 3 つで決まります。
- 何を基準に追うか: 最もよい終値、最もよい高値・安値、スイング、移動平均線のいずれか
- どれだけ離すか: 固定の pips、ATR の倍数、構造までの距離のいずれか
- 一方向にしか動かない: 利益の側にだけ動かします。戻す方向に動かすのは、損切りを広げているだけです
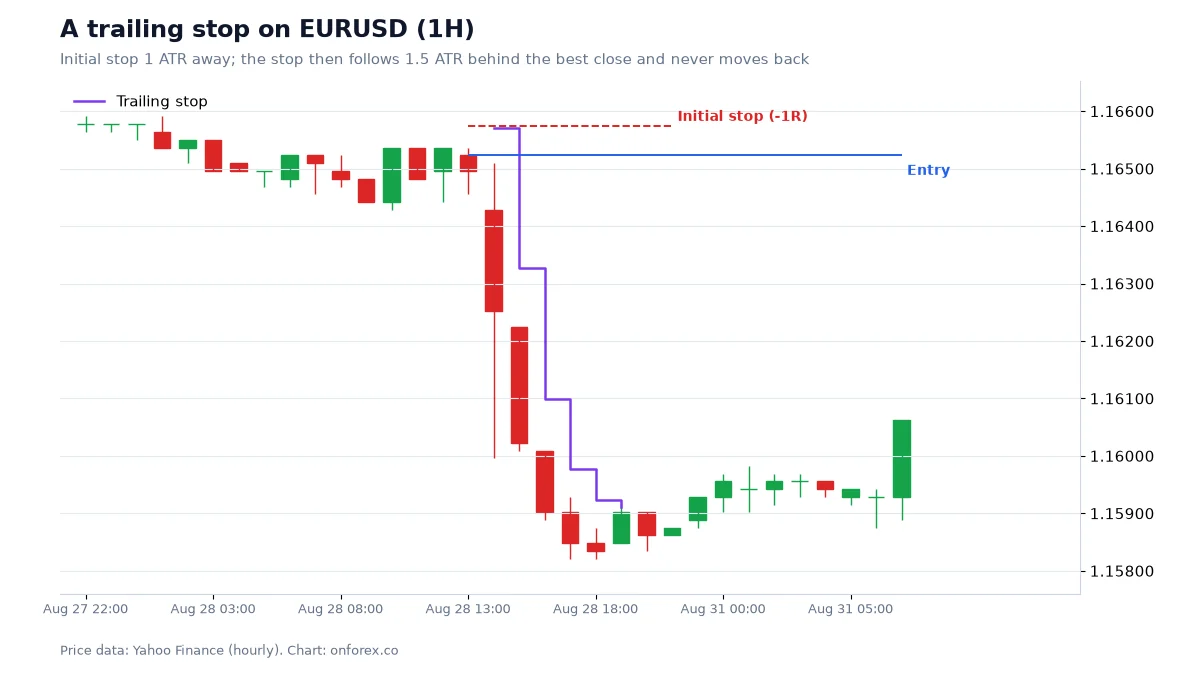
チャートでは、エントリーが 1.1652 付近、最初の損切りが 1.1657 のすぐ上です。大きな陰線が 2 本続くと、損切りは 1.1610 付近、1.1598 付近、1.1592 付近と階段状に下がります。下落の安値は 1.1582 付近で、そこからの戻りで損切りに当たりました。目標を決めずに速い下げの大部分を取れた一方、ちょうど安値で決済することはできません。この 1 枚に、トレーリングストップの長所と短所がそのまま表れています。
トレーリングストップの 4 つのやり方
| やり方 | ルール | 向いている場面 | 弱点 |
|---|---|---|---|
| 固定 pips | 価格から常に X pips 離す | 簡単で管理しやすい | ボラティリティを無視する。動きの大きい時間帯は狭すぎる |
| ATR(シャンデリア) | 最もよい終値や高値・安値から k × ATR 離す | 今の値幅に合わせられる | チャートの構造とは無関係な位置になりやすい |
| スイング | 買いなら直近の HL の下、売りなら直近の LH の上 | 相場の構造に沿う | 動く回数が少なく、速い動きでは多く返す |
| 移動平均線 | 20EMA などを終値で抜けたら決済 | トレンドを素直に追える | 反応が遅く、レンジでは振らされる |
ATR を使う(シャンデリア・エグジット)
シャンデリア・エグジットは、エントリー後の最高値(買い)や最安値(売り)から ATR の倍数だけ離して損切りを置く方法です。下の検証では、終値を基準に 1.5 ATR 離す形を使いました。倍率は大切です。当サイトのランダムなエントリーの検証では、24 時間以内に損切りに当たった割合は、1 ATR で 73〜78%、1.5 ATR で 61〜66% でした(4 市場。損切りの解説を参照)。1 ATR より狭いトレーリングは、ほとんどノイズで決済されます。
スイングを使う
買いなら、新しい**HL(Higher Low、切り上げた安値)が確定するたびに、その下へ損切りを移します。売りなら新しいLH(Lower High、切り下げた高値)**の上です。マーケットストラクチャーが崩れない限りポジションを持ち続ける考え方です。目立つスイングにはliquidity sweepが起きやすいので、少し外側に余裕を持たせます。
移動平均線を使う
ローソク足が 20EMA などの移動平均線を終値で抜けたら決済します。機械的に運用しやすい反面、反応は遅めです。価格と 20EMA・50EMA の関係は移動平均線と押し目買い・戻り売りで解説しています。
建値決済と部分利確
**建値決済(BE)**は、含み益が出たら損切りをエントリー価格に移す方法です。最悪でも損益ゼロ近く(コスト分のマイナス)で終わるようになります。部分利確は、最初の目標でポジションの一部を決済し、残りを建値の損切りで守りながら伸ばす方法です。どちらも安心感がありますが、何と引き換えになっているかはデータで見えてきます。
当サイトのデータ: 同じエントリーを 4 通りで決済
決済方法の違いだけを見るため、あえて単純なエントリーを使い、4 通りで決済しました。
- エントリー: EURUSD 1時間足で、取引日ごとに 1 回、13:00 UTC の足の始値で入る。方向は 1時間足の EMA50 の傾きに合わせる
- 最初の損切り: 1 ATR(14)。この距離を 1R(1 トレードのリスクの単位)とします(リスクリワード比を参照)
- 最長の保有: 120 本。結果は R で表し、スプレッドとスワップは含みません
出典: OnForex による Yahoo Finance の1時間足の分析(2024年1月〜2026年10月)
| 決済方法 | 勝率 | 平均 | 全額の損切り(-1R) | 3R 以上のトレード |
|---|---|---|---|---|
| 固定 2R で利確 | 32.0% | -0.04R | 68.0% | 0% |
| +1R で建値に移し、2R で利確 | 26.3% | +0.01R | 51.9% | 0% |
| 最もよい終値の 1.5 ATR 後ろでトレーリング(利確目標なし) | 29.7% | +0.05R | 54.6% | 7.5% |
| +1R で半分を部分利確して建値に移し、残りは 3R | 48.1% | -0.02R | 51.9% | 0% |
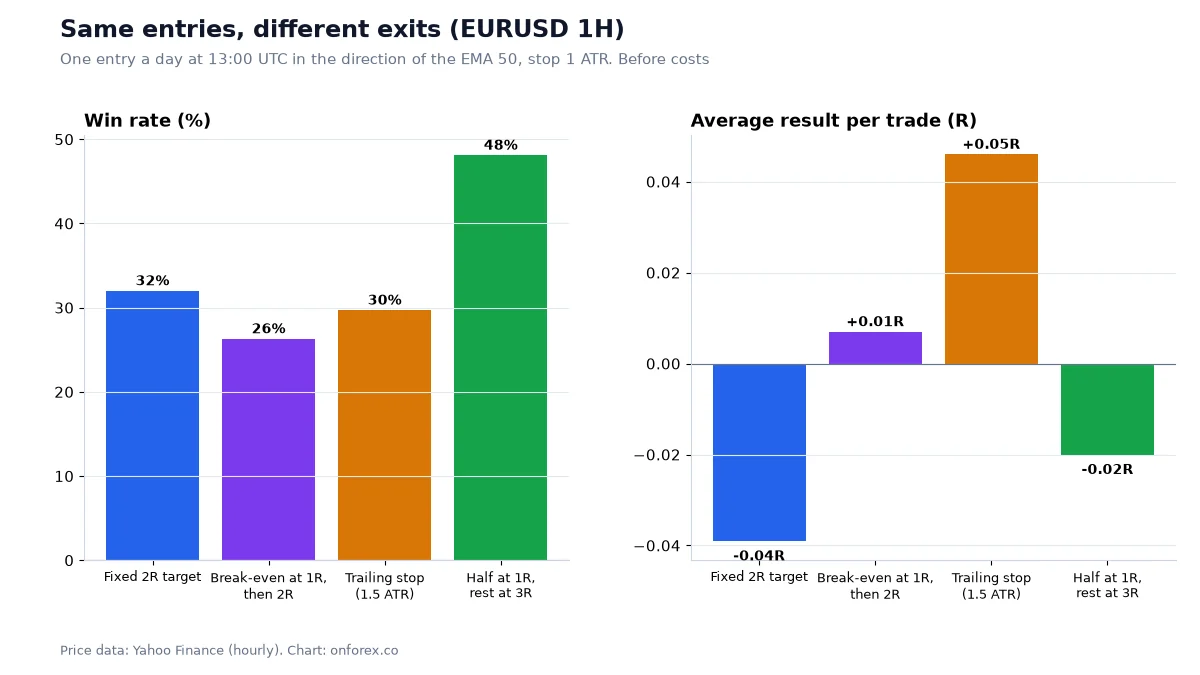
ほかの市場の平均(固定 / 建値 / トレーリング / 部分利確)は次のとおりです。
| 市場 | 固定 2R | +1R で建値 | トレーリング 1.5 ATR | 部分利確 |
|---|---|---|---|---|
| EURUSD | -0.04 | +0.01 | +0.05 | -0.02 |
| GBPUSD | +0.04 | +0.07 | +0.19 | +0.02 |
| USDJPY | -0.05 | -0.02 | +0.03 | -0.02 |
| XAUUSD | +0.13 | +0.09 | +0.12 | +0.07 |
数字の読み方
- 決済方法だけで優位性は生まれませんでした。 エントリーは単純で、優位性が確かめられたものではありません。EURUSD では 4 通りとも平均はゼロ近くでした。エントリーに優位性がなければ、決済の工夫だけで安定した手法にはなりません。コストを引けば、さらに下がります。
- 建値決済は、全額の損切りを「引き分け」に置き換えます。 全額の損切りは 68.0% から 51.9% に減りましたが、勝ちも 32.0% から 26.3% に減りました。差の約 22% は、+1R まで伸びてから戻り、建値で終わったトレードです。その中には、本来 2R まで届いたものも含まれます。
- 部分利確で上がるのは勝率で、利益ではありません。 +1R で半分を利確すると、+1R に一度でも届いたトレードはすべて勝ちになるため、勝率は 48.1% と 4 つの中で最も高くなりました。一方で全額の損切りの割合は建値決済と同じ 51.9% で、よいトレードの利益は 3R までに抑えられます。平均はわずかにマイナスでした。
- トレーリングストップは、勝率は低いものの大きな値動きを取ります。 勝率 29.7% で、7.5% のトレードが 3R 以上になりました。GBPUSD では平均が +0.19R と最も高く、ゴールドでは固定の利確とほぼ同じでした。小さな負けが多く、たまに大きく勝つのは、トレンドフォローによく見られる形です。
- 検証の数は多くありません。 取引日ごとに 1 回で約 3 年なので、市場ごとに数百トレードです。0.0 数 R の差は、偶然で十分に生じる範囲です。
実際の選び方としては、手法と自分の性格に合わせて決めるのが現実的です。小さな負けが続くと手法を投げ出してしまう人には、トレンドに合うとしてもトレーリングストップは続けにくいでしょう。+1R まで伸びたトレードがゼロに戻るのが耐えられない人には、利益の上限と引き換えに、部分利確のほうが結果のぶれが小さく感じられます。
計算例
口座 1,000 ドルで 1%(10 ドル)のリスクを取り、損切り 10 pips で EURUSD を買うとします。1 ロット(10 万通貨)あたりの 1 pip の価値は約 10 ドルなので、ロット数は 10 ÷(10 × 10)= 0.10 ロットです。計算の詳細はポジションサイズとpip の価値にあります。
| 値動き | 固定 2R | +1R で建値 | +1R で半分、残り 3R |
|---|---|---|---|
| まっすぐ +3R まで伸びる | +20 ドル | +20 ドル | +5 ドル + 15 ドル = +20 ドル |
| +1R まで伸びてから、元の損切りまで下がる | -10 ドル | 0 ドル | +5 ドル + 0 ドル = +5 ドル |
| 先に損切りに当たる | -10 ドル | -10 ドル | -10 ドル |
利確目標なしの 1.5 ATR のトレーリングストップなら、1 つ目の値動きでは伸び方しだいで 20 ドルを超えることもあれば、押し目で決済されて少なくなることもあります。部分利確は決済が 2 回になるため、スプレッドも 2 回かかります。0.10 ロットの半分は 0.05 ロットで、口座によってはロットの最小単位の関係で細かく分けにくいこともあります。指標発表や市場の始まりにはスプレッドが広がり、損切りは当たると成行注文になるため、どの決済方法でもスリッページで想定より不利になることがあります。詳しくはスリッページの解説を参照してください。
MT4・MT5 でのトレーリングストップの設定
MT4・MT5 では、保有中のポジションを右クリックして、トレーリングストップの距離をポイント単位で選べます。注意点は 2 つです。
- ターミナルの中で動きます。 MetaTrader のトレーリングストップはお使いのターミナルの中で動くため、ターミナルを閉じると更新が止まります。最後の損切り価格はサーバーに残って決済には使われますが、それ以上は追従しません。常に動かしたい人は、VPS 上でターミナルや EA を動かします。
- 単位はポイントです。 小数点以下 5 桁の EURUSD なら、150 ポイントが 15 pips です。
プラットフォームの違いはMT4 と MT5 の比較にあります。
よくある失敗
- トレーリングの幅が狭すぎる。 1 ATR より狭いと、通常のノイズでほとんど決済されます。小さな決済が続くだけになりがちです。
- 決まった pips で建値に移す。 構造上の理由がない建値への移動は、後で勝つはずのトレードを引き分けに変えがちです。検証で勝ちが 32.0% から 26.3% に減ったのがその例です。
- 損切りを価格から遠ざける。 それはトレーリングではなく、リスクを広げているだけです。
- 部分利確のコストを見落とす。 決済のたびにスプレッドがかかります。短期のトレードでは、わずかな優位性を消してしまうことがあります。
- 決済方法でエントリーの弱さを補えると考える。 検証では、どの決済方法も単純なエントリーを安定したプラスにはしませんでした。
- 週末の窓開けやスワップを考えずに持ち越す。 数日持つトレードでは、スワップも損益に入ります。スワップポイントを参照してください。
関連ページ
決済方法は、トレード計画全体の一部です。損切り、1トレードのリスク、ドローダウン、資金管理もあわせて読んでください。トレーリングストップはトレンドフォローやスイングトレードでよく使われます。どの決済方法も、まずバックテストで過去のチャートに当てはめて確かめてください。損切りを感情で動かしてしまう理由はトレード心理で扱っています。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスクについて:FX・CFD 取引は損失リスクが高く、すべての人に適しているわけではありません。損切り・トレーリングストップ・建値決済は決済価格を保証せず、想定より不利な価格で約定することがあります。過去の検証結果は将来の結果を示すものではありません。失ってよい範囲を超える資金は取引に使わないでください。
関連記事
損切りとは?FXの損切り幅の決め方とロットの計算(ATR・構造)
FXの損切り(ストップロス)の置き場所を、構造・ATR・固定pipsの3方式で比較します。損切り幅とロット数の関係、スリッページ、窓開け、トレーリング、建値も解説します。
ATRとは?計算方法と設定値、損切り幅・ロットの決め方を解説
ATR(アベレージ・トゥルー・レンジ)の計算を例題つきで解説。14期間の設定、ATRを使った損切り幅とロットの決め方、時間帯別の値幅、当サイトの損切りヒット率データも紹介します。
Exnessのロスカット(ストップアウト)水準|マージンコールと口座タイプ別【2026】
Exnessのロスカット(ストップアウト)は全口座タイプで0%、マージンコールは60%または30%。計算式、KE/JOの20%、株式の100%、ストップアウト保護をヘルプセンターで確認。
需給ゾーン(サプライデマンドゾーン)とは?引き方と検証結果
需給ゾーン(サプライデマンドゾーン)の意味、ベースと値動きの離れ方から引く手順、オーダーブロックやサポレジとの違いを解説。4時間足の独自データでゾーンが機能した割合も公開します。
ピンバーとは?見方・使い方・だましへの備えを4市場のデータで検証
ピンバーの定義、強気・弱気ピンバーの見方、損切りとロットの計算例(負けた例を含む)、EURUSD・GBPUSD・USDJPY・ゴールドの検証データを解説します。
ICTシルバーバレットとは?日本時間・手順と1時間足の検証データ
ICTシルバーバレットの時間(NY10〜11時=日本時間23〜24時/冬は0〜1時)、liquidity sweepとFVGを使う手順、計算例、4市場の1時間足データを解説します。