ナンピン・マーチンゲール法とは?仕組みと危険な理由をシミュレーションで検証
ナンピンとマーチンゲール法の仕組みを数字で解説。2万回のシミュレーションで、負けるたびに倍にすると62.8%が破綻した結果と、代わりに使える資金管理を紹介します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
マーチンゲール法とは、負けるたびにポジションサイズを増やす(多くは2倍にする)方法です。1回勝てば、それまでの損失を取り戻して最初の1単位ぶんだけ利益が出る、という考え方です。ナンピン(含み損のポジションに買い増し・売り増しをして平均価格を改善する方法)も、予想が外れているときに建玉を大きくするという同じ構造を持っています。
開示: 当サイトは、本ページの Exness へのリンクから紹介報酬を受け取ることがあります。本ページは一般的な教育情報であり、投資助言ではありません。
このページでは、仕組み、数字による計算、当サイトのシミュレーション結果を示します。結論を先に書くと、当サイトは損切りなしのナンピンやマーチンゲール法をおすすめしません。 理由は意見ではなく、下に示す数字です。やってみたくなるのは自然なことです。最初の結果が良く見えるからです。だからこそ、中身を知っておく価値があります。
マーチンゲール法の仕組み
マーチンゲール法はもともとギャンブルの賭け方です。まず1単位を賭けます。負けたら2単位、また負けたら4単位、8単位と倍にしていきます。やっと勝つと、その勝ちでそれまでの損失がすべて戻り、ちょうど1単位だけプラスになります。
| 連敗のあとの回 | 賭け金 | その前までの損失合計 | 勝ったときの結果 |
|---|---|---|---|
| 1回目 | 1単位 | 0 | +1 |
| 2回目 | 2単位 | 1 | +1 |
| 3回目 | 4単位 | 3 | +1 |
| 4回目 | 8単位 | 7 | +1 |
| 5回目 | 16単位 | 15 | +1 |
| 6回目 | 32単位 | 31 | +1 |
| 7回目 | 64単位 | 63 | +1 |
n回連続で負けると、損失の合計は(2のn乗 − 1)単位になり、次の賭け金は2のn乗単位です。ここで大事なのは、これだけ大きなリスクを取っても、得られる利益は1サイクルあたり1単位だけという点です。
FXでは、次のような形で使われます。
- 負けたあとにロットを倍にする。 損切り幅と利確幅は同じにします。
- 含み損のポジションに買い増しする(ナンピン)。 不利な価格で追加して、損益分岐点を近づけます。
- グリッドやリカバリー型のシステム。 一定の値幅ごとに逆方向にポジションを追加し、深い段ほどロットを大きくするものもあります。
どれも、相場が最初の想定と逆に動くほど、建玉が大きくなります。
なぜうまくいっているように見えるのか
マーチンゲール法は、勝率が高くなるように作られています。1回ごとの勝率が50%でも、6回以内に少なくとも1回勝つ確率は 1 − 0.5の6乗 = 98.4% です。数週間試した人は、きれいに右肩上がりの資産曲線を見るでしょう。
問題は、残りの1.6%に隠れています。6連敗する確率は64分の1です。当サイトのモンテカルロ・シミュレーション(勝率45%、リワード1.5R、200トレード)では、最長連敗の中央値が8、90パーセンタイルが11でした。この長さの連敗は、まれな事故ではなく普通に起こります。しかも、このシミュレーションの手法は期待値がプラスです。実際の相場では、同じ状況で取ったトレードの結果が連動しやすいため、連敗はもっと固まって出ることがあります。
マーチンゲール法は、1回ごとのトレードの期待値を変えません。変わるのは結果の分布で、小さな勝ちが多く、まれに壊滅的な負けが出る形になります。期待値がゼロかマイナスなら(スプレッドなどのコストを考えるとマイナスになります)、サイズを増やしても直りません。
資金が足りなくなる計算
口座残高が10万円、最初の賭け金が1,000円(1%)で、負けるたびに倍にする例で考えます。
- 1回負けた時点で、次は2,000円。損失の合計は1,000円。
- 5回負けた時点で、次は3万2,000円。損失の合計は3万1,000円(資金の31%)。
- 6回負けた時点で、次は6万4,000円。損失の合計は6万3,000円(63%)。
- 7回負けると、次は12万8,000円が必要ですが、残りは3万7,000円しかありません。
7回目は、そもそも建てられません。FXではさらに厳しくなります。ポジションには証拠金が必要で、スプレッドやスワップが毎回かかり、ブローカーが設定する強制ロスカットの水準に先に達することもあるからです。
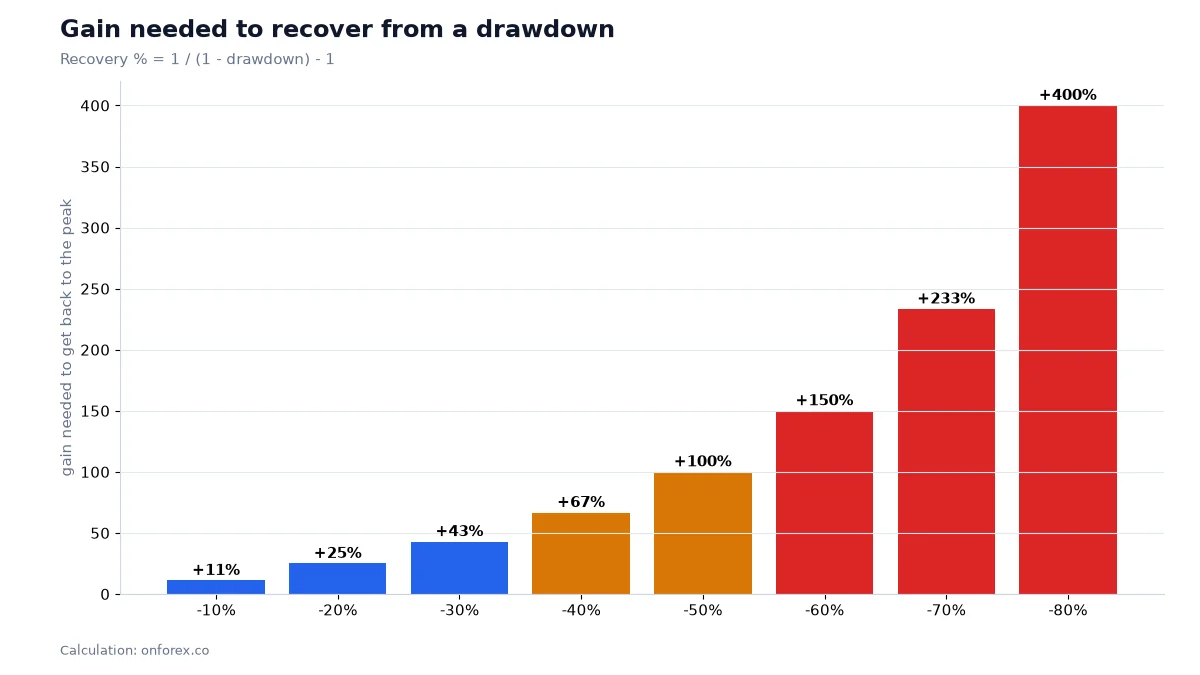
回復に必要な利益の大きさも計算しておきます。63%の損失から元に戻すには、約170%の利益が必要です。ドローダウンのページの表にあるとおり、必要な利益は損失よりも速く大きくなります(50%の損失は+100%、70%の損失は+233%が必要です)。
ナンピン: 名前が違うだけの同じ罠
ナンピン(難平)とは、価格が下がったときに買い増し(上がったときに売り増し)をして、平均の取得価格を市場価格に近づける方法です。「平均価格が下がるから、少し戻れば助かる」と考えるので、一見すると理にかなっています。
EURUSD で、口座残高100万円の例を考えます。数字は説明用です。1ドルは150円で計算し、1pipsあたりの損益は1ロットで10ドル(約1,500円)とします。
| ステップ | 操作 | ロット | 価格 |
|---|---|---|---|
| 1 | 買い | 0.10ロット | 1.1000 |
| 2 | 買い増し | 0.20ロット | 1.0950 |
| 3 | 買い増し | 0.40ロット | 1.0900 |
平均の取得価格は (0.1 × 1.1000 + 0.2 × 1.0950 + 0.4 × 1.0900) ÷ 0.7 = 1.0929 です。1.0900から約29pips戻れば損益分岐点になり、最初の1回だけのときの100pipsよりはるかに近くなります。
しかし、逆側も見てください。価格がさらに1.0850まで下がると、損失は次のようになります。
- 最初の1回だけ: 150pips × 0.10ロット × 10ドル = 150ドル(約2万2,500円)
- 3回の合計: 0.10 × 150 × 10 + 0.20 × 100 × 10 + 0.40 × 50 × 10 = 150 + 200 + 200 = 550ドル(約8万2,500円)
損失は3倍以上になり、建玉は最初の7倍になっています。口座残高100万円に対する損失は約8.3%です。最初の1回のリスクを2%強(150ドルは口座の約2.3%)で計画していたトレードで、これだけ増えます。しかも、予想が間違いだと判断する損切りの位置が決まっていません。 ナンピンは、「相場から間違いだと言われた直後に、リスクを上げる」という選択です。
計画された分割エントリーなら、安全に使えることもあります。たとえば、最初から3回に分けて入る前提で、共通の損切りを置き、全体のリスクが1%に収まるようにサイズを決めます。これは計画的な分割エントリーであり、含み損から逃げるためのナンピンとは別のものです。
当サイトのシミュレーション: 2万個の口座と200トレード
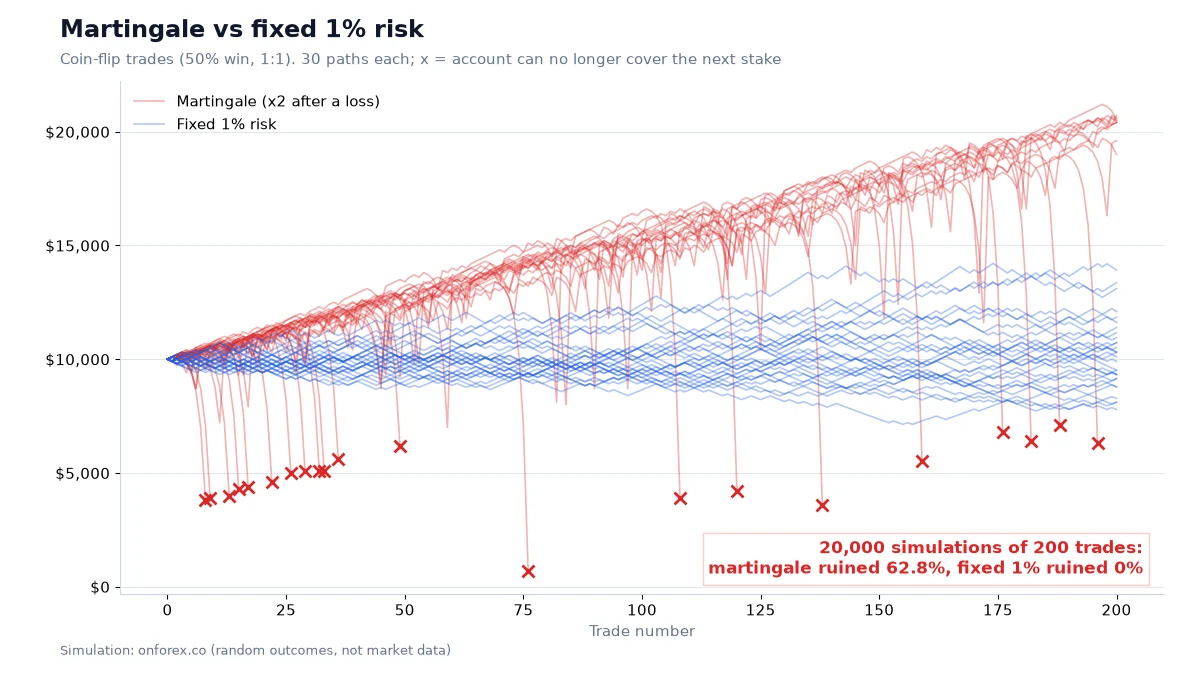
実際のお金を使わずに影響を見るため、モンテカルロ・シミュレーションを行いました。1回の試行は200トレードで、勝率50%、リワードはリスクと同じ(1対1)のコイン投げ条件です。コストを引く前の期待値はゼロです。最初の賭け金は開始時残高の1%で、次の賭け金を出せなくなったとき、または残高が開始時の10%まで下がったときを「破綻」と数えました。
| 賭け方 | 破綻した口座の割合 | 終了時残高の中央値 |
|---|---|---|
| 負けるたびに2倍(マーチンゲール) | 62.8% | 開始時の0.57倍 |
| 負けるたびに1.5倍 | 15.4% | 1.10倍 |
| 資金の1%を固定 | 0% | 開始時の0.99倍 |
出典: OnForex によるモンテカルロ・シミュレーション(2026年10月実施、200トレード × 2万回)。スプレッドなどのコストは含まないため、実際の結果はこれより悪くなります。
ここから分かることは3つあります。
- 固定リスクの口座は、増えなかったけれど、消えませんでした。 終了時残高の中央値は0.99倍で、期待値ゼロの手法ならこうなるのが自然です。生き残ったことが重要です。
- マーチンゲール法は、公平なコイン投げでも大半の口座を破綻させました。 深い連敗はまれでも、200トレードのうちに十分な頻度で現れ、口座を終わらせます。
- 倍率を下げても危険は残ります。 1.5倍にすると破綻は15.4%まで下がりましたが、資金のほとんどを失う確率が15.4%あるのは小さなリスクではありません。
正直にまとめると、マーチンゲール法は何もないところから利益を作りません。小さな損失の積み重ねを、まれで大きな損失に変えるだけで、その大きな損失はしばらくのあいだ見えにくいのです。
アンチマーチンゲール法は?
アンチマーチンゲール法は逆の考え方で、勝ったあとにサイズを増やし、負けたあとに減らす(または元に戻す)方法です。調子がよいときに乗り、悪いときに小さくする、という発想です。
メリットは次の2つです。
- 連敗中はサイズが小さくなるので、損失が膨らみにくい。
- 連勝中は利益が複利で伸びる。
デメリットもあります。
- 勝ち負けが互いに独立なら、連勝は次の結果の予測にならないので、勝ったあとにサイズを増やしても、それ自体に優位性はない。
- 連勝のあとは、最大サイズで取ったトレードが1回負けるだけで、数回分の利益が消える。
- 損切りと上限がなければ、1回のポジションが大きなダメージになる。
この考え方をおだやかにした形が、資金に対する割合を固定する方法です。資金が増えればリスク額が増え、減れば減ります。これは「1%ルール」そのもので、1トレードあたりのリスクのページに考え方があります。
グリッドやリカバリー型システムの注意点
グリッドやリカバリー型は、手順がはっきりしているので人気があります。ポジションを持ち、逆行したら20pipsごとに追加し、平均がプラスに戻ったら全部決済する、という流れです。危険度は次の3点で決まります。
- サイズの増やし方。 同じロットで追加するなら、リスクは直線的に増えます。深い段ほど大きくするなら、マーチンゲール法です。
- 強制的な損切り。 最大損失を決めていないグリッドは、価格が戻ることを前提にしています。ゴールドやトレンドの強い通貨ペアは、戻らないことがあります。
- コスト。 追加のたびにスプレッドを払います。指標発表の前後や、ロールオーバーの時間帯はスプレッドが広がり、悪い価格で複数の段が一度に約定することがあります。
さらに、損切りにはスリッページ(約定のずれ)がつきます。値動きが速いと、逆指値を置いた価格より不利な価格で約定します。「損切りが指定価格どおりに約定する」ことを前提にした計画は、見た目より安全ではありません。スリッページのページで、起こる仕組みを説明しています。
代わりに使える資金管理
悪い時期を生き残るための方法は、マーチンゲール法よりも単純です。
- エントリー前にリスクを決める。 1回の損失を資金の0.5〜2%に決め、売買する前に損切りを置きます。計算式はポジションサイジングにあります。
- 損切り幅からロットを計算する。 口座残高100万円で1%のリスクなら、1万円です。EURUSD で損切り幅が20pips、1pipsあたり1ロットで約1,500円なら、1万円 ÷ (20 × 1,500円) = 約0.33ロットです。
- ドローダウン中はサイズを小さくする。 資金が10%減ったら、回復するまで1回のリスクを半分にする人もいます。マーチンゲール法とは逆の動きです。
- 建玉の数と、相関の高い通貨ペアの合計リスクに上限を置く。 EURUSD と GBPUSD のように同じ方向に動きやすい通貨ペアは、実質的に同じポジションとして合計のリスクを数えます。
- 損切りを、考えが間違いになる位置に置く。 損切りにかかったトレードは、取引のコストとして受け入れます。
- R で考える。 1回の損失を1R(リスクした額)として結果を測り、リスクリワードと資金管理のルールで、多くのトレードを通して手法を評価します。
これで利益が保証されるわけではありません。ただ、普通の連敗で口座が終わらないようにして、手法に優位性があるかを確かめる時間を作れます。
よくある間違い
- 勝率の高さを安全性だと考える。 勝率98%でも、まれに資金の60%を失うなら、安全とは言えません。
- 短くて穏やかな期間だけで検証する。 数か月のレンジ相場には、口座を終わらせる連敗が含まれていません。
- コストを無視する。 スプレッド、スワップ、手数料は、期待値ゼロの手法をマイナスにします。ポジションが大きいほど、コストも大きくなります。
- 買い増しのあとに損切りを動かす。 含み損に追加して損切りを広げたり外したりすると、決まっていたリスクが際限のないリスクに変わります。
- 感情でナンピンする。 「自分が正しかったことにしたい」「損失を確定したくない」という気持ちは、心理的な引力です。トレード心理のページも読んでください。
- 最大ポジションを把握していない。 最初のトレードの前に、5段目、6段目でロットがいくつになり、口座が持ちこたえられるかを確認しておきます。
当サイトのデータ
このページの数字は、当サイトのシミュレーション(コイン投げ条件の200トレード × 2万回)と、1トレードあたりのリスクで説明しているモンテカルロ・テストによるものです。優位性がプラスの手法(勝率45%、リワード1.5R)で1トレードのリスクを1%にすると、最大ドローダウンの中央値は11.7%でした。5%にすると49.2%で、30%以上のドローダウンになる確率は96.9%でした。200トレードの最長連敗は、中央値が8、90パーセンタイルが11でした。
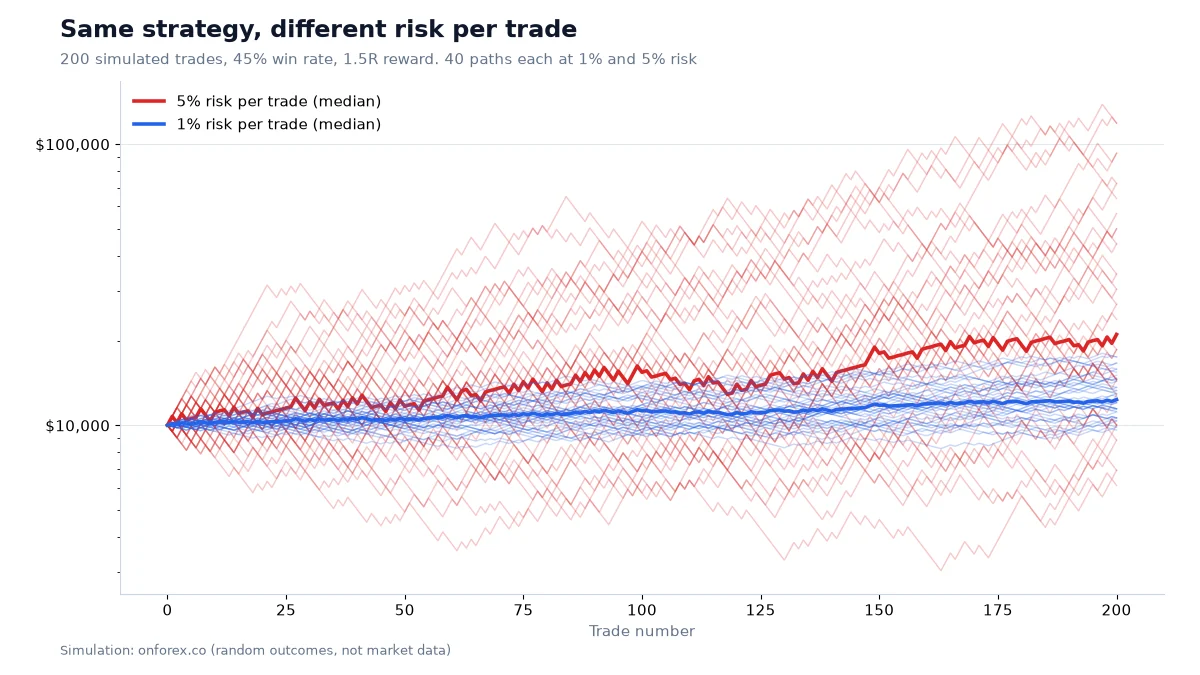
これらはシミュレーションであり、実在するトレーダーの成績の予測ではありません。実際の相場には、コイン投げのモデルにはない、ギャップや急な変動、スプレッドがあります。
関連ガイド
- ドローダウンと回復に必要な利益の表
- 1トレードあたりのリスク: 1〜2%ルール
- ポジションサイジングとロット
- 損切り幅の決め方: 損切りと ATR
- 資金管理とトレード心理
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスクの警告: FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。マーチンゲール法やナンピンは、口座の資金をすべて失うおそれがあります。シミュレーションは将来の結果を予測するものではありません。本ページは教育目的の情報であり、投資助言ではありません。
関連記事
ドローダウンとは?最大ドローダウンの計算と回復・連敗への備え
ドローダウンの意味と最大ドローダウンの計算方法、50%の損失に100%の利益が必要な理由、連敗の長さ、1日・週の損失上限ルールを、独自のシミュレーション結果とともに解説します。
リスクリワードの計算方法|損小利大の落とし穴とR倍数・期待値
リスクリワードとは何かを、R倍数・損益分岐の勝率表・期待値の計算例で解説します。損小利大でも比率を上げるほど有利とは限らない理由と、コストの影響も、独自データで確認します。
プレミアム・ディスカウントとは?ディーリングレンジとOTEの使い方
ICTのプレミアム・ディスカウントの意味、ディーリングレンジの引き方、50%のイクイリブリアム、OTE(62%・70.5%・79%)の使い方を、数値例と実測データで解説します。
ダブルトップ・ダブルボトムとは?ネックラインと目標値の測り方
ダブルトップとダブルボトムの意味、ネックラインの引き方、値幅の測り方、リターンムーブ(戻り)でのエントリーを解説。ヘッドアンドショルダーや独自データの結果も紹介します。
オーダーブロック(OB)とは?引き方・見分け方・検証結果
オーダーブロック(OB)の意味、強気・弱気OBの引き方、ミティゲーション、有効なOBと弱いOB、需給ゾーンとの違いを解説。独自データでOBが機能した割合も公開します。
FXの複利運用とは?複利計算の式・早見表と固定ロットとの差
FXの複利の仕組みを、計算式、月利別の複利計算の早見表、72の法則、ボラティリティによる目減り、複利と固定ロットを比べた独自シミュレーションで解説します。