FXの複利運用とは?複利計算の式・早見表と固定ロットとの差
FXの複利の仕組みを、計算式、月利別の複利計算の早見表、72の法則、ボラティリティによる目減り、複利と固定ロットを比べた独自シミュレーションで解説します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
FXの複利運用とは、その時点の資金をもとに毎回のロット数を決め、利益が出ればロットを増やし、損失が出ればロットを減らすやり方です。計算式は「最終資金 = 元の資金 ×(1 + 利回り)^期間数」ですが、トレードの成績は一定の利率ではありません。当サイトのシミュレーション(リスク1%、200トレード)では、最終資金の中央値は複利で元の1.264倍、固定ロットで1.250倍と、差はわずかでした。複利は手法の結果を大きくも小さくもしますが、優位性そのものを生むわけではありません。
このページでは、正確に計算した複利計算の早見表、「1日1%」の表が誤解を生む理由、そして複利と固定ロットを比べた独自のシミュレーション結果を説明します。資金を何倍にする計画ではなく、数字が何をしているかを理解するためのページです。
複利計算の式
利回りが毎期一定なら、次の式で計算できます。
最終資金 = 元の資金 ×(1 + r)^n
- r:1期間の利回り(3%なら0.03)
- n:期間の数(月、週、トレード数など)
例として、100万円を月3%で12か月運用すると、100万円 × 1.03^12 = 約142万5,761円です。毎月の利益を引き出し、いつも100万円で取引する場合(単利)は、100万円 + 3万円 × 12 = 136万円です。差の約6万5,761円が「利益が利益を生んだ分」です。
逆に、A円をn期間でB円にするのに必要な利回りは、r =(B ÷ A)^(1/n) − 1 で求められます。
複利計算の早見表(月利別)
100万円を、毎月欠かさず同じ利回りで増やせた場合の金額です。右端は、同じ利回りの単利(毎月の利益を引き出す場合)の36か月後です。数値は正確に計算し、1円未満を四捨五入しています。
| 月利 | 12か月後 | 24か月後 | 36か月後 | 36か月後(単利) |
|---|---|---|---|---|
| 1% | 1,126,825円(1.13倍) | 1,269,735円(1.27倍) | 1,430,769円(1.43倍) | 1,360,000円(1.36倍) |
| 3% | 1,425,761円(1.43倍) | 2,032,794円(2.03倍) | 2,898,278円(2.90倍) | 2,080,000円(2.08倍) |
| 5% | 1,795,856円(1.80倍) | 3,225,100円(3.23倍) | 5,791,816円(5.79倍) | 2,800,000円(2.80倍) |
| 10% | 3,138,428円(3.14倍) | 9,849,733円(9.85倍) | 30,912,681円(30.91倍) | 4,600,000円(4.60倍) |
この表から分かることは2つです。1つめは、利回りが低く期間が短いうちは、複利と単利の差が小さいことです(月1%なら3年後でも143万円と136万円)。2つめは、下の行の大きな数字は、負ける月が一度もない前提で成り立っていることです。表は「もしこの利回りが続いたら」という計算を見せているだけで、その利回りを出せるかどうかは教えてくれません。
「1日1%」の表の問題
複利の説明では「1日1%」の表がよく使われます。計算そのものは正しく、1.01^365 = 約37.8倍、取引日を250日とすれば約12.0倍です。問題は前提です。毎日、同じ大きさで勝ち続ける必要があります。
実際の取引には負けトレードがあり、優位性のある手法でも連敗は起きます。勝率45%、リワード1.5R(1トレードの期待値は +0.125R)の手法を200トレードで2万回シミュレーションしたところ、最長連敗の中央値は8、90パーセンタイルは11でした。また、1日の目標を決めると、無理にエントリーしたり、負けたあとにロットを上げたりしやすくなります。これは マーチンゲール法 と同じ考え方の入り口です。
72の法則
資金が2倍になるまでの期間は、72 ÷ 1期間の利回り(%) でおおよそ分かります。
| 1期間の利回り | 72の法則による目安 | 正確な期間 |
|---|---|---|
| 1% | 72 | 69.7 |
| 3% | 24 | 23.4 |
| 5% | 14.4 | 14.2 |
| 10% | 7.2 | 7.3 |
利回りが一定なら便利な目安です。勝ったり負けたりするトレードの成績では、実際に2倍になるまでの期間は値動きの順番や振れ幅で変わります。それが次の話です。
トレードの成績が利息のように増えない理由
振れ幅による目減り
同じ割合の利益と損失は、打ち消し合いません。
| 順番 | 結果 |
|---|---|
| +10% のあと −10% | 1.10 × 0.90 = 0.99、1%のマイナス |
| +20% のあと −20% | 1.20 × 0.80 = 0.96、4%のマイナス |
| +50% のあと −50% | 1.50 × 0.50 = 0.75、25%のマイナス |
振れ幅が大きいほど、平均の利回りと実際に複利で増える割合の差が広がります。英語では volatility drag と呼ばれます。1トレードのリスクを大きくすると、平均ではプラスの手法でも資金が減ることがあるのはこのためです。
損失を取り戻すには、より大きな利益が要る
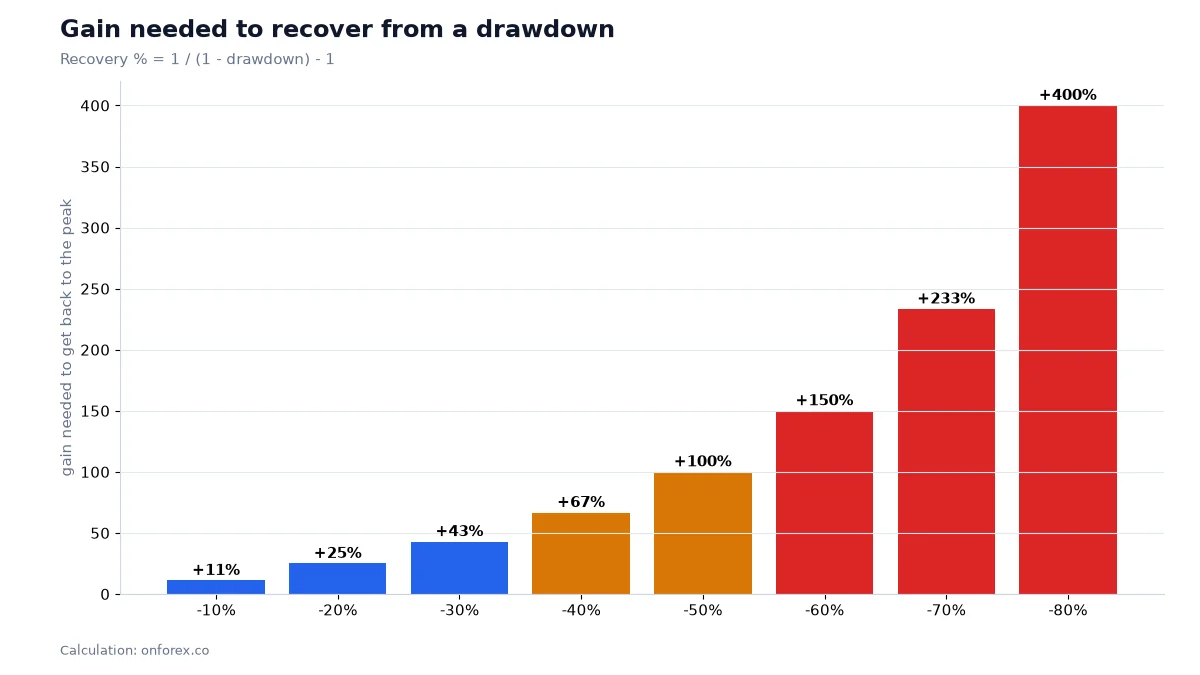
ドローダウン(資金の山からの下落)を取り戻すときは、減ったあとの資金から増やす必要があります。−10% なら +11%、−20% なら +25%、−30% なら +43%、−50% なら +100%、−80% なら +400% が必要です。
1トレードごとに複利は何をしているか
複利(現在の資金の1%をリスクにする)では、1.5R の勝ちで資金が1.5%増え、1R の負けで1%減ります。10勝10敗の場合を比べてみます。
- 複利: 1.015^10 × 0.99^10 = 1.0496、4.96%の増加
- 固定ロット(最初の資金の1%を毎回リスクにする): 10 × 1.5% − 10 × 1% = 5.00% の増加
勝ちと負けが同じ数なら、複利のほうがほんの少し下回ります。負けるたびに、次の勝ちの元になる資金が減るからです。複利では、この20トレードの順番を入れ替えても最終資金は変わりません。しかし途中のドローダウンは変わります。先に10連敗すると、勝ちが来る前に資金は約9.6%減ります。勝ちと負けが交互なら、大きく減ることはありません。複利が固定ロットを上回るのは、勝ちが負けをはっきり上回るとき、つまり本当にプラスの優位性があるときだけです。
独自シミュレーション:複利と固定ロットの比較
同じ性質の手法(勝率45%、リワード1.5R、期待値 +0.125R)で200トレードを行う口座を、2万回シミュレーションしました。各口座を2通りで動かしています。複利は現在の資金の1%を、固定ロットは最初の資金の1%を、毎回リスクにします。
| 200トレード後 | 複利 | 固定ロット |
|---|---|---|
| 最終資金の中央値 | 1.264倍 | 1.250倍 |
| 90パーセンタイル(よかった場合) | 1.582倍 | 1.475倍 |
| 10パーセンタイル(悪かった場合) | 1.010倍 | 1.025倍 |
| 最大ドローダウンの中央値 | 11.8% | 10.4% |
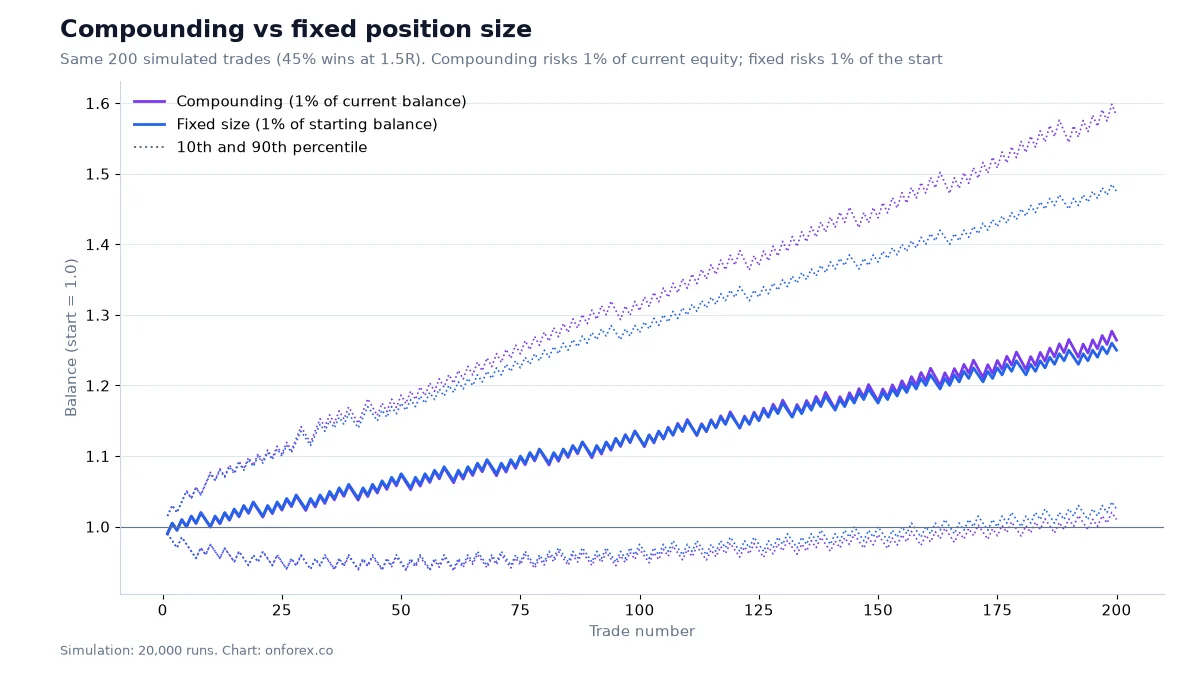
この結果から分かることをまとめます。
- リスク1%・200トレードでは、差は小さいです。 中央値の差は、最初の資金の約1.4%分でした。
- 複利は、うまくいった道筋をさらに伸ばします。 連勝で後のロットが大きくなるため、90パーセンタイルははっきり高くなります。
- 悪い道筋は少し悪くなり、ドローダウンも少し深くなります。 10パーセンタイルと最大ドローダウンの中央値は、固定ロットよりわずかに悪い結果でした。
- 通常の損切りの連続では、資金はゼロになりません。 負けるたびに残った資金の1%を失うので、11連敗しても 0.99^11 = 89.5% が残ります。固定ロットなら11%を失います。これが、負けが続いても資金がゼロになりにくい理由です。ただし、窓開けや、損切りが指定価格より不利に約定するスリッページは防げません。
これはシミュレーションで、予測ではありません。実際の相場にはスプレッド、スワップ、スリッページ、相場の変化があり、過去のデータで測った優位性が消えることもあります。過去の優位性がどれほど過大に見えやすいかは バックテストのやり方 で説明しています。
複利運用の実際の進め方
- 先に1トレードのリスク率を決めます。 複利とは、資金の一定割合をリスクにするポジションサイズの決め方そのものです。現在の資金の0.5〜2%に収める人が多いです(1トレードのリスク 参照)。
- 損切り幅からロット数を計算し直します。 ロット数 = リスク金額 ÷(損切り幅のpips × 1ロットあたりのpip価値)です。資金100万円、リスク1%(1万円)、USDJPY で損切り20pips、1ロット(10万通貨)のpip価値を1,000円とすると、1万円 ÷(20 × 1,000円)= 0.5ロットです。資金が110万円に増えれば0.55ロット、90万円に減れば0.45ロットになります。詳しくは ポジションサイズの計算 と pip価値 をご覧ください。
- 計算し直す頻度を決めます。 トレードのたびに計算する人も、週の初めの資金で1週間固定する人もいます。週に1回なら手間が少なく、1回の結果に振り回されにくくなります。
- 端数は切り捨てます。 小さな口座では最小ロット(0.01ロット)にすぐ当たるため、複利はなめらかではなく段階的に効きます。
- 出金も計画に入れます。 引き出したお金は複利で増えませんが、それで構いません。一度も出金しない前提の計画は、生活ではなく早見表に合わせた計画です。
- ドローダウン中はリスクを下げ、「取り戻すため」に上げないでください。 負けたあとにロットを上げると、複利ではなくマーチンゲールになります。ドローダウン と 資金管理 もあわせてご覧ください。
よくある間違い
- 月利の早見表から計画を立てる。 表は利回りを前提にしていますが、利回りを決めるのは自分のトレードです。
- 1日の目標金額を決める。 取引しすぎや、負けたあとのロットの引き上げにつながります。
- 早く増やそうとしてリスク率を上げる。 振れ幅による目減りと深いドローダウンが増えます。リスク5%のシミュレーションでは、最大ドローダウンの中央値が49.2%でした。
- コストを忘れる。 スプレッド、手数料、スワップは毎回差し引かれ、これも複利で効いてきます。
- 複利を優位性と取り違える。 期待値がマイナスの手法は、複利にしても資金が減ります。ロットの決め方で手法は直りません。
当サイトのデータ
複利と固定ロットの比較:OnForex のモンテカルロ・シミュレーション。2万回、1回200トレード、勝率45%、リワード1.5R、現在の資金または最初の資金の1%をリスクにする設定です。スプレッド、スリッページ、窓開けは反映していません。リスク率別のドローダウンと連敗の数字は、1トレードのリスク で紹介した同じ枠組みのシミュレーションによるものです。早見表の数値は、複利の式による正確な計算です。
関連ページ
- 1トレードのリスク と ポジションサイズの計算
- ドローダウン と回復に必要な上昇率
- マーチンゲール法:負けたらロットを増やす方法が破綻する理由
- 資金管理 と リスクリワード
- バックテストのやり方:複利にする前に優位性があるかを確かめる
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、元本を超える損失が出ることもあります。複利の早見表は計算を示すもので、期待できる成績ではありません。シミュレーションは予測ではありません。このページは教育目的で、投資助言ではありません。
関連記事
ブレイカーブロックとは?OB・ミティゲーションとの違い
ブレイカーブロックの意味、失敗したオーダーブロックから生まれる仕組み、OBやミティゲーションブロックとの違い、引き方、注意点を解説。独自データでOBの失敗率も紹介します。
プライスアクションとは?インジケーターなしでローソク足を読む方法
プライスアクションの意味と、ローソク足・スイング・水準の読み方、ピンバー・包み足・インサイドバーの見方、市場構造とliquidityの使い方を、独自の検証データと実チャートで解説します。
トレーリングストップとは?建値決済・部分利確の決め方とデータ比較
FXのトレーリングストップの仕組みと置き方を解説します。建値(BE)への移動や部分利確と、同じエントリーで決済方法だけを変えた当サイトの検証結果も紹介します。
FXブローカーとは?仕組み・収益源・登録の確認方法と選び方
FXブローカーとは何か、取引の仕組み、収益源、金融庁の登録の確認方法を解説。fxブローカーの選び方と、ランキングを見るときの注意点も整理します。
ChatGPT FXの使い方|トレード分析の活用法・プロンプト例・限界
ChatGPTをFXの分析に使う方法を、向いている使い方・向かない使い方、コピーして使えるプロンプト6つ、トレード日誌の集計例、回答の検証手順まで解説します。
FXのスワップとは?マイナススワップが付く理由と、スワップの計算方法を例題で解説【2026年11月版】
FXのスワップ(スワップポイント)の仕組みと、スワップがマイナスになる理由を解説。通貨ペアの金利差、業者の調整、水曜のトリプルスワップ、計算例(検算つき)を整理し、Exnessのヘルプセンターで確認した付与の時刻と曜日も紹介します。