ロンドンブレイクアウトとは?アジアレンジの引き方と時間
ロンドンブレイクアウトを解説。アジアレンジの引き方、エントリー・損切り・利確の考え方、だましの注意点、UTCと日本時間の時刻(夏時間含む)を、独自データと合わせて確認します。
当サイトにはアフィリエイトリンクが含まれています。リンク経由で口座開設された場合、当サイトが報酬を受け取ることがあります。 編集方針・調べ方
ロンドンブレイクアウトとは、値動きが小さいアジア時間の高値と安値に線を引き、ロンドンが始まってから価格がその範囲を抜けるのを見る手法です。当サイトの1時間足のデータでは、ユーロドル、ポンドドル、ドル円、ゴールドで、ロンドンがアジアレンジのちょうど片側を抜けた日は約71〜74%でした。抜ける日は多いのですが、その日がどちらへ終わるかまでは分かりません。ここでは、レンジの引き方、エントリー・損切り・利確の考え方、だまし、UTCと日本時間の時刻を説明します。
開示:当サイトは Exness の紹介リンクから報酬を受け取ることがあります。本ページは一般的な教育用の情報で、投資の助言ではありません。
この手法は、一般的なブレイクアウト戦略と、ICTキルゾーンのような時間帯の考え方の間にあります。同じレンジを「だまし後の反転」として読む考え方はパワーオブスリー(AMD)で説明しています。売買サインや完成した手法を提供するページではなく、トレーダーがどう組み立てるかの説明と、レンジの動き方についての当サイトの数値です。
なぜロンドンの始まりが注目されるのか
FXは平日ほぼ24時間取引できますが、参加者の数は時間帯で変わります。アジア時間(東京、シドニー、シンガポール)は、ユーロドルやポンドドルでは値動きが小さくなりがちです。欧州の銀行やファンドが参加し始めると、取引量と値幅が一気に増えます。
当サイトの1時間足のデータでは、はっきり出ています(OnForex analysis of hourly prices from Yahoo Finance, January 2024 - October 2026)。
- ユーロドル:最も静かな22:00〜4:00(UTC)は1時間の平均値幅が約6.6〜8ピップス。ロンドンの7:00〜8:00(UTC)は約15ピップス。ニューヨークの12:00〜15:00(UTC)は約17〜18.6ピップスで最大です
- ポンドドル:14:00(UTC)が最大で、1時間の平均が22.9ピップスです
- ドル円:13:00(UTC)ごろが約33.8ピップスで最大、東京の0:00(UTC)にも31.4ピップスの山があります
- ゴールド(XAUUSD、COMEX先物):13:00〜14:00(UTC)が最大で1時間あたり約24ドル。米国の遅い時間とアジア時間は約10〜13ドルです
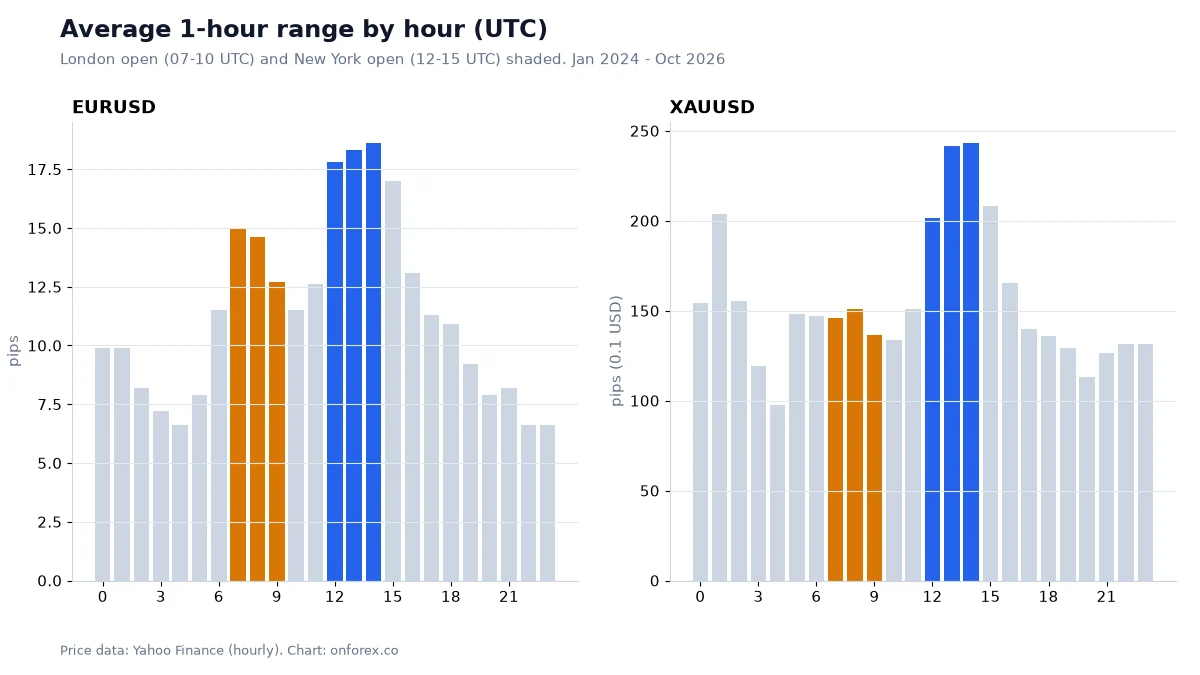
グラフでは、ロンドンで値幅が一段上がり、ニューヨークでさらに上がっています。ロンドンの始まりでアジア時間より動きが増えるのは確かですが、ユーロドルやゴールドの最大値はその後のニューヨークの重なる時間にあります。利確の位置を決めるときに覚えておくと役に立ちます。
ステップ1:アジアレンジを引く
アジアレンジとは、決めた時間帯の最高値と最安値の範囲です。公式の時間帯はなく、いくつかのやり方があります。
| やり方 | UTC | 日本時間(JST、UTC+9) | 特徴 |
|---|---|---|---|
| 当サイトの分析 | 0:00〜6:59 | 9:00〜15:59 | UTC固定で、1年中同じ |
| 東京時間 | 0:00〜9:00 | 9:00〜18:00 | 夏はロンドンの最初の数時間を含む |
| 狭めのレンジ | 0:00〜5:00 | 9:00〜14:00 | 狭く、抜けやすい |
どれを選んでも、固定することが大切です。その日の動きに合わせて時間帯を変えると、検証の結果が実際より良く見えてしまいます。
レンジの幅も確認します。ユーロドルで10ピップスのレンジは、スプレッドとノイズだけで抜けてしまいます。逆に70ピップスのレンジは、ニューヨークまでに目標に届く余地が少なくなります。ATR(平均的な値動きの大きさを表す指標、ATRで解説)の何倍かを基準にして、狭すぎる日・広すぎる日を見送る人もいます。
UTCと日本時間の時刻(夏時間つき)
ロンドン市場は現地時間の8:00に始まります。英国は冬は GMT(グリニッジ標準時)、夏は BST(英国夏時間)で、切り替えは3月の最終日曜と10月の最終日曜です。日本には夏時間がありません。
| 季節 | ロンドン始まり(UTC) | ロンドン始まり(JST) | ニューヨーク始まり(UTC) | ニューヨーク始まり(JST) |
|---|---|---|---|---|
| 北半球の冬 | 8:00 | 17:00 | 14:30(株式)/13:00(FXの目安) | 23:30/22:00 |
| 北半球の夏 | 7:00 | 16:00 | 13:30(株式)/12:00(FXの目安) | 22:30/21:00 |
米国の切り替えは別の日で、3月の第2日曜と11月の第1日曜です。このため春と秋の数週間は、ロンドンとニューヨークの時差が普段と違います。UTCの時間で固定した手法は、実際のセッションと1時間ずれることがあります。検証のときは、UTCで固定するか、ロンドン現地時間で固定するかを決め、全期間に同じルールを使います。
ステップ2:エントリーの方法を決める
同じレンジでも、トレーダーによって入り方は違います。どれが良いとは言えず、それぞれにコストがあります。
方法A:レンジの外に逆指値を置く。 アジア高値の少し上に買いの逆指値、安値の少し下に売りの逆指値を置き、片方が約定したらもう片方を取り消します。早いのですが、だましとスリッページ(注文が想定と違う価格で約定すること)の影響を受けます。始まりはスプレッドが広がり、逆指値は次に取引できる価格で約定するからです。
方法B:ローソク足の終値で確認する。 15分足や1時間足の終値がレンジの外になってから入ります。ヒゲのだましは避けやすい反面、動きの一部がすでに終わっているので、エントリー価格は不利になります。
方法C:ブレイクしてからの戻り(リテスト)を待つ。 終値でレンジを抜けた後、抜けた水準まで戻って支えられるのを待ちます。損切り幅は小さくできますが、戻らずに進む強い動きは取れません。
方法D:最初のブレイクに逆らう。 片側を抜けて終値でレンジ内に戻ったとき、反対方向を狙う人もいます。これはパワーオブスリー(AMD)の読み方で、リクイディティスイープの考え方に基づきます。
ステップ3:損切りと利確を決める
手法の結果の大半は、損切りと利確の置き方で決まります。一般的な選択肢は次のとおりです。
| 項目 | トレーダーが使う選択肢 | 注意点 |
|---|---|---|
| 損切り | レンジの反対側/レンジの中央/エントリーからATRの何倍か/ブレイクしたローソク足のヒゲの外側 | 広いと雑音には耐えるが、ロット数を小さくする必要がある |
| 利確 | 損切り幅の1.5倍・2倍(1.5R、2R)/レンジ幅を抜けた位置から足した値/前日の高値・安値/決めた時刻での決済 | ニューヨークの始まりを越えると、新しい値動きの波にさらされる |
| 時間での決済 | 12:00(UTC)など、決めた時刻で手仕舞う | ニューヨークの指標を持ち越さずに済む |
ここでRは、そのトレードで失ってもよいと決めた金額を1とする単位です。2Rの利確は、損切りの2倍の利益になります。損益分岐の勝率はリスクリワードで解説しています。
損切り幅を考える手がかりとして、ランダムに入ったときに24時間以内に損切りに当たった割合を調べました。
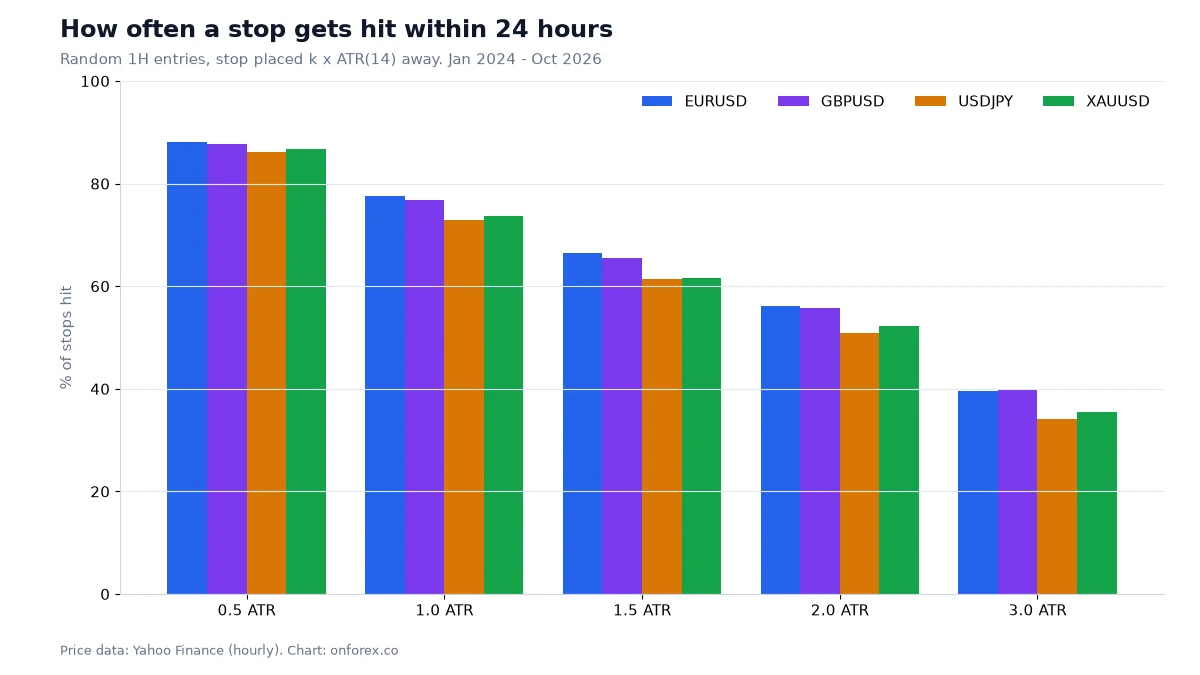
ランダムなエントリーでは、0.5 ATRの損切りは86〜88%、1 ATRは73〜78%、2 ATRは51〜56%、3 ATRは34〜40%で当たりました。これはロンドンブレイクアウトの検証ではなく、エントリーがランダムな場合の数字です。狭い損切りは、通常の値動きだけで当たることが多いことがわかります。目安として、当サイトのデータでのユーロドルのアジアレンジは中央値20.8pips(半数の日が15.7〜29.7pips)で、アジア時間の終わりの1時間足ATRの約2.6倍でした。レンジの反対側に損切りを置くと約2.6 ATR、レンジの中央に置くと約1.3 ATRの幅になります。
計算例(仮の数字)
以下は説明用の仮の数字で、当サイトの記録にあるトレードでも、売買サインでもありません。
- アジアレンジ:高値1.1050、安値1.1020、幅は30ピップス
- 方法Bを使い、7:00(UTC)以降の1時間足が1.1050を上抜けて引け、終値が1.1058
- 損切り:レンジ中央の1.1035。エントリーから23ピップス下
- 利確:2Rで46ピップス上の1.1104
- 口座:1,000ドル(約15万円)、リスク1%で10ドル(約1,500円)。ユーロドルの1ピップスは標準ロットで約10ドル。ロット数は10 ÷(23 × 10)= 0.043、つまり0.04ロット
実際には2つの点で変わります。始まりのスプレッドで片道1〜2ピップスのコストがかかることと、損切りを飛び越えて1.1035より不利な価格で約定することがあることです。ポジションサイズは必ず実際の損切り幅から計算します。方法はポジションサイズにまとめています。
次は実際のチャートです。2026年9月21日のユーロドルでは、ロンドンがまずアジア高値を抜けました(買いの逆指値のトレーダーなら約定する動き)。その後に反転し、日足はアジア安値より下で終わりました。
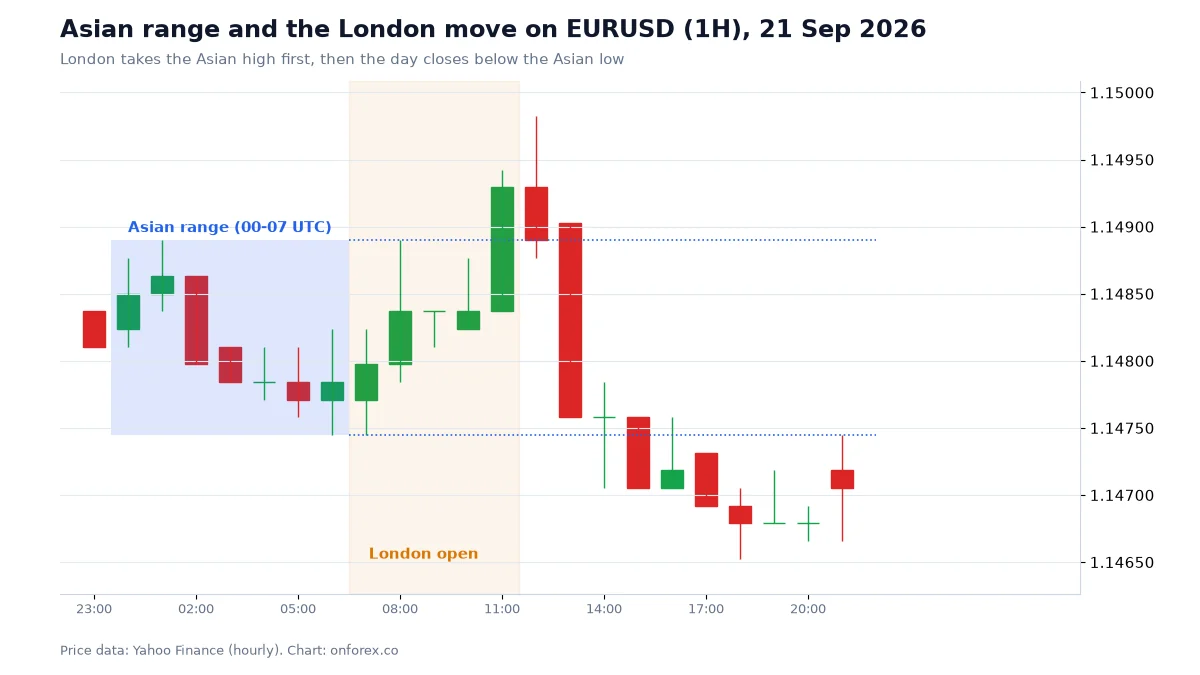
これがだましのブレイクアウトです。最初に抜けた時点では、それが本物かどうかは、チャートを見ても分かりません。
当サイトのデータ:ロンドンはアジアレンジをどうするか
ユーロドルとポンドドルは722日、ドル円は721日、ゴールドは579日を調べました。1日は22:00〜22:00(UTC)、アジアレンジは0:00〜6:59(UTC)、ロンドンの時間帯は7:00〜11:59(UTC)とします。出典:OnForex analysis of hourly prices from Yahoo Finance, January 2024 - October 2026 (gold: June 2024 - October 2026, COMEX gold futures)。
| ロンドンの時間帯の結果 | EURUSD | GBPUSD | USDJPY | XAUUSD |
|---|---|---|---|---|
| ちょうど片側だけ抜けた | 74.4% | 73.8% | 71.2% | 71.8% |
| 両側を抜けた | 16.9% | 20.1% | 5.4% | 4.7% |
| どちらも抜けなかった | 8.7% | 6.1% | 23.4% | 23.5% |
| 抜けたのと反対側で、アジアレンジの中央を越えて終わった | 29.2% | 26.5% | 19.1% | 23.3% |
最後の行は、ロンドンがちょうど片側だけ抜けた日が対象です。読み方は次のとおりです。
- ロンドンの時間帯にアジアレンジを抜けることは、普通のことです。それだけでは売買の根拠になりません。
- ユーロドルとポンドドルでは、両側を抜けた日が17〜20%ありました。反対側に損切りを置いていた人は、その多くの日で損切りに当たり、両側に逆指値を置いていた人は、両方が約定した可能性があります。
- だまし(抜けた後に反対側のレンジ中央を越えて終わる)は、片側だけ抜けた日の約19〜29%でした。つまり最初のブレイクは、反転より続伸のほうが多い一方、5日に1日〜4日に1日は終値までに失敗しています。
- ドル円とゴールドは、どちらも抜けない日が約23%あり、その日は手法ではトレードが発生しません。
売買ルールの全体は検証していないので、勝率や収益は示せません。分かるのは、レンジがどのくらいの頻度で抜けられ、そのブレイクがどのくらい失敗するかまでです。コストを引いた後に、ある特定のルールが利益になるかどうかは別の話です。
よくある間違い
- 毎日トレードする。 約6〜24%の日はどちらも抜けず、レンジが狭い日はただのノイズであることが多いです。
- 狭い損切りに逆指値を使う。 始まりや経済指標の前後はスプレッドが広がり、スリッページも起きます。
- 決済の時刻を決めない。 ニューヨークの時間まで持ち越すと、次の値動きの波を受けます。何時に見るのをやめるか、先に決めます。
- 経済指標を見ない。 雇用統計、中央銀行の会合、インフレ指標で、独自の急変動が起きます。先に経済指標カレンダーで確認します。
- 後付けでレンジの時間帯を変える。 一度決めたら固定します。
- 損切りの後にロットを倍にする。 負けた後にサイズを上げるのはマーチンゲールと同じ構造で、短期間に口座を失うことがあります。1トレードのリスクは固定します(1トレードのリスク)。
- 夏時間を忘れる。 冬と夏でロンドンの始まりは、UTCで1時間違います。
関連ページ
- パワーオブスリー(AMD):同じアジアレンジを反転として読む考え方
- FX手法の種類:ブレイクアウトを含む代表的な手法
- ICTキルゾーン:セッションの時間帯と1時間ごとの値幅
- 取引時間:日本時間での各セッション
- ATR:値動きの大きさに合わせた損切り幅
- 損切り:置き方とサイズの考え方
デモ口座で練習する
アジアレンジの線引きや、エントリーと損切りの練習は、仮想資金のデモ口座でできます。実資金を使う前に、ロンドンの始まりでスプレッドがどう広がるかも見ておくと役に立ちます。
重要事項: 本ページに掲載する Exness(運営会社 Nymstar Limited)は、2023年4月21日付で金融庁から無登録業者として警告を受けています。無登録業者との取引では、出金拒否などのトラブルが起きても日本の法令による保護を受けられないおそれがあります。当サイトは紹介リンクから報酬を受け取ることがあります。FXは元本を超える損失が出ることもあり、利益を保証するものではありません。
Exness の公式情報
口座の種類・取引条件・提供地域は、Exness 公式サイトで確認できます。
Exness 公式サイトを見るFX・CFD取引には高いリスクがあり、投資元本を失う可能性があります。
Exness(運営会社 Nymstar Limited)は日本の金融商品取引業の登録を受けておらず、2023年4月21日付で金融庁から警告を受けています。出金拒否などのトラブルが起きても、日本の法令による保護を受けられないおそれがあります。
リスク警告:FXやCFDの取引は損失リスクが高く、すべての人に適しているわけではありません。ロンドンブレイクアウトは失敗することがあり、始まりはスプレッドが広がって、損切りが不利な価格で約定することがあります。ここに書かれた内容は利益を保証しません。データ:OnForex analysis of hourly prices from Yahoo Finance, January 2024 - October 2026 (gold: June 2024 - October 2026, COMEX gold futures)。過去の結果は将来の結果を示すものではありません。
関連記事
ブレイクアウト手法とは?ダマシの見分け方と損切りの置き方
FXのブレイクアウト手法を解説。レンジ・高値安値・トレンドライン・チャートパターンの抜け方、終値確認とリテストの入り方、損切りの位置、ダマシの頻度を独自データで確認します。
FXで取引すべき通貨ペア2026年版:メジャー・マイナー・エキゾチックを比較
FXで取引すべきおすすめ通貨ペアを解説。EUR/USD・USD/JPY・GBP/USDなどを流動性・スプレッド・ボラティリティ・セッション別に分析。初心者向けガイド付き。
リクイディティスイープとは?BSL・SSLとストップ狩りの違い、実測統計
リクイディティスイープ(流動性の掃き取り)の意味、買い側・売り側流動性(BSL・SSL)、ブレイクアウトやストップ狩りとの違いを、4市場1,294回の実測データとともに解説します。
損切りとは?FXの損切り幅の決め方とロットの計算(ATR・構造)
FXの損切り(ストップロス)の置き場所を、構造・ATR・固定pipsの3方式で比較します。損切り幅とロット数の関係、スリッページ、窓開け、トレーリング、建値も解説します。
ピボットポイントとは?計算式・使い方とFXでの到達率を実測で検証
ピボットとは何か。前日の高値・安値・終値から出す計算式を計算例で示し、Camarilla・フィボナッチ・ピボットの違い、使い方、P・R1・S1に価格が届いた割合を実測します。
パラボリックSARとは?設定・計算式・見方と検証結果
パラボリックSARの計算式と0.02・0.2の設定、ドットの見方、騙しが多い理由を解説。4時間足で「反転のたびに売買を切り替える」検証をした結果も、4つの市場で紹介します。